グリーンファイナンスとESG投資は、環境や社会課題への対応がビジネスの持続可能性を左右する現代において、資金が向かうべき方向を指し示す重要な概念です。これらを英語で正確に理解し、議論に参加するためには、それぞれの定義と関係性を明確に区別することが第一歩となります。
グリーンファイナンスとESG投資の基本を英語で正確に伝える
グリーンファイナンス(Green Finance)とESG投資(ESG Investing)は、しばしば混同されますが、その焦点と対象は異なります。英語での議論において、この違いを明確に説明することは、専門性と理解度を示す鍵となります。
グリーンファイナンスは、特定の「環境プロジェクト」への資金供給を指します。一方、ESG投資は、企業全体の「環境・社会・ガバナンス」のパフォーマンスを評価し、投資先を選別するアプローチです。
グリーンファイナンスの中心にあるのは、再生可能エネルギー発電所の建設や省エネ建物の改修といった、直接的かつ計測可能な環境便益をもたらす活動への資金循環です。対して、ESG投資はより広範で、投資判断の一要素としてESGへの配慮を組み込みます。これは、環境リスクを管理している企業や、社会課題に積極的な企業を選び、長期的なリターンとリスク軽減を目指す戦略といえます。
グリーンファイナンスとESG投資の定義を区別して説明する
英語で両者を簡潔に定義すると、以下のようになります。
| 用語 | 英語での定義例 | 焦点 |
|---|---|---|
| Green Finance | Financial activities that specifically support environmental projects and initiatives, such as renewable energy, pollution prevention, and sustainable agriculture. | 特定の環境プロジェクト |
| ESG Investing | An investment approach that considers environmental, social, and governance factors alongside financial factors to identify companies with better long-term prospects and risk profiles. | 企業全体のESGパフォーマンス |
サステナブルファイナンスの全体像をマッピングする
グリーンファイナンスとESG投資は、より大きな「サステナブルファイナンス(Sustainable Finance)」という枠組みの一部です。この分野には他にも重要な概念があり、英語で議論する際にはこれらの関係を整理できると説得力が増します。
- Sustainable Finance (サステナブルファイナンス):経済成長と環境・社会の持続可能性を両立させるための金融の総称。最も広い概念です。
- Green Finance (グリーンファイナンス):上記のうち、特に環境面に焦点を当てたもの。
- Social Finance (ソーシャルファイナンス):教育、医療、地域コミュニティの強化など、社会的課題の解決を目的とした資金供給。
- Transition Finance (トランジション・ファイナンス):従来型の産業(例:重工業)が低炭素経済へ移行するのを支援する資金。完全に「グリーン」ではないが、移行過程を重要なものとして位置づけます。
「Sustainable finance is the umbrella term. Green and social finance are subsets under it, focusing on environmental and social aspects respectively.」といった説明が可能です。
投資家と資金調達者の視点を英語で表現する
持続可能性をめぐる資金循環では、資金を提供する側(投資家)と、資金を必要とする側(発行体・プロジェクト開発者)で、関心や表現が異なります。双方の立場を英語で表現できるようになりましょう。
投資家 (Investor) の視点
- 関心:長期的なリターン、リスク管理、ポートフォリオのレジリエンス(強靭性)。
- 表現例:
- 「We integrate ESG factors into our investment analysis to uncover potential risks and opportunities.」
(潜在的なリスクと機会を見つけるため、投資分析にESG要素を組み込んでいます。) - 「Our fund seeks to invest in companies with strong governance practices.」
(当ファンドは、ガバナンスが優れた企業への投資を目指しています。)
- 「We integrate ESG factors into our investment analysis to uncover potential risks and opportunities.」
資金調達者 (Issuer / Project Developer) の視点
- 関心:プロジェクト資金の調達、環境・社会への貢献のアピール、投資家からの信頼獲得。
- 表現例:
- 「We are issuing green bonds to finance our new solar power plant.」
(新設の太陽光発電所への資金調達のために、グリーンボンドを発行します。) - 「This project is designed to deliver measurable environmental benefits, such as reducing CO2 emissions by X tons annually.」
(このプロジェクトは、例えば年間XトンのCO2排出削減といった、計測可能な環境便益をもたらすよう設計されています。)
- 「We are issuing green bonds to finance our new solar power plant.」
このように、立場によって使うフレーズが変わります。グリーンファイナンスでは「finance a project(プロジェクトに資金を供給する)」や「issue a bond(債券を発行する)」が頻出します。ESG投資では「assess performance(パフォーマンスを評価する)」「screen companies(企業を選別する)」といった表現が多く見られます。基本となる語彙の違いを意識することが、正確なコミュニケーションへの近道です。
主要なフレームワークを英語で解説し、投資判断の根拠を示す
グリーンファイナンスやESG投資が単なる流行り言葉で終わらないのは、国際的に認知された明確な基準があるからです。投資先が本当に持続可能な活動をしているかどうかを判断するためには、これらのフレームワークを理解し、その条件を英語で説明できることが重要です。ここでは、グリーンボンド原則、EUタクソノミー、TCFDという三つの重要な枠組みを解説します。
グリーンボンド原則とその4つの核(Core Components)を理解する
グリーンボンドとは、調達した資金が気候変動対策や環境改善プロジェクトに充てられることを約束する債券です。その発行を国際的に標準化しているのが、国際資本市場協会(ICMA)が定めるグリーンボンド原則です。この原則は、以下の四つの核となる要素から構成され、透明性と信頼性を確保します。
グリーンボンド原則の原文を引用すると、その目的は「プロジェクトの環境上の便益を促進する」ことです。以下の四つが基本的な要素です。
- Use of Proceeds(資金使途):調達資金を、明確に定義された「グリーンプロジェクト」に限定して使うこと。これには、再生可能エネルギーや省エネルギー、汚染防止などが含まれます。
- Process for Project Evaluation and Selection(プロジェクト評価・選定プロセス):どのプロジェクトに資金を充てるかを決定するための、透明性のある手続きや基準を持つこと。発行者の投資判断の根拠を示す部分です。
- Management of Proceeds(調達資金の管理):調達した資金を適切に追跡・管理し、グリーンプロジェクトに確実に充当する仕組みを持つこと。多くの場合、資金は専用口座に分離管理されます。
- Reporting(報告):定期的に、資金の使途と、それによる環境上の効果を投資家に報告すること。透明性を維持するための重要な要素です。
英語で議論する際は、「The issuer follows the four core components of the Green Bond Principles」と述べ、具体的な各項目について説明できると説得力が増します。
EUタクソノミーと「持続可能な経済活動」の条件を説明する
EUタクソノミーは、どの経済活動が「環境的に持続可能」と認められるかを定義する分類体系です。投資家や企業が「グリーン」と主張する活動が、真に環境目標に貢献しているかどうかを判定する共通言語として機能しています。
EUタクソノミーが掲げる6つの環境目標
- 気候変動の緩和
- 気候変動への適応
- 水・海洋資源の持続可能な利用と保護
- 循環経済への移行
- 汚染の防止と抑制
- 生物多様性と生態系の保護と回復
ある活動が「持続可能」と認められるためには、少なくとも一つの環境目標に実質的に貢献し、かつ他の目標に対して「重大な害を及ぼさない(Do No Significant Harm: DNSH)」ことが条件となります。さらに、最低限の社会的・ガバナンス基準も満たす必要があります。
“The EU Taxonomy is a classification system that defines which economic activities can be considered environmentally sustainable.” (EU Taxonomy Regulation)
このフレームワークは、欧州連合域内にとどまらず、世界の投資判断に大きな影響を与えています。投資先の事業がタクソノミーに適合しているかを「taxonomy-aligned」と表現し、その適合度を議論する場面が増えています。
TCFD(気候関連財務情報開示タスクフォース)に基づく開示を議論する
気候変動は企業の財務に大きなリスクと機会をもたらします。TCFDは、企業が投資家や金融機関に対して、気候変動が自社の事業や財務に与える影響を開示するための枠組みを提供しています。これは、投資家が気候関連リスクを考慮した意思決定を行うための情報基盤となります。
企業は、以下の四つの領域について、気候関連の情報を開示することが推奨されています。
| 開示領域 (Core Element) | 開示すべき内容の概要 |
|---|---|
| Governance (ガバナンス) | 気候関連リスク・機会に対する取締役会の監督と、経営陣によるリスク管理への関与。 |
| Strategy (戦略) | 気候関連リスク・機会が企業のビジネス、戦略、財務計画に与える実際的・潜在的な影響。 |
| Risk Management (リスク管理) | 気候関連リスクを特定、評価、管理するプロセス。これを事業全体のリスク管理に統合しているか。 |
| Metrics and Targets (指標と目標) | 気候関連リスク・機会を評価するために使用する指標と、温室効果ガス排出量などの目標。 |
企業の開示内容を評価する際は、「Does the company’s TCFD report clearly show how climate risks are integrated into its business strategy?(その企業のTCFD報告書は、気候リスクがどのように事業戦略に組み込まれているかを明確に示しているか)」といった問いを立てられます。投資家への説明では、「We assess companies based on their TCFD-aligned disclosures(我々は、TCFDに沿った開示に基づいて企業を評価する)」と伝えると、体系的で透明性の高い投資判断を行っている印象を与えることができます。
これらのフレームワークは、単なるチェックリストではありません。それぞれが相互に関連し、持続可能性への取り組みの「質」を多角的に評価するための道具です。グリーンボンド原則は資金の流れを、EUタクソノミーは活動の内容を、TCFDはリスクと戦略の開示をそれぞれ規定しています。これらを総合的に理解することで、表面的な「グリーン」の主張ではなく、実質的な貢献を評価する目を養うことができます。

プロジェクトの環境・社会インパクトを英語で定量化・開示する
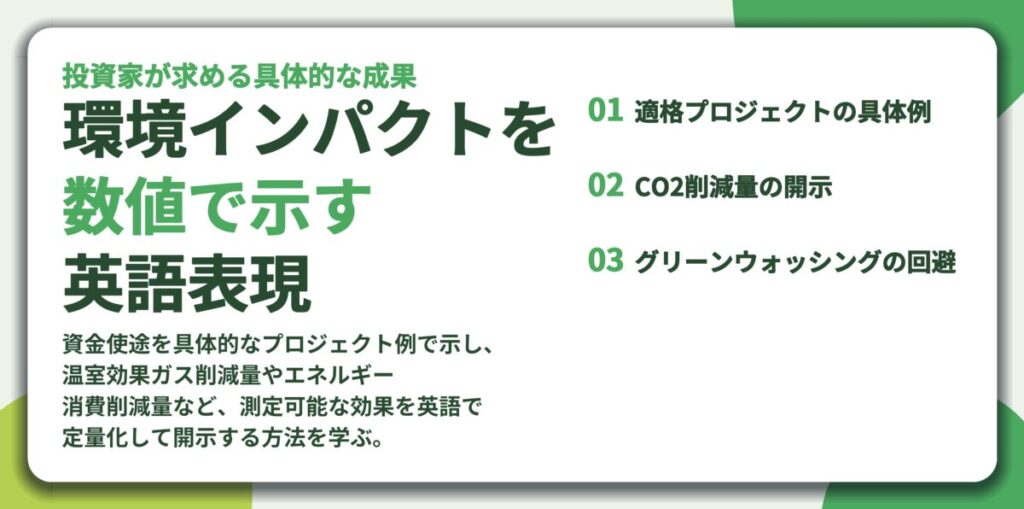
グリーンボンドやESG投資の本質は、資金が「良いこと」に使われたという主張ではなく、具体的で測定可能なインパクトを証明することにあります。投資家やステークホルダーは、プロジェクトの成果を明確な数値で知りたいのです。ここでは、資金の使途を明確にし、その効果を英語で定量化・開示するために必要な実践的な表現を学びます。透明性の高い説明が、信頼を構築し、「グリーンウォッシング」の疑念を払拭する鍵となります。
グリーンボンドの資金使途と適格プロジェクトを具体例で示す
グリーンボンドを発行する際、最も重要なのは調達した資金が何に使われるかを具体的に説明することです。英語では「Use of Proceeds(資金使途)」と呼ばれるこの項目で、環境目的に合致する「Eligible Green Projects(適格プロジェクト)」を列挙します。
以下のようなカテゴリーが代表的です。プロジェクトの種類とその意義をセットで説明できるようになりましょう。
- Renewable Energy (再生可能エネルギー)
風力、太陽光、水力、地熱発電所の建設や運営。化石燃料への依存を減らし、温室効果ガス排出を削減することを目的とします。
例: “Proceeds will be allocated to the construction and operation of a new solar power plant.” (資金は新規太陽光発電所の建設と運営に充当されます。) - Energy Efficiency (エネルギー効率化)
建物の断熱改修、高効率設備の導入、スマートグリッドシステム。エネルギー消費量そのものを減らし、コストと環境負荷の両方を削減します。
例: “Funding will be used for retrofitting public buildings with LED lighting and advanced HVAC systems.” (資金は公共施設のLED照明と高度な空調システムへの改修に使用されます。) - Pollution Prevention and Control (汚染防止・管理)
廃水処理施設のアップグレード、大気汚染物質の除去技術の導入、廃棄物のリサイクルやリユースプロジェクト。環境や地域の健康を直接的に改善します。
例: “The project aims to upgrade wastewater treatment facilities to reduce chemical discharge into rivers.” (このプロジェクトは、河川への化学物質排出を削減するため、廃水処理施設をアップグレードすることを目的としています。) - Sustainable Water Management (持続可能な水管理)
節水技術の導入、水源の保全、干ばつ地域への給水インフラ整備。水資源の持続的な利用を確保します。 - Clean Transportation (クリーンな交通)
電気バスや鉄道の導入、自転車レーンの整備、EV充電インフラの拡充。交通分野からの排出を削減します。
インパクトレポートに記載する主要パフォーマンス指標(KPIs)を選択する
プロジェクトの成果を伝えるには、具体的な数値、つまり「Key Performance Indicators (KPIs)」または「Impact Metrics(インパクト指標)」が不可欠です。これらは投資家が最も注目する部分であり、プロジェクトの成功を客観的に評価する基準となります。
以下は、頻繁に使用されるインパクト指標とその英語表現の例です。自社のプロジェクトに最も関連性の高い指標を選び、定期的に測定し報告することが重要です。
- 温室効果ガス排出削減量
“Annual reduction of CO₂ emissions: 10,000 metric tons” (年間CO₂排出削減量:1万トン)
“Avoided GHG emissions equivalent to taking 2,000 cars off the road for a year.” (年間2,000台の車を道路から減らすのに相当する温室効果ガス排出を回避。) - 再生可能エネルギー発電量
“Annual renewable energy generation: 5 GWh” (年間再生可能エネルギー発電量:5ギガワット時)
“This is equivalent to powering approximately 1,000 households annually.” (これは年間約1,000世帯に電力を供給するのに相当します。) - エネルギー消費削減量
“Reduction in energy consumption: 15%” (エネルギー消費削減率:15%)
“Annual energy savings of 1,000 MWh achieved.” (年間1,000メガワット時のエネルギー節約を達成。) - 水の節約や再利用
“Water savings: 50,000 cubic meters per year” (年間節水量:5万立方メートル)
“Percentage of water recycled: 80%” (水の再利用率:80%) - 廃棄物削減やリサイクル
“Diversion of waste from landfill: 500 tons” (埋立地への廃棄物転換量:500トン)
“Recycling rate of construction waste: 95%” (建設廃棄物のリサイクル率:95%)
「当社が発行したグリーンボンドの資金により建設された風力発電所は、初年度の運転で年間8,500トンのCO₂排出削減に貢献し、これは約1,800世帯分の年間電力消費に相当する5 GWhのクリーンエネルギーを地域に供給したことを意味します。これらの数値は、独立した第三者の検証を受けています。」
“The wind farm financed by our green bond contributed to an annual reduction of 8,500 metric tons of CO₂ emissions in its first year of operation, which means it supplied the region with 5 GWh of clean energy, equivalent to the annual electricity consumption of approximately 1,800 households. These figures have been verified by an independent third party.”
「グリーンウォッシング」のリスクを避ける透明性のある説明を心がける
「グリーンウォッシング」とは、環境配慮をしているように見せかけるが、実際の効果は乏しい、あるいは虚偽の主張を行うことを指します。この疑念を払拭し、信頼を勝ち取るためには、徹底した透明性が唯一の方法です。英語でのコミュニケーションにおいても、以下の点を明確に示す表現を習得しましょう。
- 資金の追跡管理 (Tracking of Proceeds)
調達資金が適格プロジェクトに確実に割り当てられ、他の目的に流用されていないことを示します。
例: “We maintain a dedicated register to track the allocation of green bond proceeds to eligible projects.” (我々は、グリーンボンドの資金が適格プロジェクトに割り当てられていることを追跡するための専用台帳を管理しています。) - 定期的な報告 (Regular Reporting)
資金使途と環境インパクトについて、少なくとも年1回は報告書を公開することを約束します。
例: “We are committed to publishing an annual Green Bond Report detailing the use of proceeds and environmental impact.” (我々は、資金使途と環境インパクトを詳細に記した年次グリーンボンド報告書を公開することを約束します。) - 外部レビュー(外部検証)(External Review)
自社の主張を裏付けるため、独立した第三者の専門家による評価(第二意見)や認証を取得します。これが信頼性を高める最も強力な手段です。
例: “The framework and selected projects have received a positive Second Party Opinion from a leading ESG research provider.” (当社のフレームワークと選定プロジェクトは、主要なESG調査機関から肯定的な第二意見を取得しています。)
例: “Our impact metrics are assured by an independent auditor.” (当社のインパクト指標は、独立した監査人による保証を受けています。)
「〜を目指しています (We aim to…)」「〜に貢献したいと考えています (We hope to contribute to…)」という表現は、将来の不確実な目標を示すには適していますが、過去の実績や現在の事実を報告する際には、「〜を達成しました (We have achieved…)」「〜に貢献しました (We contributed to…)」など、確定的な過去形や現在完了形を使用し、あいまいさを排除することが重要です。
プロジェクトのインパクトを英語で伝えることは、単なる翻訳作業ではありません。測定可能な事実に基づき、透明性のある方法で開示するという、グローバルな投資コミュニケーションの実践そのものです。具体的なプロジェクトタイプ、明確なKPI、そして外部検証という三つの柱を、適切な英語表現で組み立てることで、あなたの取り組みの真価を世界に伝えることができます。
投資家との対話やIR活動で使える実践的英語フレーズ集
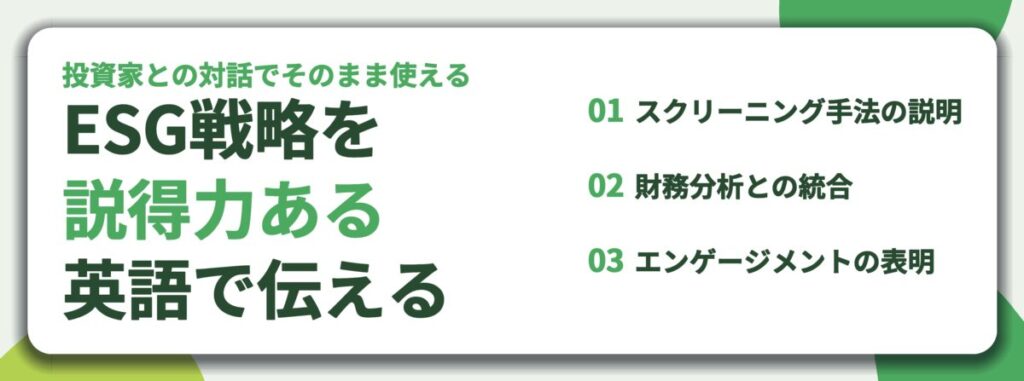
ESG投資戦略を投資家に説明する際には、単に「環境に配慮しています」と伝えるだけでは不十分です。具体的な手法、それが財務分析にどう組み込まれているか、そして株主としての積極的な関与について、明確かつ説得力のある言葉で伝えることが求められます。ここでは、対話の場面でそのまま使える実践的な英語表現を、主要な3つのテーマ別に紹介します。これらを駆使することで、投資家の信頼を獲得し、戦略の深い理解を促すことができるでしょう。
ESG投資戦略と選別(スクリーニング)手法について説明する
投資家は、あなたの会社やファンドがどのような基準で投資先を選んでいるのかを知りたがります。その根幹となるのがスクリーニング手法の説明です。異なるアプローチを区別して説明できれば、投資方針の透明性が高まります。
投資家から「どのようなESG戦略をとっていますか?」と聞かれたら、以下のフレーズで具体的に説明できます。
- ネガティブ・スクリーニング: “We employ negative screening, which means we exclude companies involved in controversial activities such as tobacco, firearms, or fossil fuels from our investment universe.”
(私たちはネガティブ・スクリーニングを採用しており、たばこ、武器、化石燃料など論争のある事業に関わる企業を投資対象から除外しています。) - ポジティブ・スクリーニング: “Our approach is based on positive screening, actively seeking out companies that demonstrate leadership in areas like renewable energy, gender diversity, or sustainable supply chain management.”
(私たちの手法はポジティブ・スクリーニングに基づき、再生可能エネルギー、ジェンダー多様性、持続可能なサプライチェーン管理などの分野でリーダーシップを発揮する企業を積極的に探しています。) - ベストインクラス: “We practice a best-in-class strategy. This involves investing in companies that rank highest on ESG performance within their respective industries, even if that industry itself faces sustainability challenges.”
(私たちはベストインクラス戦略を実践しています。これは、業界自体が持続可能性の課題を抱えていても、各業界内でESGパフォーマンスが最高ランクの企業に投資することを意味します。)
投資判断にESG要素を統合(Integration)するプロセスを伝える
ESGを単なるチェックリストではなく、財務分析の核心に組み込む「統合(Integration)」について説明するのは、より高度な対話になります。どの段階で、どのようにESGリスクと機会を評価するのか、そのプロセスを段階的に示すことがポイントです。
ESG統合を説明する際は、以下のような段階的な説明が有効です。
- Identify: “First, we identify material ESG factors that could significantly impact a company’s financial performance or valuation.”
(まず、企業の財務業績や評価に大きな影響を与える可能性のある重要なESG要素を特定します。) - Assess: “We then assess the company’s exposure and management of those risks and opportunities, using both quantitative data and qualitative analysis.”
(次に、定量データと定性分析の両方を用いて、そのリスクと機会に対する企業のエクスポージャーと管理体制を評価します。) - Adjust: “Based on this assessment, we may adjust our financial forecasts, discount rates, or valuation multiples. For example, poor governance might lead us to increase the cost of capital assumption.”
(この評価に基づき、財務予測、割引率、または評価倍率を調整します。例えば、不十分なガバナンスは資本コストの前提を引き上げる要因となるかもしれません。) - Inform: “Finally, this integrated analysis informs our final investment decision and ongoing portfolio monitoring.”
(最後に、この統合分析が最終的な投資判断と継続的なポートフォリオ監視に反映されます。)
議決権行使(Engagement)と議決権行使(Proxy Voting)の取り組みを紹介する
株主として企業に投資した後も、積極的に関与(エンゲージメント)し、議決権を行使することは、責任ある投資家としての重要な活動です。受動的な保有ではなく、変化を促すための行動について説明する表現を学びましょう。
投資家: “How do you engage with portfolio companies on ESG issues?”
(ESG問題について、ポートフォリオ企業とどのように関わっていますか?)
あなた(資産運用会社担当者): “We believe in active ownership. Our engagement process typically involves private dialogues with company management to discuss areas for improvement, such as climate transition plans or board diversity. We set clear expectations and timelines.”
(私たちは積極的なオーナーシップを信じています。私たちのエンゲージメント・プロセスは通常、気候変動移行計画や取締役会の多様性など改善の余地がある分野について、企業経営陣との非公開対話を含みます。明確な期待とタイムラインを設定します。)
“If dialogue does not lead to sufficient progress, we are prepared to escalate our actions. This can include filing shareholder proposals or using our proxy voting rights to vote against management recommendations on key ESG issues at annual general meetings.”
(対話が十分な進展につながらない場合、行動をエスカレートさせる準備があります。これには、株主提案を提出することや、議決権行使権を用いて年次総会での主要なESG問題に関する経営陣の提案に反対票を投じることが含まれます。)
このように、スクリーニング、統合、エンゲージメントという3つの柱を通して、ESG投資が単なる理念ではなく、体系的な投資プロセスであることを英語で明確に伝えることができます。
- 「ESG統合」と「ESGスクリーニング」の違いを、英語で簡潔に説明するには?
-
“Screening is about selecting or excluding companies based on ESG criteria. Integration, on the other hand, is about incorporating ESG factors into the financial analysis to adjust valuations and better understand risks and opportunities.”(スクリーニングはESG基準に基づいて企業を選別または除外することです。一方、統合はESG要素を財務分析に組み込み、評価を調整し、リスクと機会をより深く理解するためのものです。)という説明が明確です。
- 投資家から「ESG投資はリターンを犠牲にするのでは?」と質問されたら?
-
“Our view is that robust ESG analysis helps identify and mitigate long-term risks that traditional analysis might overlook, such as regulatory changes or reputational damage. We aim for sustainable long-term returns by investing in well-managed companies positioned for the future.”(私たちの見解では、堅実なESG分析は、規制の変化や評判の毀損など、従来の分析が見落とす可能性のある長期的なリスクを特定・軽減するのに役立つと考えています。将来に向けて適切にポジショニングされた、経営の優れた企業に投資することで、持続可能な長期的リターンを目指しています。)と答えることができます。
- 「Proxy Voting(議決権行使)」の具体的な方針を説明するフレーズは?
-
“We have a publicly available proxy voting policy that outlines how we vote on key issues like climate change, executive compensation, and board diversity. We vote case-by-case, guided by our policy and engagement with the company.”(私たちは、気候変動、経営者報酬、取締役会の多様性などの重要課題についてどのように投票するかを概説した公開された議決権行使方針を持っています。当社の方針と企業との対話に基づき、ケースバイケースで投票しています。)という表現が適切です。
グリーンファイナンスの最新動向と将来展望を議論する英語表現
グリーンファイナンスの分野は、気候変動対策から生物多様性の保全、さらに高排出産業の脱炭素化支援へと、その焦点を広げ続けています。このセクションでは、こうした最新の動向や課題を英語で議論・比較するために不可欠な表現を学びます。特に、従来の「グリーン」と「ブラウン」の二項対立を超えた「トランジション・ファイナンス」や、自然資本を評価する新たな枠組みについて、客観的かつ建設的な対話ができるようにしましょう。
トランジション・ファイナンスの役割と課題について語る
鉄鋼やセメント、化学といった産業は、社会インフラに不可欠でありながら、温室効果ガスの排出量が多いという課題を抱えています。こうした産業の脱炭素化を資金面から支援するのが「トランジション・ファイナンス」の考え方です。
この概念を英語で説明する際には、単なる資金提供ではなく、明確な計画に基づく移行プロセスであることを強調します。
- Transition finance is designed to support high-emitting sectors in their journey towards decarbonization, provided they have a credible and science-based transition plan.(トランジション・ファイナンスは、科学的根拠に基づいた信頼できる移行計画を持つ高排出セクターの脱炭素化への旅路を支援するために設計されています。)
- The core challenge lies in ensuring “additionality” — that the financing actually accelerates the transition beyond what would have happened anyway.(核心的な課題は、「追加性」を確保すること、つまり、その資金が、従来のまま進んだ場合を超えて実際に移行を加速させることです。)
投資家や規制当局は、企業の移行計画が「グリーンウォッシング」ではないか、具体的で測定可能な目標に裏打ちされているか、を厳しく見ています。この点について議論する表現も身につけましょう。
自然関連財務情報開示タスクフォース(TNFD)の登場を解説する
気候変動に続く重要なテーマが、生物多様性の損失です。自然資本への依存と影響を企業の財務情報に統合するための国際的な枠組みとして、自然関連財務情報開示タスクフォース(TNFD)が注目を集めています。
TNFDは、気候関連財務情報開示タスクフォース(TCFD)の自然版と捉えられることがあります。両者の関係や、企業が自然リスクをどのように評価・開示すべきかが、投資家との対話における重要なトピックになります。
TNFDの概要とその意義を英語で簡潔に説明する表現は以下の通りです。
- The TNFD framework helps companies identify, assess, and disclose their dependencies and impacts on nature.(TNFDフレームワークは、企業が自然への依存性と影響を特定、評価、開示することを支援します。)
- It moves beyond a pure conservation mindset to a risk management perspective, recognizing that nature loss poses material financial risks.(それは純粋な保全の考え方を超え、自然の損失が重大な財務リスクをもたらすことを認識した、リスク管理の視点へと移行します。)
企業への影響について議論する際は、「リスクと機会」の両面から話を展開できると説得力が増します。
地域・市場によるアプローチの違いを比較する
グリーンファイナンスの実践は、地域によって規制の厳しさや市場の成熟度が大きく異なります。国際的な対話では、これらの違いを客観的に比較し、中立的な立場で分析する能力が求められます。
以下の表は、主要地域のアプローチの特徴を簡潔にまとめたものです。この比較を基に、「一方で…」「それに対して…」といった対比の表現を活用して議論を深めましょう。
| 地域 | 主な特徴とアプローチ | キーワード・規制事例 |
|---|---|---|
| 欧州連合(EU) | 包括的で強制力のある規制を先行させ、市場をリード。タクソノミーやサステナブルファイナンス開示規則が代表的。 | EU Taxonomy, SFDR, 厳格な分類基準 |
| 米国 | 規制より市場主導の傾向が強いが、投資家の圧力と証券取引委員会の開示ガイドラインが影響力を増している。 | SEC Climate Disclosure, 株主提案, 自主的な開示 |
| アジア | 多様性が大きく、各国の事情に合わせたアプローチ。政府主導のグリーン金融ロードマップと、急速に成長するグリーンボンド市場が特徴。 | 国家主導の枠組み, グリーンボンドの急成長, トランジション重視 |
この違いを英語で議論する定型表現をいくつか紹介します。
- While the EU takes a more regulatory-heavy approach, the US market is largely driven by investor demand and voluntary initiatives.(EUがより規制重視のアプローチを取る一方で、米国市場は主に投資家需要と自主的イニシアチブによって牽引されています。)
- In contrast to the standardized EU Taxonomy, Asian markets are developing their own taxonomies that better reflect regional economic structures.(標準化されたEUタクソノミーとは対照的に、アジア市場は地域の経済構造をより反映した独自のタクソノミーを開発しています。)
- It’s crucial to adopt a nuanced view, as the definition of “green” and the pace of transition can vary significantly across jurisdictions.(「グリーン」の定義や移行のペースは管轄区域によって大きく異なり得るため、ニュアンスのある視点を採用することが重要です。)
このような比較は、単に優劣を論じるのではなく、異なる背景を理解し、グローバルな視点で課題を捉えるための基礎となります。自らの立場や戦略を説明する際にも、この文脈を意識した表現が有効です。
- トランジション・ファイナンスは、環境に悪影響を与える産業を延命させるだけではないでしょうか?
-
トランジション・ファイナンスの目的は、産業の延命ではなく、脱炭素化のための変革を加速させることです。そのため、資金提供の条件として、科学的根拠に基づいた具体的な移行計画の提示が求められます。計画が不十分な企業には資金が流れない仕組みが構築されつつあります。
- TNFDは、すでに開示負担が大きい企業にとって更なる負担になりませんか?
-
確かに短期的な開示コストは増える可能性があります。しかし、TNFDは自然関連のリスクと機会を早期に特定し、長期的なビジネスのレジリエンスを高めるためのツールでもあります。多くの企業は、サプライチェーンや事業の継続性にとって自然資本が重要であることを認識しており、TNFDのフレームワークはそのリスク管理を体系化する助けになります。
- 地域ごとに規制や市場の成熟度が異なると、グローバルな企業はどのように対応すべきですか?
-
最も厳格な基準を満たすグローバルな方針を策定し、それをベースに各地域の規制を順守する「ハイブリッド・アプローチ」が現実的です。例えば、EUの基準に準拠した開示をグローバルで行いつつ、アジアや米国では現地の要件や投資家の期待に応じた追加情報を提供します。この柔軟性が、異なる市場での信頼獲得につながります。