在庫の評価方法には主にLIFOとFIFOの2種類があり、どちらを採用するかによって計算される売上原価や在庫金額、さらには税額や財務数値が大きく変わります。
LIFOとFIFOの基本概念を英語のキーワードと共に理解する
企業が会計処理を行う際、商品や材料の在庫をどの金額で評価するかは重要な問題です。この評価方法にはいくつかの種類があり、その中でも代表的なものがFIFO(First-In, First-Out)とLIFO(Last-In, First-Out)です。それぞれの違いを理解するために、まずは基本となる英語のキーワードと定義から確認していきましょう。
Inventory Valuation Methods(在庫評価方法)
商品や材料の在庫を帳簿上でどの価格で評価するかを定める会計・管理の手法です。
Cost of Goods Sold (COGS)(売上原価)
販売した商品の仕入れにかかった費用のことです。
Ending Inventory(期末在庫)
会計期間の終わり時点で保有している在庫のことです。
会計におけるLIFOとFIFOの定義と英語での表現
FIFOは日本語で「先入先出法」、LIFOは「後入先出法」と訳されます。この名前が示す通り、商品の流れをどのように仮定するかが両者の根本的な違いです。
- FIFO (First-In, First-Out): 最初に仕入れた(First-In)商品を、最初に販売する(First-Out)とみなす方法です。英語圏ではこのままFIFOと呼ばれます。飲食業界の食材管理など、実際の物理的な流れに近いため、直感的に理解しやすいのが特徴です。
- LIFO (Last-In, First-Out): 最後に仕入れた(Last-In)商品を、最初に販売する(First-Out)と仮定する方法です。価格が上昇するインフレ環境下では、最新の高い仕入原価が売上原価に反映されやすいという特徴があります。
これらの評価方法が直接影響を与えるのは、先に紹介した2つの財務指標です。COGS(売上原価)とEnding Inventory(期末在庫)の金額が、選択する方法によって異なって計算されます。
具体的な商品の流れと原価計算の仕組みを図解
概念をより具体的にするために、簡単な例で考えてみます。ある商品を以下の順番で仕入れ、販売したとします。
| 日付 | 仕入数 | 仕入単価 | 備考 |
|---|---|---|---|
| 期首在庫 | 20個 | 100円 | 前期から繰越 |
| 4月10日 | 30個 | 120円 | 新規仕入 |
| 6月15日 | 50個 | 150円 | 新規仕入 |
この期間中に、合計で80個を販売した場合、売上原価(COGS)と期末在庫(20個)の評価額は、方法によって次のように変わります。
- FIFO(先入先出法)の場合: 最初に仕入れた(古い)商品から順に販売したとみなします。したがって、売上原価は期首在庫の20個(100円)と4月仕入の30個(120円)、6月仕入の50個のうち30個(150円)を合計した金額になります。期末在庫には、最も最近仕入れた6月仕入分の残り20個(150円)が残ります。
- LIFO(後入先出法)の場合: 最後に仕入れた(新しい)商品から順に販売したとみなします。売上原価は、6月仕入の50個(150円)と4月仕入の30個(120円)を合計した金額になります。期末在庫には、最も古い期首在庫の20個(100円)が残ります。
この例からも明らかなように、インフレ(物価上昇)が進む環境では、LIFOを採用すると最新の高い仕入原価が売上原価に計上されるため、COGSが高く、結果として利益が低く計上されます。一方、FIFOでは古い安い原価が売上原価に計上されやすいため、利益が高く見える傾向があります。
それぞれの評価方法が選択されるビジネス環境と背景
企業がFIFOとLIFOのどちらを採用するかは、単なる計算の都合ではなく、経営環境や税務戦略、さらには適用可能な会計基準に大きく影響されます。
- FIFOのメリット: 実際の商品の物理的な流れ(例えば、消費期限の短い食品など)に近いため、在庫管理と会計処理の整合が取りやすい点が挙げられます。また、期末在庫が最新の仕入価格で評価されるため、貸借対照表上の資産価値が時価に近くなります。
- FIFOのデメリット: インフレ期には売上原価が実際よりも低く計上され、利益が過大に表示される可能性があります。これは税務上、支払う税金が多くなることを意味します。
対してLIFOは、インフレ環境下での税務上のメリットが最大の特徴です。売上原価が高くなることで課税対象となる利益が抑えられ、キャッシュフローの改善につながります。しかし、重要な国際的な会計基準の差異として知っておくべきことがあります。
国際会計基準(IFRS)では、LIFOの使用が原則として禁止されています。一方、米国会計基準(US GAAP)ではLIFOの使用が許容されています。このため、日本企業でもIFRSを適用している場合はLIFOを選択できません。会計基準の違いは、企業の財務諸表の国際比較を難しくする要因の一つとなっています。
結局のところ、どちらの方法が「正しい」という絶対的な答えはありません。企業は自社の業種、在庫の性質、経営戦略、そして準拠する会計基準に照らし合わせて、適切な評価方法を選択する必要があるのです。
財務諸表への具体的な影響:英文サンプルと数値シミュレーション
LIFOとFIFOの選択が、実際の財務諸表にどのような違いをもたらすのかを具体的な数値例で確認します。ここでは、インフレ局面を想定し、同一条件で両方の評価方法を適用した場合の損益計算書と貸借対照表を比較します。
同一条件下でFIFOとLIFOを適用した損益計算書・貸借対照表の比較
架空の企業「ABC社」の取引を例に考えます。商品の購入単価が上昇する中で、次のような在庫の動きがあったと仮定します。
- 期首在庫:100個 @ 100円
- 期中仕入:100個 @ 150円
- 期末販売:100個 @ 200円
この時、FIFOとLIFOでは売上原価と期末在庫の金額が以下のように変わります。
| 項目 | FIFO (先入先出) | LIFO (後入先出) |
|---|---|---|
| 売上原価 (COGS) | 100個 × 100円 = 10,000円 | 100個 × 150円 = 15,000円 |
| 期末在庫 | 100個 × 150円 = 15,000円 | 100個 × 100円 = 10,000円 |
この計算結果をもとに、簡易的な損益計算書と貸借対照表を作成します。英語の財務諸表の表示をイメージし、比較してみましょう。
| Income Statement (Partial) | FIFO | LIFO |
|---|---|---|
| Sales Revenue | 20,000 | 20,000 |
| Cost of Goods Sold (COGS) | 10,000 | 15,000 |
| Gross Profit | 10,000 | 5,000 |
| Operating Expenses (仮定) | 3,000 | 3,000 |
| Income Before Tax | 7,000 | 2,000 |
| Income Tax Expense (税率30%) | 2,100 | 600 |
| Net Income | 4,900 | 1,400 |
Sales Revenue: 売上高、Cost of Goods Sold (COGS): 売上原価、Gross Profit: 売上総利益、Operating Expenses: 販売費及び一般管理費、Income Before Tax: 税引前当期純利益、Income Tax Expense: 法人税等、Net Income: 当期純利益。
利益(Net Income)と税金(Income Tax Expense)への即時的影響を検証
上の表から明らかなように、インフレ期にLIFOを適用すると、売上原価(COGS)が最新の高い仕入原価で計算されます。その結果、売上総利益(Gross Profit)と当期純利益(Net Income)がFIFOよりも低く計上されます。この例では、LIFOの方が3,500円も利益が少なくなっています。
利益が少なければ、税引前利益も減り、それに伴う法人税等(Income Tax Expense)の金額も変わります。税率を30%と仮定すると、FIFOでは2,100円の税金が発生するところ、LIFOでは600円と大幅に少なくなります。
このように、LIFOはインフレ時に課税対象となる利益を圧縮することで、短期的なキャッシュフローの改善に寄与する可能性があります。ただし、これは会計上の仮定によるものであり、実際の商品の流れを反映しているとは限りません。
在庫資産の評価額が財務比率分析に及ぼす波及効果
評価方法の違いは、損益計算書だけでなく貸借対照表にも影響し、結果として重要な財務比率の見え方を変えます。同じ例で、売上総利益率(Gross Profit Margin)と在庫回転率(Inventory Turnover)を計算してみましょう。
| 財務比率 | 計算式 | FIFO | LIFO |
|---|---|---|---|
| Gross Profit Margin | Gross Profit / Sales | 10,000 / 20,000 = 50% | 5,000 / 20,000 = 25% |
| Inventory Turnover | COGS / Average Inventory* | 10,000 / 12,500 = 0.8回 | 15,000 / 10,000 = 1.5回 |
*平均在庫は簡略化のため期末在庫(FIFO:15,000, LIFO:10,000)で計算。
財務比率は評価方法によって大きく異なって見えます。例えば、LIFOを採用すると在庫回転率が高く見え、在庫管理が効率的であるかのような印象を与える可能性がありますが、これは単に在庫金額が古い安いコストで評価されているためです。
以下は、評価方法が異なる企業間で財務分析を行う際の注意点です。
- 収益性分析:LIFOはインフレ時に利益率を低く見せるため、FIFO採用企業と単純比較すると収益性が低く評価されるリスクがあります。
- 効率性分析:在庫回転率が高く算出されるため、在庫管理の実態よりも効率的に見えることがあります。
- 安全性分析:LIFOでは在庫資産の評価額が低くなるため、流動比率や自己資本比率といった財務健全性の指標にも影響を与えます。
使用できる在庫評価方法は会計基準によって異なります。米国会計基準(US GAAP)ではLIFOの使用が認められていますが、国際会計基準(IFRS)ではLIFOの使用が認められていません。そのため、国際的に事業を展開する多くの企業は、FIFOや加重平均法を採用しています。
このように、LIFOとFIFOの選択は単なる会計処理の違いではなく、報告される利益、納税額、そして投資家や債権者が目にする財務の健全性や事業の効率性の「見え方」に直接的な影響を与える重要な経営判断です。財務諸表を読む際には、注記を確認し、その企業がどの評価方法を採用しているかを把握することが不可欠です。
LIFOリザーブ(LIFO Reserve)が握る鍵:財務数値調整の実践プロセス
異なる在庫評価方法を採用する企業間の財務数値を比較する際、LIFOリザーブはその差を埋める重要な鍵となります。このセクションでは、LIFOリザーブの定義から始め、実際に財務数値を調整する手順、そしてその調整がもたらす分析視点の変化までを具体的に解説します。
LIFOリザーブの定義と財務諸表注記(Footnotes)での開示例
LIFOリザーブとは、LIFO法で評価した在庫金額と、FIFO法で評価した場合の金額との差額を指す勘定科目です。米国会計基準では、LIFO法を採用している企業は、その差額を「LIFO Reserve」として財務諸表の注記に開示することが一般的です。この数字は、純資産の部に直接計上されることもあります。
財務諸表を詳細に分析する際には、注記(Footnotes)の「Significant Accounting Policies(重要な会計方針)」や「Inventories(棚卸資産)」のセクションを確認します。そこにLIFO法の採用が明記されており、多くの場合、LIFOリザーブの金額が具体的に記載されています。この開示が、異なる会計方針による見かけ上の差異を補正するための唯一の手がかりとなるのです。
LIFOリザーブは、LIFO法とFIFO法の評価差額であるため、通常はプラスの値になります。これは、一般的に物価が上昇する局面において、LIFO法の在庫評価額がFIFO法よりも低くなるためです。このリザーブの金額が大きいほど、両者の評価額のギャップが大きいことを意味します。
LIFOリザーブを用いてLIFOベースの数値をFIFOベースに調整する手順
LIFOリザーブの金額が分かれば、LIFOベースの財務数値をFIFOベースに「読み替える」ことが可能です。この調整は、主に売上原価(Cost of Goods Sold)と在庫金額(Inventory)に対して行います。
LIFO法で報告されている期末在庫金額に、LIFOリザーブの金額を加算します。これでFIFO法に基づく在庫評価額が求められます。
FIFO Inventory = LIFO Inventory + LIFO Reserve
LIFO法で報告されている売上原価から、当期のLIFOリザーブの増減額を差し引きます。リザーブが増加した場合(物価上昇期)、LIFOの売上原価はFIFOよりも高く計上されているため、調整により売上原価は減少します。
FIFO COGS = LIFO COGS – (当期LIFO Reserve増加額)
調整後の在庫金額と売上原価を用いて、在庫回転率や売上総利益率などの財務比率を再計算します。これにより、LIFOの影響を取り除いた純粋な事業効率を評価できるようになります。
この調整プロセスを経ることで、LIFO法を採用している企業の財務数値を、あたかもFIFO法を採用していた場合の数値として捉え直すことが可能になります。
調整後の数値がもたらす分析視点の変化と投資判断への活用
LIFOリザーブによる調整は、単なる数字の置き換えではありません。分析者や投資家の視点そのものを変える効果があります。
- 企業間比較の公平性の確保:異なる在庫評価方法を採用する同業他社と、売上原価率や在庫効率を公平に比較できるようになります。特に、IFRSを適用する企業(LIFO禁止)と米国会計基準(LIFO容認)を適用する企業の比較において、この調整は不可欠です。
- 真の収益性の把握:物価上昇期にLIFO法は売上原価を過大に計上するため、見かけ上の利益が圧縮されます。FIFOベースに調整することで、より現在の市価に近いコスト構造に基づいた、実質的な収益性を評価できます。
- 財務健全性の再評価:LIFO法では在庫資産が過少評価されるため、流動比率や自己資本比率などの安全性指標が低く見える傾向があります。FIFOベースに調整することで、より実態に近い財務の健全性を確認できます。
- キャッシュフローの理解:LIFO法は税務上、売上原価を高く計上できるため、税負担を先送りする効果(税務上のLIFO便益)があります。この便益の規模をLIFOリザーブを通じて間接的に把握し、企業の実効税率やフリーキャッシュフローへの影響を考察する材料とします。
最終的に、これらの調整と分析はより質の高い投資判断へとつながります。表面的な利益数字だけを見るのではなく、会計方針の違いを超えた事業の本質的な収益力と財務体質を評価するためのツールとして、LIFOリザーブの理解と活用は財務分析の実務において重要なスキルとなります。
次のステップとして、これらの調整後の数値を用いて、実際の企業分析のシナリオを想定した演習を行うことで、理解をさらに深めることができます。
実務で直面する課題:連結決算と国際会計基準適用時の対応
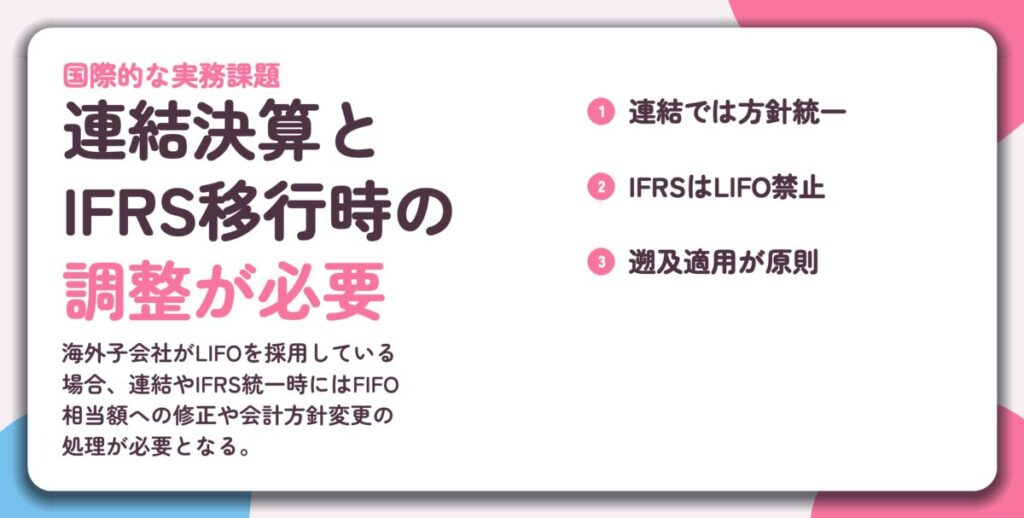
これまでLIFOとFIFOの財務数値への影響を学びましたが、実務では異なる会計基準を採用するグループ会社を連結する場面で、この違いが大きな課題となります。特に、親会社が国際財務報告基準(IFRS)を採用し、海外子会社が米国会計基準(US GAAP)でLIFOを適用している場合、連結調整の必要性が生じます。このセクションでは、連結決算の調整プロセスと、会計基準をIFRSへ統一する際の実務的なポイントを解説します。
海外子会社がLIFOを採用している場合の連結調整仕訳の考え方
連結財務諸表を作成する際には、同一の取引について連結会社間で会計方針を統一するのが原則です。財務会計基準機構による「実務対応報告第18号」も、連結財務諸表の作成において、同一環境下で行われた同一の性質の取引等について、親会社及び子会社が採用する会計方針は、原則として統一しなければならないとしています。したがって、親会社がIFRS(原則としてLIFO禁止)を、海外子会社がUS GAAP(LIFO適用可能)を採用している場合、連結の段階で在庫の評価方法を統一するための調整が必要になります。
具体的には、子会社の財務諸表を連結に持ち込む前に、LIFOで計算された在庫評価額をFIFO相当の額に修正する仕訳を会計システム上で行います。この調整は、連結決算手続上、当期純利益が適切に計上されるよう行う必要があります。調整額は「LIFOリザーブ」の情報を基に算出され、売上原価と在庫の帳簿価額に同時に影響を与えます。
実務対応報告では、在外子会社の財務諸表が米国会計基準に準拠している場合でも、連結決算手続上利用することができるとしています。しかし、それが連結上「明らかに合理的でない」と認められる場合(例えばLIFOとFIFOの著しい乖離)には、修正を行わなければならないと留意する必要があります。
IFRSへコンバージョンする際のLIFO廃止に伴う会計処理と開示
グループ全体の会計基準をIFRSへ統一する(コンバージョンする)際、LIFOを採用していた事業単位はこれを廃止し、FIFOや加重平均法などのIFRSで認められる方法へ変更しなければなりません。この変更は、会計方針の変更として扱われます。
会計方針の変更は、原則として遡及適用が求められます。つまり、過去の財務諸表を、あたかも最初から新しい方針(例えばFIFO)を適用していたかのように修正して再表示する必要があります。これにより、比較可能性が確保されます。ただし、遡及適用が実務上不可能な場合には、将来適用(変更期以後に適用)も認められることがありますが、その理由を開示する必要があります。
LIFO liquidation(LIFO清算)が発生している場合、その影響は特に注意が必要です。在庫数量が減少し、古く安い原価の商品が売上原価に計上されることで、一時的に利益が膨らむ現象です。IFRSへの移行時にこの影響を適切に分析・開示しないと、業績変動の理由を誤解させる可能性があります。
実務で使える英語フレーズ:注記の読み方と内部文書での議論例
連結や基準変換の実務では、英文の注記(footnotes)を読み解き、内部で議論する能力が不可欠です。以下に、頻出する表現とその使用例を示します。
- Inventory valuation method(在庫評価方法)
“The subsidiary in the United States values its inventory using the Last-In, First-Out (LIFO) method under US GAAP.”
(米国の子会社は、米国会計基準に基づき、後入先出法(LIFO)を用いて在庫を評価しています。) - Convergence / Conversion to IFRS(IFRSへの収束/変換)
“As part of the group-wide conversion to IFRS, the LIFO method is being eliminated, and the FIFO method will be adopted prospectively from the beginning of the next fiscal year.”
(グループ全体のIFRSへの変換の一環として、LIFO法を廃止し、次の会計年度の初日から将来適用でFIFO法を採用します。) - Adjustment upon consolidation(連結時の調整)
“For consolidation purposes, inventory valued under LIFO has been adjusted to approximate FIFO cost. The resulting adjustment increased consolidated inventory by $X and decreased cost of sales by $X.”
(連結の目的上、LIFOで評価された在庫はFIFO原価に近似するよう調整されました。この調整の結果、連結在庫はXドル増加し、売上原価はXドル減少しました。) - Impact of LIFO liquidation(LIFO清算の影響)
“The decline in inventory quantities resulted in a LIFO liquidation, which decreased cost of sales and increased gross profit by approximately $Y for the period.”
(在庫数量の減少によりLIFO清算が発生し、当期の売上原価を減少させ、売上総利益を約Yドル増加させました。)
内部文書や会議での議論では、「How does the LIFO reserve compare to last quarter?(LIFOリザーブは前四半期と比べてどうか)」、「Have we assessed the materiality of the adjustment?(調整の重要性を評価したか)」といった具体的な問いかけが、実務的な課題を浮き彫りにします。在庫評価方法の違いは単なる計算方法の差ではなく、グループ全体の財務数値の整合性と、投資家に対する開示の透明性に直結する重要な実務課題であることを常に意識することが求められます。
ケーススタディ:架空の企業財務データを用いた総合分析演習
理論だけでは理解が曖昧になりがちなLIFOとFIFOの財務数値への影響。ここでは架空の企業「Alpha社」の貸借対照表と損益計算書、そして重要な注記情報を基に、LIFOからFIFOへ実際に数値を調整する一連の手順を追体験します。最終的には調整前後の主要な財務比率を計算し、より実態に近い企業評価を行うための視点を養います。
注記情報からLIFOリザーブを抽出しFIFOベース数値を算出する
Alpha社(LIFO法採用)の決算書より抜粋。注記に「LIFOリザーブは300」と記載。
- 売上高:2,000
- 売上原価(LIFOベース):1,200
- 棚卸資産(LIFOベース):400
- 流動資産合計:800
- 流動負債合計:500
- 自己資本:700
- 総資産:1,500
財務諸表の注記に示されたLIFOリザーブは、LIFO法とFIFO法の在庫評価額の差です。この300を鍵に、棚卸資産と売上原価をFIFOベースに調整します。
LIFOベースの棚卸資産(400)にLIFOリザーブ(300)を加えます。これにより、より現在の市価に近いFIFOベースの棚卸資産(700)が算出されます。
LIFOベースの売上原価(1,200)からLIFOリザーブ(300)を差し引きます。FIFO法では古い安い原価が先に計上されるため、売上原価は低くなり(900)、結果として売上総利益は増加します。
棚卸資産の増加に伴い、流動資産合計と総資産もそれぞれ300増加します。一方、負債と自己資本は変わりませんが、資産増加により自己資本比率は変化します。
調整前後の財務比率を計算し、企業の実力評価がどう変わるかを考察
以下の3つの主要な財務比率の変化を確認します。
| 財務比率 | LIFOベース | FIFOベース | 変化の意味 |
|---|---|---|---|
| 流動比率 | 800 ÷ 500 = 160% | 1,100 ÷ 500 = 220% | 短期的な支払能力がより良好に見える。 |
| 棚卸資産回転率 | 1,200 ÷ 400 = 3.0回 | 900 ÷ 700 ≈ 1.3回 | 在庫の回転速度が遅く見える。 |
| 売上高総利益率 | (2,000-1,200)÷2,000=40% | (2,000-900)÷2,000=55% | 企業の収益力が大幅に向上して見える。 |
この変化から重要な洞察が得られます。LIFO法を使用する企業は、物価上昇期に保守的な財務体質(低い資産、低い利益)を報告する傾向があります。一方、FIFO法に調整すると、資産と利益が増加し、見かけ上の収益性と安全性が向上します。
分析結果を簡潔にまとめる英語でのコメント作成
実務では、分析で得られた知見を簡潔にまとめて報告する能力が求められます。以下は、今回のケーススタディから導き出せるインサイトの一例です。
“Adjusting Alpha’s inventory from LIFO to FIFO reveals a stronger balance sheet and higher profitability. Investors should be aware that LIFO understates both assets and earnings during inflationary periods.”
「Alpha社の在庫をLIFOからFIFOに調整すると、より強固な財務体質と高い収益性が明らかになります。投資家は、LIFO法がインフレ期に資産と利益の両方を過小評価する可能性を認識すべきです。」
このような演習を通じて、財務諸表の表面的な数字だけでなく、会計方針の違いが隠す真の企業価値を読み解く力を養うことができます。