連結キャッシュフロー計算書は、企業グループ全体としての外部との「真の資金の出入り」だけを映し出す財務諸表です。親会社と子会社それぞれのキャッシュフロー計算書を単純に足し合わせただけでは、グループ内での資金の動きも含まれ、実際の財務体質を見誤る可能性があります。内部取引を消去することで初めて、企業グループが外部からどれだけ資金を調達し、どのように投資し、事業活動でどれだけのキャッシュを生み出しているのか、その実態が浮かび上がります。
連結キャッシュフロー計算書が映し出す「真の資金循環」とは
連結キャッシュフロー計算書の目的は、法的には独立した複数の会社からなる企業グループを、単一の経済主体として捉えた資金の流れを明らかにすることにあります。親会社と子会社の間で発生する売買や貸し借りは、グループの内部で資金が移動しただけに過ぎません。この内部取引を調整し、外部との取引だけを純粋に集計した結果が、連結キャッシュフロー計算書なのです。
連結キャッシュフロー計算書は、企業グループの「外部との資金の動き」を純化したレポートです。親子会社間の内部取引を消去することで、投資家や債権者が知りたい「グループ全体としての資金の健全性」だけを抽出して示します。
この「真の資金循環」を理解するには、個別の計算書と連結計算書の違いを明確に押さえることが近道です。
| 比較項目 | 個別キャッシュフロー計算書 | 連結キャッシュフロー計算書 |
|---|---|---|
| 対象 | 単一の法人(親会社または各子会社) | 企業グループ全体(単一の経済主体) |
| 目的 | その会社単体の資金収支を明らかにする | グループ全体の外部との資金収支を明らかにする |
| 内部取引 | 全ての取引(外部・内部)をそのまま記載 | グループ内取引は消去・調整される |
| 読み取れる情報 | 個別会社の資金繰りや支払能力 | グループ全体の資金創出力と財務戦略 |
個別CF計算書の単純合計では見えないもの
親会社と子会社の個別キャッシュフロー計算書を単純に合計した数字は、一見するとグループ全体の資金動向を示しているように思えます。しかし、ここには重大な落とし穴があります。
親会社が子会社に商品を100万円で売り上げ、子会社がその代金を現金で支払った場合を考えてみましょう。
- 親会社の個別CF計算書:営業活動によるキャッシュ・フローが100万円増加(売上収入)。
- 子会社の個別CF計算書:営業活動によるキャッシュ・フローが100万円減少(仕入支出)。
- 単純合計:営業CFの増減は±0円。
合計するとキャッシュの増減は相殺されゼロになります。これは、グループ全体として見れば、外部から資金が流入したわけでも、流出したわけでもないからです。この内部取引による「見かけ上の資金移動」をそのまま合計してしまうと、営業活動の実力が過大または過小に評価されるリスクが生じます。連結キャッシュフロー計算書は、こうした内部取引の影響を除去し、純粋な外部収入・支出だけを表示します。
内部取引消去がキャッシュフローに与える核心的影響
連結キャッシュフロー計算書を作成する際の内部取引消去は、単なる数字の相殺作業ではありません。キャッシュフロー計算書の3つの区分、すなわち「営業活動」「投資活動」「財務活動」のそれぞれに、独特の影響を与えます。
- 営業活動によるキャッシュ・フロー:最も頻繁に影響を受けます。先の例のように、内部売買による売掛金・買掛金や在庫の増減は消去されます。また、親子会社間の利息や配当金の受け取り・支払いも、連結上は内部取引として消去されるため、営業CFから除外されます。
- 投資活動によるキャッシュ・フロー:親会社が子会社の株式を取得した場合、個別計算書では「投資活動によるキャッシュの流出」として計上されます。しかし、連結上では子会社の資産・負債を親会社のそれに合算するため、この株式取得取引は消去され、投資活動CFには反映されません。代わりに、子会社の資産・負債が連結バランスシートに組み込まれます。
- 財務活動によるキャッシュ・フロー:親子会社間の資金の貸し借りは消去されます。ただし、子会社が外部の金融機関から借り入れた資金は、グループ全体として見ても外部からの調達となるため、連結財務活動CFに計上されます。
このように、内部取引消去の処理を理解することは、連結キャッシュフロー計算書の数字の背後にある経済的実態を読み解くための第一歩です。実務では、これらの調整がどの区分でどのように行われるかを把握することで、企業グループの資金戦略の核心に迫ることができるのです。
内部売買取引の消去が営業キャッシュフローに与える影響
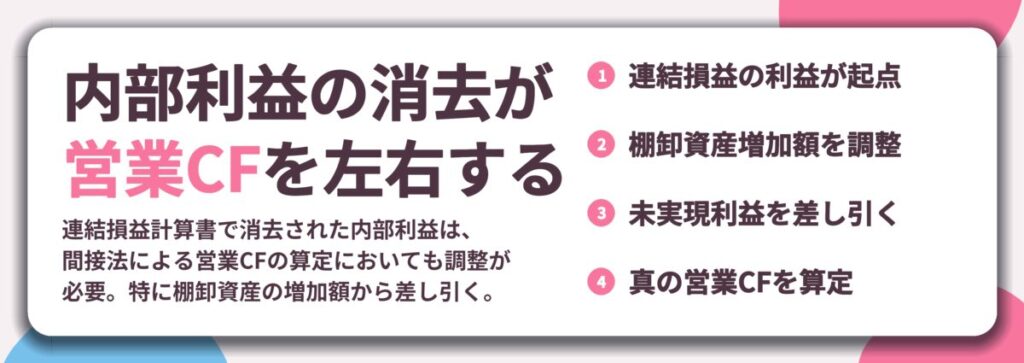
連結損益計算書で内部取引や未実現利益を消去するのは、企業グループの「真の利益」を求めるためです。これは連結キャッシュフロー計算書の作成においても同様の調整が不可欠です。なぜなら、連結損益計算書に計上された利益は、営業キャッシュフローを間接法で算定する際の出発点となるためです。つまり、連結損益計算書で消去された内部利益は、連結キャッシュフロー計算書上でも調整されなければ、外部との真の資金の流れを正しく反映できません。
連結売上高・売上原価と内部利益の消去プロセス
連結キャッシュフロー計算書の調整を理解するには、まず連結損益計算書の内部利益消去の仕組みを確認する必要があります。親会社が子会社に商品を販売し、その商品が子会社の期末在庫として残っている場合を考えます。
この時、親会社の売上と子会社の売上原価には、グループ外部の取引ではない金額が含まれています。また、親会社が子会社に販売した際に生じた利益は、グループ全体から見ればまだ外部に販売されていない商品に含まれる「未実現利益」です。連結財務諸表はこれを売上高、売上原価、および棚卸資産から取り除きます。
- 連結売上高から、内部売上高を差し引く。
- 連結売上原価から、内部売上高に対応する原価を差し引く。
- 子会社の棚卸資産に含まれる未実現利益を、棚卸資産の評価減と利益の取り崩しとして処理する。
この一連の仕訳により、連結損益計算書の利益は、グループが外部から稼ぎ出した「真の利益」に修正されます。この修正後の利益が、連結キャッシュフロー計算書における営業キャッシュフローの出発点となるのです。
キャッシュフロー計算書における内部取引消去の調整方法
連結キャッシュフロー計算書(間接法)では、営業活動によるキャッシュフローを、連結当期純利益に様々な調整を加えて算出します。ここで発生するのが、内部利益に関する調整項目です。具体的には、「棚卸資産の増加額」の調整において、その増加額から内部利益分を差し引く必要があります。
連結キャッシュフロー計算書で調整するのは、外部との取引に基づく資金の流れだけです。連結損益計算書上で取り除かれた内部利益は、営業キャッシュフローの計算過程でも同様に取り除かれます。
なぜこの調整が必要なのでしょうか。棚卸資産の増加は、現金の流出(キャッシュアウト)を意味し、営業キャッシュフローを減少させる項目です。しかし、子会社の在庫増加額のうち、親会社からの仕入価格に内部利益が上乗せされている部分は、グループ全体にとっては現金の流出を伴いません。この部分を調整せずにそのまま計上すると、実際よりも営業キャッシュフローが少なく見積もられてしまうのです。
親会社が子会社に原価80で仕入れた商品を100で販売し、子会社が期末に全量を在庫として保有しているケースを考えます。連結仕訳では、内部売上高100と内部売上原価80を相殺消去し、残る未実現利益20を棚卸資産の評価減と利益の取り崩しとして処理します。
仕訳例: (借) 売上高 100 / (貸) 売上原価 80 (貸) 棚卸資産 20
親会社と子会社のキャッシュフロー計算書を単純合計します。この時点では、子会社の棚卸資産増加額は100(仕入価格)、営業利益には親会社の内部利益20が含まれています。
連結キャッシュフロー計算書では、連結当期純利益に調整を加えます。棚卸資産の増加額はキャッシュフローを減少させる項目ですが、その増加額100のうち、内部利益20は外部への資金流出ではないため、調整項目として加算戻し(または減算しない)処理を行います。
- 調整前: 棚卸資産の増加(100)→ キャッシュフローを100減少
- 調整後: 棚卸資産の増加(100 – 内部利益20 = 80)→ キャッシュフローを80のみ減少
この調整の結果、連結キャッシュフロー計算書に反映される棚卸資産の増加額は80となり、これは親会社が外部から商品を仕入れるために実際に支出した原価と一致します。これにより、グループ全体としての真の資金の動きが明らかになるのです。
| 項目 | 単体CF合計 | 連結調整 | 連結CF | 意味 |
|---|---|---|---|---|
| 営業利益 | 120 (内部利益20含む) | 内部利益20を控除 | 100 | 外部取引のみの利益 |
| 棚卸資産増加 | 100 | 内部利益20分を加算戻し | 80 | 外部への実際の支出原価 |
| 営業CF | 20 | 内部取引の影響を除去 | 20 | 真の営業活動による資金増減 |
表のように、単体のキャッシュフロー計算書を合計しただけでは、内部利益の影響で営業利益と棚卸資産増加額の両方に歪みが生じています。連結調整によりこれらを除去することで、最終的な営業キャッシュフローは変わらないものの、その構成要素が外部取引だけに基づいた透明性の高いものになります。これが連結キャッシュフロー計算書の核心的な役割です。
前のセクションでは、内部売買取引の消去が営業キャッシュフローに与える影響を確認しました。しかし、連結キャッシュフロー計算書の調整は、営業活動だけでなく財務活動によるキャッシュフローにも及びます。特に、親会社と子会社、あるいは子会社同士の資金の貸し借りは、グループ全体として見れば外部との取引ではなく、連結上で消去される必要があります。
内部債権・債務と資金貸借の消去が財務活動CFに及ぼす波及
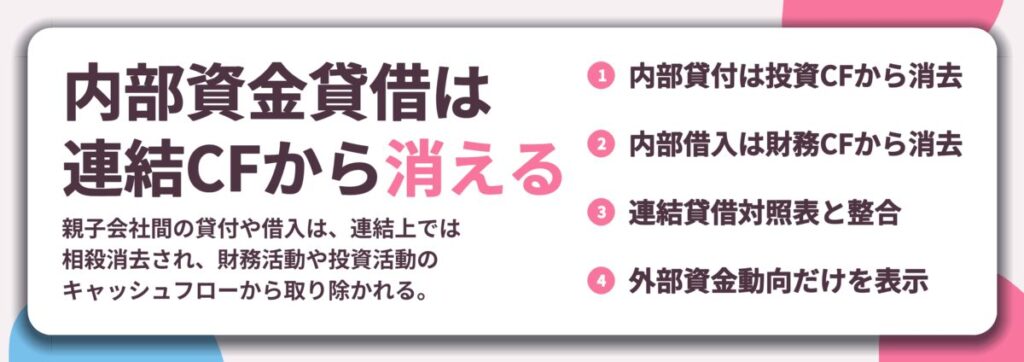
連結キャッシュフロー計算書の目的は、企業グループの「真の外部資金の流れ」を映し出すことです。親会社と子会社の間でお金を融通し合うことは、グループ内では日常的に行われますが、これは外部投資家や債権者にとって意味のある資金動きではありません。このような内部取引を消去することで初めて、企業グループが外部から純粋にどれだけ資金を調達・返済したのかが明らかになります。
子会社間の資金貸借と連結キャッシュフローの関係
単体のキャッシュフロー計算書において、他社への貸付金の増加は「投資活動によるキャッシュフロー」の流出項目として、また借入金の増加は「財務活動によるキャッシュフロー」の流入項目として計上されます。しかし、これが連結グループ内の会社間で行われた場合、問題が生じます。
- 親会社Aが子会社Bに資金を貸し付けた場合、A社単体では「投資活動」によるキャッシュの流出が計上されます。
- 一方、B社単体では、親会社からの借入により「財務活動」によるキャッシュの流入が計上されます。
この2つを単純に足し合わせると、グループ全体としてキャッシュの流出と流入が相殺されるはずなのに、両方が連結計算書に残ってしまいます。これでは、グループが外部から資金を調達したのか、あるいは外部へ投資したのか、実態が見えなくなってしまうのです。そのため、連結上ではこの内部資金貸借の増減を財務活動セクションから消去する調整が必要となります。
ある会計期間中に、親会社Xが子会社Yに対して1,000万円を貸し付けたとします。この取引による各社の単体キャッシュフロー計算書と、連結調整のプロセスは以下の通りです。
1. 単体キャッシュフロー計算書の状況:
| 会社 | キャッシュフロー区分 | 項目 | 金額(万円) |
|---|---|---|---|
| 親会社X | 投資活動 | 貸付金の増加 | -1,000 |
| 子会社Y | 財務活動 | 借入金の増加 | +1,000 |
2. 連結調整仕訳:
連結上、内部債権・債務は相殺消去されます。連結キャッシュフロー計算書を作成するための調整仕訳は、この消去を反映させます。
仕訳: (借方)財務活動CF(借入金の増加) 1,000 / (貸方)投資活動CF(貸付金の増加) 1,000
3. 連結キャッシュフロー計算書の結果:
この調整により、親会社の投資活動による流出と子会社の財務活動による流入が相殺され、連結計算書からは両方の項目が消えます。これで、グループ外部との真の資金の動きだけが残ることになります。
内部取引消去と連結貸借対照表の整合性確保
連結キャッシュフロー計算書は、連結損益計算書と連結貸借対照表の変化から作成されます。したがって、内部取引の消去はこれら3つの連結財務諸表間で整合性が取れていなければなりません。特に財務活動CFの調整は、連結貸借対照表における「内部貸付金」と「内部借入金」の相殺消去と密接に関連しています。
- 連結貸借対照表の作成: まず、親会社と子会社の単体貸借対照表を合算し、内部取引(売掛金・買掛金、貸付金・借入金など)を相殺消去して連結貸借対照表を作成します。ここで内部債権債務はゼロになります。
- キャッシュフロー計算書への影響の分析: 次に、前期末と当期末の連結貸借対照表を比較し、各項目の増減額を算出します。内部貸付金・借入金の増減額は、連結上ではゼロです。
- 調整の実施: しかし、単体計算書をベースにキャッシュフローを集計すると、内部取引による増減が含まれてしまいます。この差分を、財務活動キャッシュフローの項目から調整(消去)仕訳として計上することで、連結貸借対照表の変化と連結キャッシュフロー計算書の結果が一致するようになります。
内部取引の消去作業で特に注意が必要な点が2つあります。
- 為替換算差額の取り扱い: 海外子会社との間で外貨建ての資金貸借がある場合、為替レートの変動により、単体ベースと連結消去ベースで金額に差が生じることがあります。この差額は、為替換算調整勘定などに適切に処理し、キャッシュフロー計算書の調整から除外する必要があります。
- 利息の取扱い: 内部資金貸借に伴って支払われる利息は、連結損益計算書上では消去されます。この利息のキャッシュフローは、営業活動CF(利息の受取・支払)に含まれますが、これは内部取引として消去の対象にはなりません。利息のキャッシュフローは、たとえグループ内であっても、資金の運用・調達コストとして外部との取引と同様に扱われるためです。元本の動きと利息の動きを混同しないように区別することが重要です。
このように、財務活動キャッシュフローにおける内部取引の消去は、連結財務諸表の一貫性を保つための重要なプロセスです。正しく調整を行うことで、企業グループが外部の金融市場からどれだけのネットの資金を調達したのか、あるいは返済したのかを、ステークホルダーに明確に示すことができます。連結キャッシュフロー計算書は、単なる数字の集計ではなく、グループ全体の財務戦略と資金循環の実態を映し出す鏡なのです。
連結キャッシュフロー計算書作成の実践シナリオ
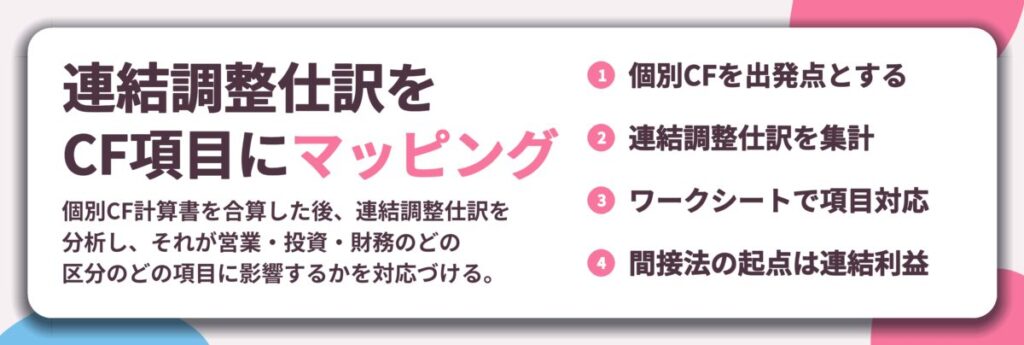
内部債権債務の消去は、連結キャッシュフロー計算書全体を作成する際の一つの調整要素に過ぎません。実際の作成プロセスは個別のキャッシュフロー計算書を出発点とし、連結に特有の様々な調整を加えていく作業になります。このセクションでは、ワークシートを活用した実務的な作成手順と、主要な調整項目がどの行に影響するかを体系的に整理します。
間接法による連結営業CFの算定:内部取引調整を織り込む
連結キャッシュフロー計算書の営業活動によるキャッシュフローは、多くの場合、間接法によって算定されます。この方法は、連結損益計算書の税引前当期純利益を起点とし、現金の動きを伴わない項目を調整して営業CFを導き出すものです。重要なのは、その起点となる「連結税引前当期純利益」には、すでに連結特有の調整(内部売買の消去、未実現利益の消去など)が反映されているという点です。
したがって、間接法の調整項目には、個別財務諸表の調整に加えて、連結によって生じた追加の調整を織り込む必要があります。具体的には、連結財務諸表作成時に記入した連結調整仕訳を集計し、それらがキャッシュフロー計算書のどの項目に該当するかを分析します。
連結キャッシュフロー計算書は、「連結財務諸表から直接作成する」のではなく、「個別CF計算書を合算したうえで、連結調整仕訳の影響を加味する」というアプローチが一般的です。これは、連結貸借対照表や連結損益計算書の作成プロセスと同様の考え方です。
連結調整仕訳の集計からCF計算書項目へのマッピング
実務では、連結調整仕訳をキャッシュフロー計算書の各項目にマッピングする作業表(ワークシート)を作成します。主要な調整項目と、それが影響を与えるキャッシュフロー計算書の区分・項目は、以下の表のように整理できます。
| 主な連結調整項目 (英語表現例) | 影響するCF区分 | 具体的な影響内容と算定への反映 |
|---|---|---|
| Elimination of intercompany profit in inventory (棚卸資産に含まれる未実現利益の消去) | 営業活動 (Operating Activities) | 連結損益計算書の利益から既に消去されているため、間接法の起点である利益に影響。具体的には、当期の未実現利益増減額を「棚卸資産の増加額」の調整項目として加減算。 |
| Elimination of intercompany sales/purchases (内部売買取引の消去) | 営業活動 | 売上高と売上原価が相殺されるため、営業CFの算定に直接的な影響はない。ただし、内部売買に伴う売掛金・買掛金の消去は、運転資本の増減(売掛金の増加、買掛金の増加)として調整が必要。 |
| Elimination of intercompany loans/receivables (内部貸付金・債権の消去) | 財務活動 (Financing Activities) | 親子会社間の資金貸借は、連結グループ外との取引ではない。したがって、貸付によるキャッシュの支出や、返済によるキャッシュの収入は、財務活動CFから除外(消去)する。 |
| Elimination of intercompany dividends (内部配当金の消去) | 財務活動 | 子会社から親会社への配当金支払いは、グループ内の資金移動に過ぎない。連結キャッシュフロー計算書上では、財務活動CFの「配当金の受取額」と「配当金の支払額」の両方から消去する。 |
| Consolidation adjustment for depreciation on asset transfers (資産内部売買に係る減価償却費の調整) | 営業活動 | 内部取引で過大に計上された資産簿価に基づく減価償却費を、連結上で修正する仕訳。これは現金支出を伴わない費用項目であるため、間接法において営業利益に加算戻し(add-back)する。 |
親会社および子会社の個別キャッシュフロー計算書を、連結範囲に基づいて単純に合算します。これが最初のベースとなります。
連結損益計算書および連結貸借対照表を作成する過程で行ったすべての連結調整仕訳をリストアップします。それぞれの仕訳が、営業・投資・財務のどの活動に該当し、CF計算書のどの行項目に対応するかを分析します。
間接法による営業CFの算定ブロックにおいて、連結調整の影響を反映させます。主な作業は以下の2点です。
- 起点となる利益(税引前利益)は、連結損益計算書の数値を使用する。
- 「減価償却費」や「売掛金の増加」「棚卸資産の増加」などの調整項目に、連結調整仕訳による増減額を組み込む。
投資活動や財務活動によるキャッシュフローから、グループ内取引に該当する部分を除外します。例えば、子会社への貸付金の支出(財務活動の「資金の貸付による支出」)は、連結上ではキャッシュフローとして計上しません。
作成した連結キャッシュフロー計算書の「現金及び現金同等物の当期増減額」が、連結貸借対照表の前期末と当期末の現金残高の差額と一致することを確認します。これが最終的なチェックとなります。
このプロセスを通じて、個別企業のキャッシュフローの単なる合計を超えた、企業グループとしての真の資金循環が明らかになります。内部取引のノイズが除去されることで、外部の債権者や投資家に対して、グループが事業活動からどれだけの現金を生み出し、どのように投資・調達を行っているのかを、より明確に示すことができるのです。
英文開示資料から連結キャッシュフローの健全性を分析する視点
連結キャッシュフロー計算書を英文資料から読み解く最大の目的は、グループ全体の真の資金収支と管理効率を評価することです。そのためには、連結特有の調整が分析指標に与える影響を理解し、注記に隠された情報を掘り起こす視点が不可欠です。単に合算された金額を見るのではなく、内部取引が消去された後の「外部との純粋な資金の流れ」に焦点を当てます。
注記(Notes)に記載される連結キャッシュフローに関する情報
英文の連結財務諸表において、連結キャッシュフロー計算書の詳細は主に注記に記載されます。ここには、キャッシュフローの健全性を判断するための重要な補足情報が開示されています。分析の第一歩は、これらの情報を効率的に探し出すことです。
- 連結キャッシュフロー計算書の作成方法に関する注記:連結調整の概要や、間接法を用いている場合の調整項目の説明が含まれます。
- 重要な非現金取引の開示:連結による消去対象となる、親会社と子会社間の資金貸借や内部売買債権の発生・回収状況が記されることがあります。
- 取得・売却した子会社等に関するキャッシュフロー情報:新たに連結に加わった、または連結から外れた事業体が、連結キャッシュフローに与えた影響の内訳が示されます。
内部取引消去が分析指標に与える影響と読み解き方
アナリストが頻繁に用いるフリーキャッシュフローなどの指標は、連結キャッシュフロー計算書を基に算出されます。ここで注意すべきは、連結調整がこれらの指標の解釈を一変させることがある点です。
例えば、子会社への資金貸付は個別財務諸表上では「財務活動によるキャッシュ・アウトフロー」と認識されます。しかし連結上では内部取引として消去され、外部への資金流出として計上されません。このため、連結ベースのフリーキャッシュフローは、親会社単体のものよりも大きく見えることがあります。これはグループ内で資金が効率的に循環していることを示す良いサインである一方、外部投資家への配当原資としてのフリーキャッシュフローの質を評価する際には、この点を考慮する必要があります。
- 営業キャッシュフローと財務キャッシュフローの間に大きな内部資金移動の消去痕跡がないか。
- 子会社への投資・貸付金の増減が、連結キャッシュフロー計算書のどの活動区分に影響しているか。
- フリーキャッシュフローを算出した後、その金額が主に外部取引によるものか、内部取引の消去効果を含むものかを注記で確認する。
具体的な開示例を見て、分析の視点を深めましょう。以下の仮想の英文注記は、連結調整の一端を示しています。
Note 25: Adjustments for Consolidation (Excerpt)
In preparing the consolidated statement of cash flows, the following intercompany transactions have been eliminated:
• Elimination of intercompany loans provided by the parent to Subsidiary A amounting to $1,200: This was reclassified from financing activities (outflow) in the separate statements to a consolidation adjustment with no net impact on consolidated cash flows.
• Elimination of intercompany dividend receipts of $300: This was eliminated against dividends paid within the group and is not reflected in the consolidated financing activities.
この仮想開示例からは、親会社から子会社Aへの1200の資金貸付が、個別では財務活動からの資金流出だったものの、連結上は消去されていることがわかります。また、グループ内配当300も消去対象です。アナリストは、連結キャッシュフロー計算書に表示されている「財務活動によるキャッシュフロー」が、これらの内部取引の影響を除いた純粋な外部との資金調達・返済活動を表していると理解できます。グループの外部からの借入実態や、株主への配当支払い圧力を評価する際には、この連結後の数字が真の判断材料となります。
最終的に、英文開示資料から連結キャッシュフローの健全性を分析するとは、表面上の数字の増減を追うだけでなく、連結調整というフィルターを通して初めて見える「グループとしての資金体力」を評価することに他なりません。内部取引の消去を理解することは、グループの資金管理が効率的であるか、あるいは特定の子会社への依存が高まっていないかを検証する、重要な視点を提供してくれるのです。
- 連結キャッシュフロー計算書の注記で、内部取引の消去が具体的に開示されていない場合はどうすればよいですか?
-
内部取引の消去が個別の注記として明示されていない場合でも、「連結の基礎」や「重要な会計方針」のセクションで、連結調整の一般的な方針が説明されていることが多いです。また、連結貸借対照表や連結損益計算書の注記で内部取引が言及されている場合、それらがキャッシュフロー計算書でも消去されていると推測できます。分析には、連結財務諸表全体を通覧する視点が役立ちます。
- 内部取引の消去によってフリーキャッシュフローが「見かけ上」増えるのは、投資判断として問題ではないのですか?
-
問題ではありません。むしろ、連結キャッシュフロー計算書の目的は、グループ全体の外部との純粋な資金の流れを示すことです。内部取引の消去は、グループ内での資金の移し替えという「ノイズ」を取り除く作業です。その結果として算出されるフリーキャッシュフローは、グループが外部環境からどれだけの現金を生み出し、投資に回せるかをより正確に反映しています。ただし、その資金がグループ内のどこに留保されているかは、連結貸借対照表など他の資料と合わせて確認する必要があります。
- 英文の連結キャッシュフロー計算書を分析する際、特に注意すべき危険信号はありますか?
-
いくつかの点に注意が必要です。第一に、営業キャッシュフローが継続的にマイナスであるにもかかわらず、内部取引の消去(特に親会社からの資金注入の消去)によって財務活動キャッシュフローの流出が相殺され、全体のキャッシュ残高が安定しているように見えるケースです。これは、本業で資金を生み出せず、親会社からの資金依存が高い可能性を示唆します。第二に、取得した子会社に関するキャッシュフロー情報で、多額の取得対価と比較して、その子会社がもたらす営業キャッシュフローが小さい場合、買収の採算性に疑問が生じます。