英語力を使った転職でキャリアチェンジを成功させるには、転職活動期間中および職場復帰後の生活を維持できるだけの資金的な余裕と計画が不可欠です。スキルアップへの意欲も大切ですが、家計が傾けば転職活動や新しい職場でのパフォーマンスに悪影響を及ぼします。このセクションでは、キャリアチェンジという「地殻変動」に耐えられる家計の土台を、まず現状から正確に把握する方法を解説します。
キャリアチェンジ前に行う家計の『健康診断』と年間収支の把握
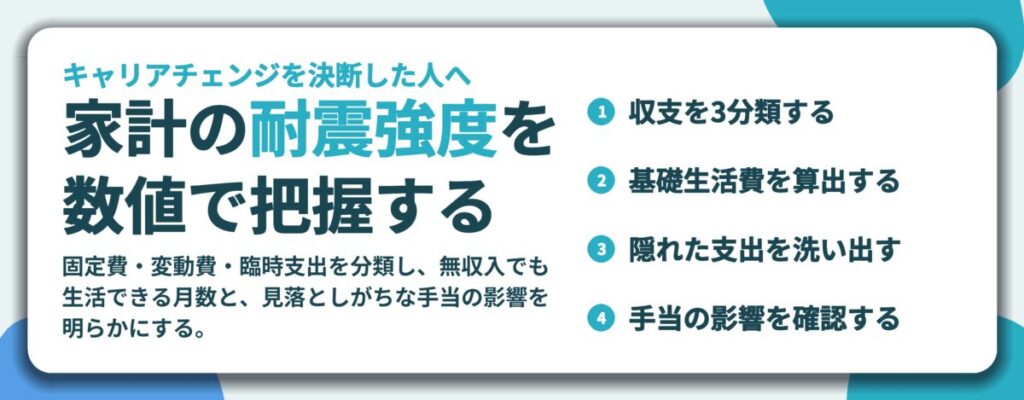
キャリアチェンジを決断したら最初にすべきことは、現在の家計の「健康診断」です。これは、単なる月々の収支の確認ではなく、家計がどれだけのリスクや収入の減少に耐えられるかを数値で「耐震強度」として評価する作業です。漠然とした不安を具体的な数字に落とし込むことで、必要な貯蓄額や転職活動期間の目安、そして許容できる給与の下限が見えてきます。
現在の家計の『耐震強度』を数値化する
耐震強度を測る第一歩は、キャッシュフロー計算です。過去数ヶ月の銀行口座の明細やクレジットカードの利用履歴を基に、すべての収入と支出を洗い出し、月次の収支構造を可視化します。ここでのポイントは、単純に「収入-支出=貯蓄」を計算するだけではなく、支出の性質を「固定費」「変動費」「臨時支出」に分類することです。
| 支出カテゴリー | 内容例 | 確認ポイント |
|---|---|---|
| 固定費 | 家賃・住宅ローン、各種保険料、通信費、サブスクリプション料金 | 削減が難しいが、見直しで削れる可能性もある。生活の基盤。 |
| 変動費 | 食費、光熱費、交通費、交際費、日用品 | 節約の余地が大きい。平均的な月額を把握する。 |
| 臨時支出 | 旅行、冠婚葬祭、家電の買い替え、自動車の車検・修理、医療費 | 年単位で発生パターンを記録し、月々の予算に按分する。 |
この表を作成することで、生活に絶対必要な「基礎生活費」が明確になり、無収入でも最低何ヶ月生活できるかという「生活防衛資金」の計算が可能になります。また、臨時支出を考慮に入れることで、より現実的な資金計画を立てられるようになります。
- 過去3〜6ヶ月分の収支を全て書き出せたか?
- 固定費・変動費・臨時支出に分類できたか?
- 「基礎生活費」(固定費+最低限の変動費)の月額は?
- 現在の貯蓄で、基礎生活費を何ヶ月カバーできるか?
- 臨時支出の年間総額を把握し、月々の予算に組み込んでいるか?
見落としがちな隠れた支出と手当を洗い出す
家計の健康診断で特に注意が必要なのは、普段意識していない「隠れた支出」と、転職によって失われる可能性のある「手当」です。これらを見落とすと、想定していた以上に生活費が逼迫する危険があります。
さらに重要なのは、現職の賞与や各種手当が家計に占める割合を改めて確認することです。例えば、年間の賞与が月給の数ヶ月分に相当する場合、月給ベースで考えていると大幅な年収の減少を見逃してしまいます。また、通勤手当、住宅手当、家族手当、資格手当などは、転職先では支給されない、または額が異なることが一般的です。これらの手当を現在の月収に加算した「実質的な月収」を算出し、それをベースに生活水準を考え直す必要があります。
具体的な手順としては、給与明細を1年分並べ、基本給以外の収入項目を全てリストアップします。それぞれの年間総額を計算し、12で割ることで、手当込みの「真の月収」を把握できます。この数字こそが、転職活動における給与交渉の重要なベンチマークとなるのです。
家計の健康診断は一度きりで終わらせず、定期的に見直す習慣をつけましょう。支出パターンは変わりますし、転職活動が長引く場合の資金計画の修正にも役立ちます。
転職先の給与条件を『年収』だけでは判断しない分解評価法
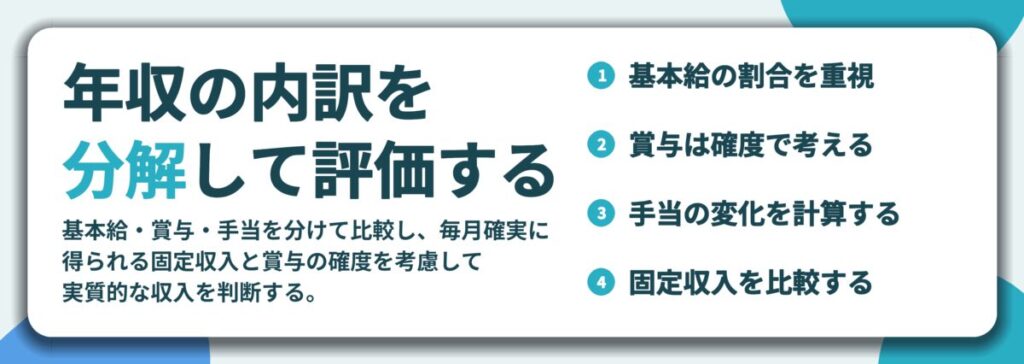
英語力を使った転職では、提示される「年収」という一つの数字に目を奪われがちです。しかし、年収はあくまで合計額の目安であり、その内訳によって、あなたの手元に残る確実な収入や生活水準は大きく変わります。特にキャリアチェンジ時は、年収の数字の裏側にある収入構造を「分解」して評価することが、家計リスクを最小限に抑える鍵となります。ここでは、固定収入と変動収入を峻別し、手当の変化まで考慮した具体的な評価手法を解説します。
基本給、賞与、手当を分けて影響を推測する
転職先の年収が現職よりアップしていても、内訳次第で毎月の生活費が足りなくなる可能性があります。まずは、収入を以下の3つの要素に分解し、それぞれが家計に与える影響を個別に検証します。
- 基本給:毎月必ず支払われる固定部分。ローンの審査や家計の基礎となる最も重要な収入。
- 賞与(ボーナス):業績や査定に連動する変動部分。支給時期、査定サイクル、支給確度によって予測しづらい。
- 諸手当:通勤手当、住宅手当、家族手当など。現職で受け取っている手当が転職先では廃止・減額されるケースがある。
年収が同じでも、基本給の割合が高いか、賞与の割合が高いかで、毎月の可処分所得と資金計画の立てやすさは全く異なります。
評価の第一歩は、現職と想定する転職先の収入構造を比較することです。下記の表は、その比較のためのフレームワークです。
| 項目 | 現職(例) | 想定転職先(例) | 比較・考察ポイント |
|---|---|---|---|
| 基本給(月額) | 400,000円 | 450,000円 | 固定収入が5万円増。生活の基盤が強化される。 |
| 賞与(年2回) | 基本給の4ヶ月分 (年間160万円) | 基本給の2.5ヶ月分 (年間112.5万円) | 合計額は47.5万円減。支給時期・査定基準の確認が必要。 |
| 通勤手当 | 実費全額支給 (月15,000円) | 上限1万円まで | 月5,000円の実質減収。通勤経路・費用の再計算を。 |
| 住宅手当 | 家賃の2割補助 (月20,000円) | なし | 月2万円の減収。家計に与える影響が大きい。 |
| 想定年収(概算) | 約652万円 | 約657万円 | 年収は約5万円増だが、固定収入(基本給+固定的手当)は月額で2万円減。 |
この例では、年収自体は微増していますが、毎月確実に得られる固定収入(基本給+通勤手当+住宅手当)を計算すると、現職は43万5千円、転職先は46万円となります。住宅手当の減額分2万円を差し引くと、手取りの固定収入は実質的に減少する可能性が浮かび上がります。賞与の減少分も考慮すると、年間の可処分所得は大きく目減りする恐れがあります。
賞与は「期待値」ではなく「確率」で考えます。最も確実な計画を立てるには、以下の順で評価します。
- 最低保証額を確認する:就業規則に賞与の最低保証額(例:基本給の0.5ヶ月分)が明記されているか。
- 支給実績を調べる:可能であれば、過去数年間の平均支給月数をリサーチする。
- 査定期間を考慮する:入社直後の賞与査定期間が短い場合、初回の賞与は大幅に減額されるのが一般的。
- 安全サイドで計画する:家計の基礎的な支出(住宅ローン、保険料、積立など)は、賞与を一切当てにせず、基本給のみで賄えるように計画する。賞与は貯蓄や大型支出、スキルアップ投資など「あれば良いもの」として位置づけます。
外資系特有の不確実性をリスクとして計上する
英語力を活かした転職先として外資系企業を考える場合、その報酬体系には日本企業とは異なるリスクが潜んでいます。最も注意すべきは、変動報酬(インセンティブ)の比重が非常に高くなる点です。
- 業績連動型ボーナス:個人業績だけでなく、部門や会社全体の業績が直結する。不況期や事業再編時には大幅カットもあり得る。
- ストックオプション:将来の権利行使によるキャピタルゲインは、株価に依存するため価値がゼロになる可能性もある。当面のキャッシュフロー計画には組み込めない。
- 諸手当の考え方:日本企業のような細かい手当制度がなく、すべて年収(ベースサラリー+ボーナス)に含まれる「パッケージ制」であることが多い。その分、基本給が相対的に高めに設定されているケースもある。
外資系企業への転職を検討する際は、提示された年収のうち、最低保証されている「ベースサラリー(基本給)」がいくらなのかを最優先で確認します。その額が、あなたの家族や生活を支えるのに十分かどうかを厳しく判断してください。魅力的な年収トータルの多くが業績次第の変動部分で構成されている場合、家計のリスクは高まります。転職後の生活設計は、このベースサラリーを基盤として組み立てることが鉄則です。
内定を得て条件交渉を行う段階では、年収アップを求めるだけでなく、収入構造の改善を目指しましょう。例えば、変動部分が大きいオファーに対しては、「リスクを考慮し、ベースサラリーを◯万円上げていただけないでしょうか」と交渉します。また、現職で受け取っていた手当の喪失分について説明し、基本給に反映してもらえないか相談するのも有効な手段です。
転職は収入アップのチャンスであると同時に、これまで当たり前だった収入の安定性が失われるリスクでもあります。提示された年収の数字に一喜一憂する前に、それを構成する要素一つひとつに目を向け、確実に手元に入るお金が増えるのか、それとも減るのかを冷静に計算することが、キャリアチェンジを財務的に成功させる第一歩です。
転職に伴う3種類のコストを予算化する:直接・間接・機会費用
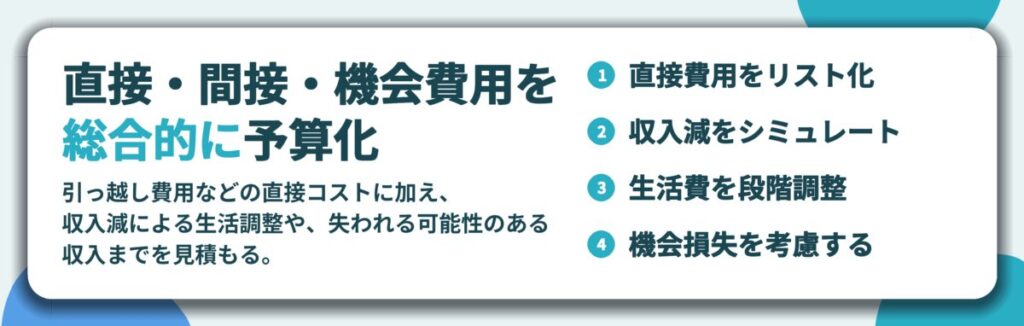
転職活動では、「引っ越し費用」や「資格取得の費用」といった目に見える出費だけを想定しがちです。しかし、家計のリスク管理を確実に行うには、直接かかるお金だけでなく、収入減に伴う生活の変化や、転職しなかった場合にもらえた可能性のある収入までを総合的に見積もる必要があります。この見積もりが甘いと、資金計画に穴が開き、新天地でのスタートを苦しいものにしてしまうでしょう。ここでは、キャリアチェンジに伴う3種類のコストを整理し、具体的な予算化の手順を解説します。
引っ越しやスキルアップなど直接かかる費用
まずは、転職活動の前後で実際に財布から出ていくお金をリストアップしましょう。これらの項目は、インターネットや見積もりサービスを活用して、比較的容易に金額を調べられます。
| 費用の項目 | 想定金額の目安 | 備考・見積もりのポイント |
|---|---|---|
| 転職活動費用 | 5万円〜20万円 | 履歴書印刷、交通費(面接・会社説明会)、業界研究の書籍代。遠方の場合は宿泊費も発生。 |
| 引っ越し費用 | 10万円〜50万円以上 | 引っ越し業者への支払い、敷金・礼金・仲介手数料、新居での生活用品購入費。単身赴任の場合は二重生活費も考慮。 |
| スキルアップ費用 | 5万円〜30万円 | 英語資格(TOEIC, TOEFL等)の受験料・対策講座受講料、専門資格の取得費用、オンライン講座の受講費。 |
| 身だしなみ・備品費用 | 3万円〜10万円 | スーツや鞄の新調、ビジネス用のPCやツールの購入・アップグレード費用。 |
| その他雑費 | 3万円〜 | 想定外の出費に備えた予備費。総額の1割程度を確保しておくと安心。 |
上記の表を参考に、自分のケースに当てはまる項目だけを抜き出し、それぞれ調べた金額を書き込んでいきます。この作業は、漠然とした不安を具体的な数字に変える第一歩です。
- 引っ越し費用は、家具・家電の処分や購入が必要かどうかで大きく変わる。不用品を売却すれば収入になる可能性もある。
- スキルアップ費用は、転職後に会社が補助してくれる制度があるか事前に確認する。自己負担額を明確に。
- 備品費用は、新しい職場の環境(リモートワーク中心か、出社中心か)を確認してから計上する。
収入減による生活水準調整という間接的コスト
次に考えるべきは、転職活動期間中の無収入期間や、転職後の給与が一時的に下がる可能性に伴うコストです。これは家計全体の収支構造に影響を与えるため、生活費のシミュレーションが欠かせません。
家賃・ローン返済・保険料・通信費など、毎月必ずかかる固定費を洗い出します。次に、食費・交際費・娯楽費など調整可能な変動費を確認します。
転職活動で仕事を辞めるまでの猶予期間、無収入が続く可能性のある期間、新しい給与額を想定します。前のセクションで確認した「年収の分解評価」の結果を活用しましょう。
固定費はすぐには変わらないため、まずは変動費の削減で対応します。例えば、外食を減らす、サブスクリプションサービスを見直す、娯楽費の予算を一時的にカットするなど、具体的な項目と削減額を設定します。
収入減の総額から、変動費削減で浮かせられる金額を差し引きます。残りの金額が、生活を維持するために必要な「生活防衛資金」の最低ラインです。
このシミュレーションを実行すると、「月に5万円の収入減が3ヶ月続く場合、生活費を月2万円削減すれば、不足分は9万円」といった具体的な数字が得られます。この数字が、あなたが準備すべき資金の一部を教えてくれます。
見落としがちな「機会費用」を考慮する
最後に、最も見落としがちながら重要なコストが「機会費用」です。これは、転職を選んだために失う、他の選択肢(この場合は現職に留まること)で得られたはずの利益を指します。
もし転職せずに今の会社に留まったら、この先どれくらいの収入が得られただろうか?
この問いに答えるには、以下の要素を検討します。
- 定期的な昇給の見込み(会社の昇給率や自分の評価から推測)
- ボーナス(賞与)の平均額や変動幅
- 昇進や異動による収入アップの可能性
- 退職金の積み増し分(長期的な視点で)
例えば、現在の年収が500万円で、毎年2%の昇給と平均50万円のボーナスが見込めるとします。転職活動と職場復帰に1年かかると仮定した場合、現職に留まっていれば得られた収入(昇給後の基本給+ボーナス)との差額が、機会費用の一つの目安になります。
機会費用を計算する目的は、転職を諦めさせることではありません。むしろ、新天地でのキャリアが、この「失う可能性のある利益」を上回るだけの価値があるかを、冷静に判断する材料を提供することにあります。長期的な成長ややりがいを考慮した上で、短期的な金銭的損失を許容できるかどうか。その判断を支えるのが、この3種類のコストを総合的に予算化する作業なのです。

リスクに耐える家計を設計する:最低限必要な『セーフティネット資金』の算出
転職先の収入構造を評価し、転職活動に伴うさまざまなコストを把握したら、次はリスクに耐えうる家計そのものの設計に取り組みます。どんなに慎重に計画を立てても、新天地でのスタートが予想より遅れたり、予期せぬ出費が重なったりする可能性はゼロではありません。そのような「万一」の時に家計が破綻しないよう、絶対に守るべき資金のラインを明確にし、そこから逆算した積立計画を立てましょう。
支出の優先順位をつけた『段階的緊縮プラン』の作成
セーフティネット資金を計算する第一歩は、現在の生活費を「絶対に削れない固定費」と「調整可能な変動費」に峻別することです。単に「生活費の3ヶ月分」とざっくり計算するのではなく、万が一収入が途絶えた場合に、どの支出から優先的に削減していくかというシナリオを事前に想定しておくことが重要です。これにより、必要最低限の資金額が明確になり、過剰な不安を抱えずに済みます。
支出の洗い出しと優先度分類
- 家賃・住宅ローン、水道光熱費、通信費(スマホ・インターネット)、各種保険料、税金など、契約上すぐには変更できない支出を固定費としてリストアップします。
- 食費、日用品費、交際費、娯楽費、被服費、定期購入サービスなど、生活の質や頻度を調整することでコントロールできる支出を変動費とします。
この分類ができたら、次に変動費の中で「どこから削るか」の優先順位を考えます。緊急時には、段階的に支出を削減するプランを作成すると現実的です。
- 第一段階(すぐに削減可能):外食、娯楽、交際費、被服費など、生活の楽しみに関わるが、健康や安全に直接影響しない支出。
- 第二段階(中期的に調整可能):食費(食材のグレードダウンや自炊の徹底)、日用品のブランド見直し、サブスクリプションサービスの解約など。
- 第三段階(最終手段として検討):固定費の見直し(引っ越しによる家賃削減、保険プランの変更、スマホプランの格安への切り替えなど)。これには時間と手間がかかります。
この『段階的緊縮プラン』に基づいて、「最低限の生活を維持するために必要な月額支出」を算出します。これがセーフティネット資金の計算の基盤となります。
セーフティネット資金の目標額と積立計画を立てる
算出した「最低限の月額支出」をもとに、セーフティネット資金の目標額を設定します。一般的には、この金額の3ヶ月分から6ヶ月分が目安とされますが、キャリアチェンジのリスクの高さに応じて期間を調整しましょう。
| 想定リスク | 推奨保有期間 | 計算例(月額支出20万円の場合) |
|---|---|---|
| 転職活動期間のみの補填 | 3ヶ月分 | 60万円 |
| 転職後、試用期間を含む安定までの期間 | 4〜5ヶ月分 | 80〜100万円 |
| 業界未経験からのキャリアチェンジなど、リスクが高い場合 | 6ヶ月分 | 120万円 |
目標額が決まったら、それをいつまでに、どのように貯めるかの具体的な計画を立てます。ここで重要なのは、「毎月いくら貯める」という積立額を先に決めるのではなく、「いつまでに必要か」という期日から逆算して月々の負担額を決めることです。
例えば、「最低限の月額支出が18万円で、6ヶ月分の108万円を、転職活動を本格開始するまでの1年後に用意したい」と目標を立てます。
現在の貯蓄が30万円ある場合、不足分は108万円 – 30万円 = 78万円です。
78万円を12ヶ月で貯めるためには、月々78万円 ÷ 12ヶ月 = 6万5千円の積立が必要になります。
算出された月6万5千円を、給与が入ったら最初に別口座に移すなど、確実に実行できる仕組みを作ります。この額が現実的でない場合は、達成期限を延ばすか、目標額を見直す必要があります。
こうして算出されたセーフティネット資金の目標額と積立計画は、キャリアチェンジという挑戦に対する、あなた自身の財務的な「免震装置」となります。この基盤が確立されているかどうかが、転職活動中の心の余裕、そして転職先での交渉力にまで影響を及ぼすのです。
計画を実行に移し、状況変化に対応するモニタリング手法
これまでに、転職に伴うコストを洗い出し、家計のセーフティネットと段階的な緊縮プランを設計してきました。しかし、最も重要なのは、この計画を単なる紙の上でのものにせず、実際の生活の中で動かし続けることです。現実は計画通りには進まないもの。収入の変動や想定外の支出、家族の状況変化などが必ず起こります。このセクションでは、そうした変化をいち早く察知し、計画を柔軟に軌道修正するための、具体的なモニタリングの手法を解説します。
定期的な家計レビューで計画と実績の差分を確認する
計画を立てた後は、定期的に実績との差を確認する作業が不可欠です。このレビューを怠ると、気づいた時には資金が計画から大きくずれ、手遅れになる危険があります。家計レビューは、少なくとも月に1回、転職活動中や収入が不安定な時期は2週間に1回程度の頻度で行うことをおすすめします。
- 実績データの収集:銀行口座、クレジットカード、電子マネーの明細を基に、その期間のすべての収入と支出を記録します。
- 計画との比較:事前に立てた収支計画と、実際の数字を項目ごとに並べて比較します。どこにどれだけの差が出たかを明確にします。
- 乖離の原因分析:差が生まれた理由を掘り下げます。「外食が増えた」「給与の支給日が変わった」「臨時の収入があった」など、具体的な背景を把握します。
この作業を効率化するには、シンプルなモニタリングシートを使うのが効果的です。
| 項目 | 計画額 | 実績額 | 差分 (実績 – 計画) | 分析・メモ |
|---|---|---|---|---|
| 収入合計 | 400,000円 | 380,000円 | -20,000円 | 給与支給日変更による1回分の遅れ |
| 生活費 (食費) | 60,000円 | 72,000円 | +12,000円 | 外食が3回増加 |
| 生活費 (通信費) | 10,000円 | 10,000円 | 0円 | 計画通り |
| 活動経費 (書籍) | 5,000円 | 8,000円 | +3,000円 | 追加で参考書を購入 |
| 支出合計 | 250,000円 | 270,000円 | +20,000円 | 食費・書籍費の超過 |
| 月間収支 | +150,000円 | +110,000円 | -40,000円 | 収入減と支出増のダブルパンチ |
表から分かる通り、単に「今月はお金が残らなかった」と感じるだけでなく、具体的に「収入が2万円減り、支出が2万円増えたため、月間収支が4万円悪化した」と数値で把握することが、次の適切な行動につながります。
すべての項目を均等に見る必要はありません。特に注目すべきは、「セーフティネット資金の積立ペース」と「削れないと決めた固定費」です。これらが計画より遅れている、または超過している場合は、すぐに対策を講じる必要がある重要なサインです。
想定外の支出や収入変動への柔軟な対応策
モニタリングで計画と実績に差が出た時、それをどう処理するかは事前にルールを決めておくことが肝心です。ルールを決めずにその場の気分で対応すると、家計管理が情緒的になり、一貫性を失います。
事前に決めておくべき調整ルール
- 許容範囲の設定:各支出項目について、計画額の何パーセントまでなら許容するかを決めます(例:食費は10%までの超過を許容)。
- 超過分の補填ルート:ある項目で支出が超過した場合、どこからそのお金を捻出するかを決めます。例えば「娯楽費からまず削る」「翌月の同項目の予算から前借りする」などです。
- 収入減への対応順序:想定より収入が下回った場合、どの支出から削減するかの優先順位を、事前に作成した「段階的緊縮プラン」に基づいて明確にします。
さらに、転職期間中は家族構成の変化や、思いがけず転居が必要になるなどのライフイベントが起こる可能性もあります。こうした大きな変化への備えも、モニタリングの一部として考える必要があります。
- 想定外の出費が続き、セーフティネット資金を取り崩しそうになりました。どうすべきですか?
-
これは危険信号です。まず、取り崩す前に「段階的緊縮プラン」のより厳しい段階へ移行できるか検討します。それでも足りない場合は、転職活動の一時中断や、非常用の資金ラインを検討する必要があります。計画の前提が変わった可能性が高いため、資金計画全体の見直しを検討するタイミングと言えます。
- モニタリングをしても、なかなか計画通りに実行できずに挫折しそうです。
-
計画が現実的ではなかった可能性があります。いったん計画のハードルを下げてみましょう。例えば「毎日家計簿をつける」が難しいなら、「週末に1週間分のレシートをまとめて記録する」に変更します。重要なのは完璧にこなすことではなく、現状を把握し続ける習慣を身につけることです。小さく始めて、続けられるペースを見つけることが、長期的な家計管理の成功につながります。
モニタリングの本質は、計画と現実のギャップを「失敗」として責めることではなく、変化する状況に対する「フィードバック」として捉え、家計というシステムをより強く、しなやかにアップデートするための材料にすることです。この姿勢を持つことで、転職という大きな変化の中でも、財務的な基盤を確実に維持し、キャリアチェンジという目標に向かって前進し続けられるでしょう。