財務諸表の英語を理解するには、単語の日本語訳を暗記するだけでは不十分です。鍵となるのは、英単語の背後にある「概念」を直接理解し、ネイティブが持つ比喩的な感覚を掴むことです。このアプローチは、会計用語を丸暗記する苦痛を軽減し、実務や試験での瞬時の理解を可能にします。
なぜ財務英語は暗記だけではうまくいかないのか?「翻訳脳」から「概念脳」への転換
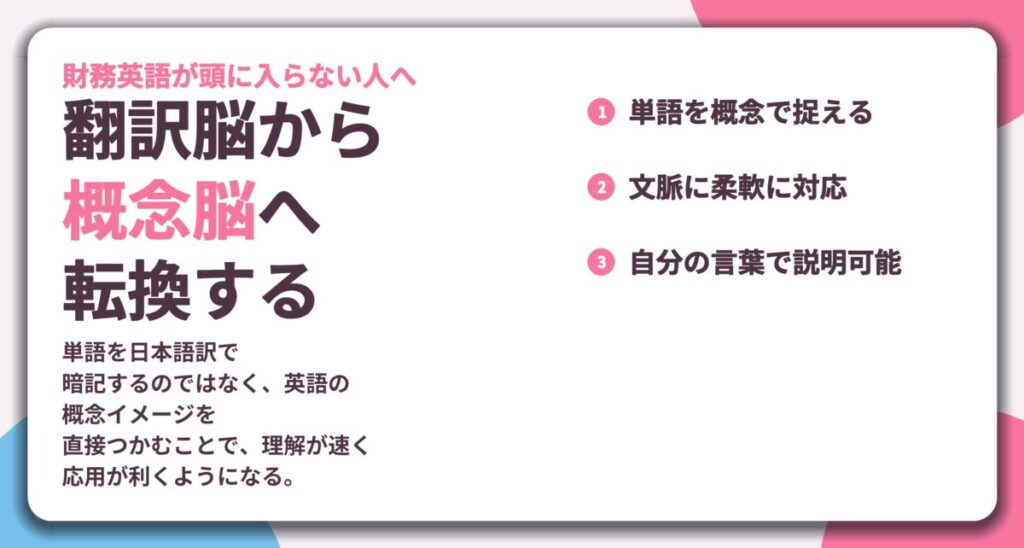
財務英語の学習で多くの人が直面する壁が「日本語訳は知っているのに、英文を読んだ瞬間に意味がスッと入ってこない」という現象です。これは、単語を日本語のラベルとしてしか捉えていない「翻訳脳」の状態にあります。英語の概念を直接理解する「概念脳」へと転換できていないためです。
暗記学習の限界と実務での壁
「Cash flow」を「キャッシュフロー」と暗記することは簡単です。しかし、それが具体的にどのような動きを表すのか、なぜ「flow(流れ)」という比喩が使われるのかを理解しない限り、応用が利きません。実務やTOEIC、英検の長文読解では、文脈に応じて単語のニュアンスが変化することがあります。
「英単語帳で何度も見た ‘amortization’ という単語が、実際の財務報告書に出てきた時、一瞬で『あ、減価償却費(無形資産)だ』と結びつかず、文脈から推測するのに時間がかかってしまいました。」
英語ネイティブが持つ「財務概念地図」とは
英語を母語とする人は、「amortization」という単語を聞いた時、まず日本語の「償却」という訳語を思い浮かべるのではありません。彼らは、「時間の経過や使用によって価値が徐々に減っていくプロセス」という一連の概念イメージを直接思い描きます。これは、単語が単体で存在するのではなく、その語源や日常で使われる比喩と結びついた「概念のネットワーク」の中で理解されているからです。言い換えれば、彼らは「財務概念地図」を持っているのです。
| 翻訳脳(従来の学習) | 概念脳(目指す学習) |
|---|---|
| 英単語 → 日本語訳(1対1対応) | 英単語 → 概念イメージ(1対多のネットワーク) |
| 「depreciation = 減価償却」と暗記 | 「depreciation = 価値が下がる(depreciate)こと」と理解 |
| 文脈が変わると対応できない | 文脈に応じて概念を柔軟に適用できる |
| 理解に時間がかかり、発信が難しい | 理解が速く、自分の言葉で説明できる |
この地図を自分のものにするためには、学習のゴール自体を「対訳を知ること」から「英語の概念を直接掴むこと」に移行する必要があります。次のセクションからは、キャッシュフロー計算書を題材に、主要な科目を「概念」と「語源・比喩」から読み解く具体的な方法を学んでいきます。
キャッシュの核心を捉える Cash and Cash Equivalentsの語源と比喩的イメージ
財務諸表で最初に出会う科目の一つが Cash and Cash Equivalents です。日本語では「現金及び現金同等物」と訳されますが、この訳語だけでは、その本質的な役割や会計上の厳密な定義が十分に伝わりません。この科目を深く理解する鍵は、それぞれの単語が内包する「概念」と、ビジネスの現場で使われる生きた比喩にあります。
Cashの語源に潜む「箱」や「容器」の概念
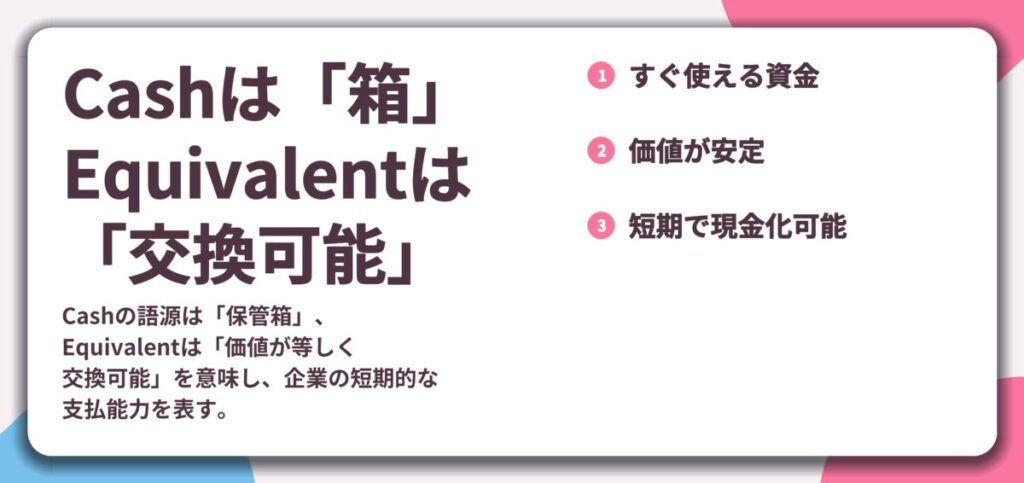
Cash という単語は、古フランス語の「casse」(箱、容器)やラテン語の「capsa」(箱、容器)に由来すると言われています。この語源を知ると、cash が単なる「お金」ではなく、「すぐに使える状態で手元にある資金」という機能的なイメージを持っていることがわかります。
箱や容器は、中身を保管し、必要な時にすぐ取り出せる器です。財務会計における Cash も同じで、企業が自由に使える流動性の高い資産を指します。具体的には以下のものが含まれます。
- 手許現金(紙幣・硬貨)
- 要求払預金(普通預金、当座預金など、いつでも引き出せる預金)
この「箱」のイメージを持つことで、固定資産や在庫などすぐに現金化できない資産との違いが明確になります。キャッシュは、「すぐに事業の燃料として投入できる、手元の液体資産」だと捉え直すことができます。
Cashの語源「casse(箱)」を思い出すと、「保管され、すぐに出し入れできるもの」という核心的な機能が理解しやすくなります。これは財務諸表を読む上での基礎的な感覚となります。
Equivalentが示す「交換可能性」と「流動性」の本質
続いて「Equivalent(同等物)」の概念です。この単語は「equal(等しい)」と「value(価値)」に分解して考えることができます。つまり、現金と「価値が等しく」、かつ「容易に現金に交換できる」資産を指しています。
会計基準では、Cash Equivalents(現金同等物)は通常、満期までの期間が3ヶ月以内の短期的で流動性の高い投資が該当します。なぜなら、それらは価値の変動リスクが非常に低く、事実上「現金」とみなして事業に活用できるからです。
- 価値の等価性: 市場価格が安定しており、額面金額と時価がほぼ一致している。
- 変換の容易性: 短期間で(通常3ヶ月以内)、大きな価値の目減りなく現金化できる。
具体例としては、満期が近い商業手形や、信用度の高い発行体の短期公社債などが挙げられます。「Equivalent」という言葉からは、単なる「似ているもの」ではなく、「機能として代替可能である」という強い意味が感じ取れます。これは財務分析において、企業の短期的な支払能力を測る際の重要な視点です。
ネイティブが思い浮かべる「企業の血液」という強力な比喩
英語のビジネス文献や会話では、キャッシュフローを「the lifeblood of a business(企業の生命線/血液)」と表現することが頻繁にあります。この比喩は、Cash and Cash Equivalents の重要性を直感的に理解するのに極めて有効です。
血液が体の隅々に酸素と栄養を運び、老廃物を回収するように、キャッシュは企業活動のあらゆる局面で循環し、事業を生かし続けます。
この「血液」の比喩から、いくつかの重要な財務的洞察が得られます。
- 循環の重要性: 血液が淀めば体が不調になるように、キャッシュの流れが滞ると(キャッシュフローの悪化)、企業は支払不能に陥るリスクがあります。利益が出ていてもキャッシュが不足する「黒字倒産」は、この比喩で説明がつきます。
- 生命維持機能: 血液がなければ生命が維持できないのと同様、キャッシュが枯渇すれば企業は存続できません。そのため、投資家や経営陣は常にキャッシュの量と流れに注目します。
- 健康の指標: 血液検査で健康状態がわかるように、キャッシュフロー計算書を分析すれば、企業の財務的な「健康状態」がわかります。営業活動でどれだけ健全にキャッシュを生み出しているかが、その核心です。
Cash and Cash Equivalents を「企業の血液の貯蔵庫」とイメージすることで、この科目が貸借対照表(バランスシート)の中でどれほど動的な存在であるかが実感できるでしょう。それは単なる数字の集計ではなく、企業の生存と成長を可能にする、生きているリソースなのです。
語源からその機能を理解し、比喩からその重要性を体感する。この二段階のアプローチにより、「現金及び現金同等物」は単なる勘定科目の名前を超えて、財務分析の礎となる生きた概念として定着します。次のステップでは、このキャッシュが実際にどのように増減するのか、キャッシュフロー計算書の構造を「血液の流れ図」として読み解いていきます。
3つのキャッシュフローを比喩で鮮明に区別する思考法
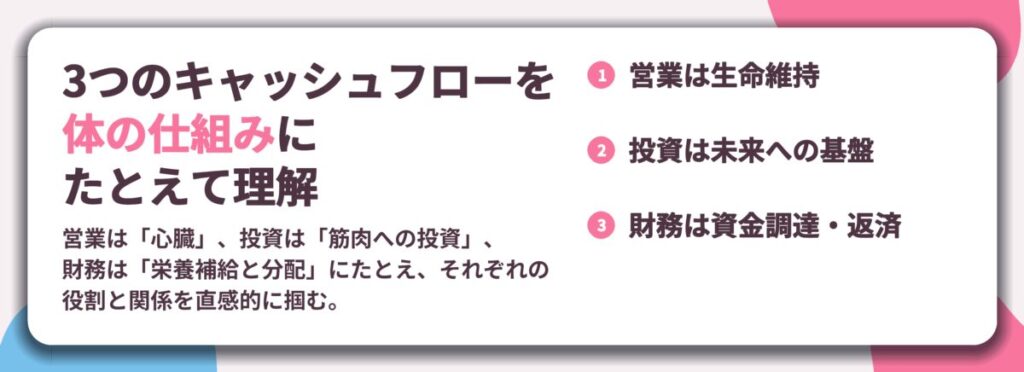
財務諸表上の数字を追うだけでは、企業の本当の姿は見えてきません。キャッシュフロー計算書の真価は、その3つの区分が織りなすストーリーを読み解くことにあります。ここでは、Operating(営業)、Investing(投資)、Financing(財務)という3つのキャッシュフローを、人間の体にたとえることで、それぞれの本質的な役割と相互関係を直感的に理解する方法を紹介します。概念を直接つかむことで、単なる符号の暗記から脱却しましょう。
Operating Cash Flow: 企業の「心臓」が生み出す本業の血液循環
Operating Cash Flow(営業キャッシュフロー)は、企業の本業から生み出される現金の流れです。これを体の「心臓」とその「拍出」にたとえると、その重要性が鮮明になります。
心臓は、血液を全身に送り出す原動力です。これが止まれば、体は機能しません。同様に、営業キャッシュフローは企業活動の原動力です。商品を販売し、サービスを提供することで得た「本業の収入」から、仕入れや人件費などの「本業の支出」を差し引いたものが、この心臓から拍出される新鮮な血液にあたります。この流れが強く、安定的であることは、企業が自らの力で生き続け、成長できる持続可能性の最も重要な指標です。
「当社の営業キャッシュフローは、心臓が力強く血液を送り出すように、本業の収益力によって安定的にプラスを維持している。」
営業活動で生じる現金の増減を表すこの区分は、多くの場合、プラスであることが健全とされます。心臓の拍出力が弱まる(営業CFがマイナスまたは減少する)状態が続くことは、本業の体力が低下しているサインと捉えることができます。
Investing Cash Flow: 未来に向けた「筋肉」や「器官」への投資
Investing Cash Flow(投資キャッシュフロー)は、将来の利益創出のために行う投資活動による現金の流れです。これは、体を成長させたり、メンテナンスしたりする「筋肉や器官への投資」にたとえられます。
工場や設備(Property, Plant and Equipment)の購入、他社株の取得などが代表例です。これらは、すぐに現金を生み出すわけではありませんが、未来の営業活動(心臓の拍出)をより強力にするための基盤づくりです。新しい筋肉を鍛える(設備投資する)ためには、一時的にエネルギーや栄養(現金)を消費します。そのため、投資活動による支出は、キャッシュフロー計算書上では通常、マイナス(現金の流出)として表示されます。
重要なのは、このマイナスが必ずしも悪いことではない点です。成長期の企業や将来を見据えた戦略的投資では、大きなマイナスが出ることもあります。逆に、長期間にわたって投資活動による支出がほとんどない(筋肉への投資を怠っている)状態は、将来の成長力に疑問符がつく可能性があります。
古い設備を売却して現金を得た場合、これは投資活動による「現金の流入」としてプラスに計上されます。これは、老朽化した器官を処分して栄養(現金)を取り戻すイメージです。
Financing Cash Flow: 資金調達という「呼吸」と所有者への還元
Financing Cash Flow(財務キャッシュフロー)は、資金の調達と返済、そして所有者への利益還元に関する現金の流れです。これは、外部から酸素を取り込み、二酸化炭素を排出する「呼吸」のプロセスにたとえることができます。
銀行からの借入や社債の発行は、外部から酸素(資金)を取り込む行為です。これらはキャッシュフロー上でプラス(現金の流入)となります。一方、借入金の返済や配当金の支払いは、二酸化炭素(資金)を排出する行為であり、マイナス(現金の流出)として記録されます。
この「呼吸」は、企業の資本構成(自己資本と他人資本のバランス)と株主還元の姿勢を反映します。安定した呼吸(適切な財務活動)は企業の健全性を支えますが、過度な借入(過呼吸)や、営業・投資活動で得た以上の配当支払い(排出しすぎ)は、長期的な体力を損なうリスクとなります。
「新規事業への投資(筋肉づくり)のために銀行から資金を調達(酸素吸入)し、その返済計画(排出)は営業キャッシュフロー(心拍)で賄える範囲内に収めている。」
| 区分 | 核心となる比喩 | 主な活動主体 | 符号の一般的な意味 |
|---|---|---|---|
| 営業 (Operating) | 心臓の拍出 (本業の血液循環) | 本業の営業部門 | プラスが健全。本業の稼ぐ力。 |
| 投資 (Investing) | 筋肉・器官への投資 (成長とメンテナンス) | 経営企画・事業開発部門 | マイナスが多い。将来への先行投資。 |
| 財務 (Financing) | 呼吸 (酸素の取り込みと排出) | 経理財務部門・経営陣 | プラス/マイナス混合。資金調達と還元のバランス。 |
このように、3つのキャッシュフローを単独で見るのではなく、「心臓(営業)が生み出した血液で、筋肉(投資)を育て、時には呼吸(財務)で外部から酸素を補いながら、体全体を維持・成長させている」という一連の流れとして捉えることが、財務分析を深める第一歩です。次にキャッシュフロー計算書を見るときは、この「体のたとえ」を思い出し、数字の背後にある企業の生命活動をイメージしてみてください。
Free Cash Flowとその他の重要科目を「物語」で理解する
キャッシュフロー計算書の区分を理解したら、次はその流れから生まれる「余剰」の意味を考えましょう。また、キャッシュフローを生み出す源である貸借対照表の基本科目を、語源とシンプルなたとえで整理します。財務諸表の数字を単なる記号ではなく、企業の活動を映す物語として読むための第一歩です。
Free Cash Flowを「自由に使える余剰血液」と捉える
営業活動で生み出されたキャッシュ(Operating Cash Flow)は、企業の「生命維持」に必要な血液循環のようなものです。設備の維持や更新には投資が必要で、これがInvesting Cash Flowの主な流出要因となります。ここで重要なのが、Free Cash Flowです。これは、生命維持に必要な最低限の設備投資(例:老朽化した機械の買い替え)を行った後、手元に残った、自由に使える余剰キャッシュを指します。
この「余剰」を使い、企業はさまざまな選択をします。新規事業への大胆な投資、借入金の返済、株主への配当などです。Free Cash Flowが豊富な企業は、将来の成長に投資する力や、財務の安定性を高める力を持っていると言えます。逆に、この値がマイナスや低水準の状態が続く場合は、営業活動で十分なキャッシュを生み出せていないか、過剰な設備投資に追われている可能性を示唆します。
ある企業の一年間の物語を単純化すると、次のようになります。
- 営業活動(血液製造):商品を売って、手元に100のキャッシュを得た。
- 投資活動(身体の維持・強化):工場の機械を最新のものに買い替えるため、40のキャッシュを使った。
- Free Cash Flow(余剰血液):100 – 40 = 60 のキャッシュが自由に使える余剰となった。
- 財務活動(余剰の使い道):この60を使って、借金を30返済し、残りの30を新規事業の研究開発に投資した。
AssetsとLiabilitiesの語源が示す「持ち物」と「義務」の本質
キャッシュフローの源泉は、企業が持つ資産(Assets)です。この単語の語源は古フランス語の「asez」にさかのぼります。これは「十分に、豊富に」という意味で、Assetsとは「価値があり、将来の経済的利益をもたらすのに十分なもの」というコアな意味を持っています。現金、在庫、建物、機械などすべてがこれに該当します。
一方、負債(Liabilities)は「縛られる」「拘束される」という意味の「liable」から来ています。これは、将来、キャッシュや他の経済的資源を引き渡す義務に「縛られている」状態を表しています。借入金や買掛金が典型的な例です。
貸借対照表の左側(Assets)は「企業が持っている価値あるもの」、右側(Liabilities)は「企業が負っている将来の義務」を表している、とイメージしましょう。
Equityを「純粋な取り分」としてイメージする
Assets(持っているもの)からLiabilities(返さなければならないもの)を差し引いた残りが、純資産(Equity、所有者資本)です。これは、株主など企業の所有者に帰属する純然たる取り分です。Equityの語源はラテン語の「aequus」で、「平等な」という意味があり、公正な分配や所有権の概念を含んでいます。
この関係は、Assets = Liabilities + Equity という最も基本的な会計等式で表されます。これは、「企業が持っているすべての資産(Assets)は、他人から調達した資金(Liabilities)と、所有者が出資・蓄積した資金(Equity)でまかなわれている」ということを示しています。Equityは、企業活動の結果として増減し、その企業の純粋な価値の変動を映し出す鏡とも言えます。
これらの科目を概念で捉えることで、財務諸表は単なる数字の羅列ではなく、企業の資源調達、活動、成果の物語を語る書物として読み解けるようになります。次に、キャッシュフロー計算書の各区分がどのような物語を紡ぐのか、具体的なパターンを見ていきましょう。
実践トレーニング:財務諸表の一文を「概念」と「比喩」で読み解いてみる
これまで学んだ語源と比喩は、実際の財務諸表を読むときにどのように役立つのでしょうか。ここでは、架空の英文財務記述を題材に、概念に基づく読解ワークを行います。単に訳すのではなく、数字の裏にある「企業の状況」を、あなた自身の言葉で説明する力を養いましょう。
英文財務諸表の抜粋を用いた読解ワーク
まずは、ある企業のキャッシュフロー計算書の記述を見てみましょう。
Operating activities generated a net cash inflow of $15.0 million, primarily driven by strong sales growth and improved working capital management, particularly a reduction in inventory levels. Meanwhile, cash used in investing activities amounted to $8.5 million, reflecting strategic capital expenditures in new production facilities. The company financed these investments and a dividend payment through a combination of bank borrowings and internal cash reserves, resulting in a net cash outflow from financing activities of $3.0 million.
- Operating activities generated… → 「営業」キャッシュフロー。これは人間の体で言えば、心臓が送り出す血液です。本業からどれだけ「健康な血液(現金)」を生み出せているかを見ます。
- cash used in investing activities… → 「投資」キャッシュフロー。これは筋肉や骨を鍛えるための投資です。将来の成長のために、お金を「設備」という形で使っています。
- net cash outflow from financing activities… → 「財務」キャッシュフロー。これは外部から血液(資金)を調達したり、返したりする活動です。借入と内部留保を組み合わせています。
- 営業キャッシュフローが黒字($15.0M):理由は「売上の成長」と「在庫の削減」。「在庫の削減」は、無駄な血液(現金)が「在庫」という形で体にたまらないよう、効率的に回している状態です。
- 投資キャッシュフローが赤字($8.5M):理由は「新工場への設備投資」。これは、将来もっと強い体(収益力)を作るための積極的な投資です。
- 財務キャッシュフローが赤字($3.0M):理由は「投資の財源調達」と「配当支払い」。銀行から借りたお金と、自分で貯めた内部留保を使って、投資と株主への還元を行った結果、全体として資金が流出しています。
自分の言葉で説明する「リフレーミング」練習
財務諸表の言葉をそのまま覚えようとするのではなく、自分なりの比喩や平易な英語で状況を言い換える練習が非常に有効です。これを「リフレーミング」と呼び、会議での説明やレポート作成時に役立ちます。
硬い財務用語を、シンプルな動詞(make, use, get, pay back)や、日常的に使う名詞(cash, profit, debt)で置き換えてみましょう。状況をストーリーとして語る感覚が大切です。
先ほどの架空の記述を、リフレーミングしてみましょう。
| 財務諸表的な記述 | リフレーミング例(平易な英語/比喩) |
|---|---|
| Operating activities generated a net cash inflow… | “Our core business is healthy and making good cash.” (本業は健康で、十分な現金を生み出している) |
| …improved working capital management, particularly a reduction in inventory levels. | “We’re not letting cash get stuck in the warehouse.” (現金を倉庫に眠らせないようにしている) |
| Cash used in investing activities amounted to $8.5 million… | “We’re putting money into building a stronger engine for the future.” (将来のためのより強力なエンジンに投資している) |
| …financed through a combination of bank borrowings and internal cash reserves. | “We used some savings and also took a loan to make it happen.” (貯金と借金を組み合わせて実現した) |
このように言い換えることで、数字の羅列が、「本業でしっかり稼ぎ、その一部を将来への投資に回し、足りない分は借りて補った」という、誰にでも伝わるストーリーに変わります。
会議やレポートで使える、ネイティブ感覚に近い自然な表現
- The company is cash generative. (現金を生み出している) → 「Operating cash flow is positive」より自然。
- We’re investing for growth. (成長のための投資を行っている) → 「Capital expenditures increased」の背景を説明。
- Our cash position remains strong. (現金の持ちは依然として強い) → 財務の健全性を端的に表現。
- The investment was funded internally. (投資は内部資金で賄われた) → 借り入れに依存していないことを示す。
財務諸表を読む最終目標は、翻訳することではなく、企業の経済活動を理解し、それを他者に伝えられるようになることです。語源と比喩は、そのための強力な思考の枠組みを提供してくれます。次に英文の財務記述を見たら、ぜひ一度立ち止まり、「これは体のどの部分の話か?」「どんなストーリーか?」と自問してみてください。数字が、ずっと生き生きとした意味を持って見えてくるはずです。