連結財務諸表を読み解く上で、海外子会社を持たない企業には見られない特殊な項目が存在します。それは「換算調整累計額」(CTA)と呼ばれ、為替レートの変動によって生じる評価差額を、純資産の部に集積したものです。この数字は、単なる会計上の処理ではなく、企業が抱える為替リスクの潜在的な大きさを映し出す窓口と言えます。
換算調整累計額(CTA)を財務諸表上の『純資産変動の窓口』として理解する
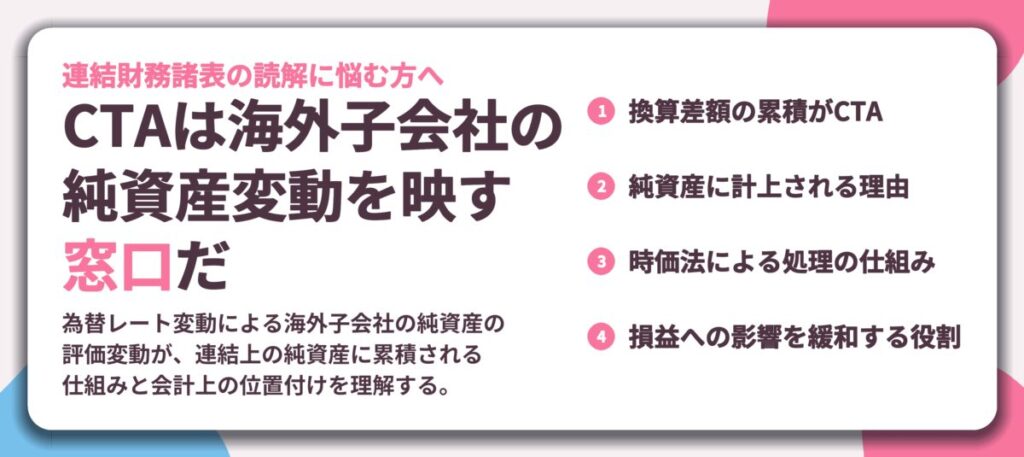
連結財務諸表では、海外子会社の財務諸表を親会社の通貨(例えば日本円)に換算する必要があります。この換算プロセスで、子会社の純資産が換算時の為替レートによって変動してしまうため、その調整額が積み上がったものがCTAです。親会社の視点では、海外子会社への投資価値が為替変動によって目減りしたり増加したりしている動きを、この項目を通じて把握できるのです。
「Cumulative Translation Adjustment」の略。連結財務諸表において、海外子会社の財務諸表を親会社の機能通貨に換算する際に生じる為替差額を累積した勘定科目です。貸借対照表の純資産の部(株主資本に含まれるその他の包括利益累計額)に計上されます。海外事業を展開する企業の財務分析において、為替リスクを評価する重要な指標の一つです。
CTAが純資産に計上されるのは、それが「実現していない」評価差額だからです。子会社が清算されるなど実際に円に戻す取引が発生するまでは、損益として認識されません。
CTAはなぜ純資産に計上されるのか その会計的な位置付け
海外子会社の資産や負債、資本を換算する際、主に二つの方法が考えられます。一つは、取引が発生した時の為替レート(取引時レート法)で全てを換算する方法です。もう一つは、資産や負債の性質に応じて換算レートを使い分ける方法です。国際会計基準や多くの国の会計基準では、後者の考え方に基づく「時価法」が採用されています。
時価法では、子会社の資産と負債は換算日時点の為替レート(期末時レート)で評価します。一方、資本金や利益剰余金といった純資産項目は、過去の取引が発生した時の為替レートで換算されます。このため、資産・負債と純資産とをそれぞれ異なるレートで換算すると、貸借対照表のバランスが合わなくなります。この差額が為替換算差額であり、それが累積したものがCTAです。
| 換算方法 | 主な換算対象 | 使用する為替レート | 差額の処理 |
|---|---|---|---|
| 時価法(現行為替レート法) | ほとんどの資産・負債 | 期末時レート | 差額はCTAとして純資産に計上 |
| 取引時レート法 | 全ての項目 | 各項目の取引発生時レート | 差額は当期の為替差損益として損益計算書に計上 |
上表の通り、時価法を採用することで、為替レートの変動による評価額の変動が、直接的な損益(当期利益)に跳ね返ることなく、純資産の一部として留保されます。これは、為替レートの短期的な変動によって企業の経営成績が大きく左右されることを防ぐためです。CTAは、連結グループ全体の純資産が為替変動によってどれだけ影響を受けたかを示す「バッファー」のような役割を果たしていると言えます。
為替変動が子会社の純資産に与える影響のメカニズム
具体的な例でメカニズムを見てみましょう。日本の親会社が米国に子会社を設立し、1ドル=100円の時に100万ドルの資本金を出資したとします。この時、親会社の連結上の投資額は1億円(100万ドル×100円)として記録されます。
その後、決算日時点で為替レートが1ドル=110円に円安(ドル高)になったとします。時価法では、子会社の米ドル建ての資産と負債は全て110円で評価し直されます。しかし、資本金は出資時のレートである100円で固定されたままです。資産と負債の評価額が増加する一方、資本金の評価額は変わらないため、両者の差額が生じます。
- 子会社の純資産(資産-負債)の評価額が上昇する。
- しかし、資本金の換算額は出資時のまま。
- このギャップが「為替換算差額」として生じ、CTAが増加する。
逆に、円高(ドル安)が進むと、子会社の純資産の評価額が目減りし、CTAはマイナス方向に動きます。このように、CTAの増減は、親会社の視点から見た海外子会社の純資産価値が為替レートによってどのように変動したかを、その時点でストックとして示しているのです。投資家やアナリストは、このCTAの額や変動傾向から、企業の海外事業が抱える為替リスクの度合いを読み取ることができます。
CTAの数値が示す実務的なシグナル 為替リスク評価の3つの視点
換算調整累計額(CTA)は、単なる過去の為替変動の集計値ではありません。この数字の大きさや変動の仕方を多角的に観察することで、企業が抱える為替リスクの実態を具体的に評価することが可能になります。ここでは、CTAの数値を読み解き、実務的なリスク評価を行うための3つの視点を紹介します。
CTAの絶対額と変動幅から読み取れるリスクの大きさ
まず基本的な視点は、CTAの絶対的な金額と、その前年度からの変動幅を確認することです。
CTAの金額そのものが大きいということは、それだけ海外資産の規模が大きい、あるいは為替レートの変動が激しい地域に子会社を持つことを示唆します。また、前年度比で変動幅が大きい場合、直近の為替レートが大きく揺れ動いた可能性が高く、短期的な為替リスクが顕在化していると判断できます。
例えば、ある年度ではプラス100億円だったCTAが、翌年度にはマイナス150億円に転じたとします。これは、自国通貨高が進行し、海外子会社の純資産価値が大きく毀損したことを意味し、財務面に与える影響は無視できません。
変動幅の分析では、連結損益計算書の当期純利益と比較することも有効です。CTAの変動額が当期純利益の数割に達する場合、為替変動が企業の利益を大きく左右するリスク要因になっていると理解できます。
純資産に占めるCTAの比率で評価する財務基盤への影響度
次に、CTAのリスクを財務の健全性という観点から評価するために、純資産に対する比率を見ます。これは「CTA ÷ 純資産合計」で計算できる単純な指標です。
- 比率が数%程度であれば、為替変動の影響は限定的とみなせる場合が多い。
- 比率が10%を超え、さらに20%や30%に近づくほど、為替リスクが純資産を大きく揺るがす潜在的要因となっている。
- 比率が極端に高い状態は、例えば為替が大きく自国通貨高に振れた場合、純資産が急激に縮小する可能性を示す。
CTAがマイナス(借方残高)で、かつその絶対値が純資産に対して大きな割合を占めている場合、特に警戒が必要です。これは、連結ベースでの純資産の一部が為替レートの変動によって「目減り」している状態を示します。業績が悪化するなど他の要因と重なった場合、財務の脆弱性が表面化するリスクが高まります。
通貨別・地域別に分解して把握するリスクの集中度合い
最も洞察に富む視点は、CTAがどの通貨や地域から生じているのかを分解して把握することです。多くの企業は有価証券報告書の注記で、主要な海外子会社の所在地や為替変動の影響について開示しています。
この情報を元に、CTAの変動が大きい通貨や地域を特定します。例えば、CTAのほとんどが特定の新興国通貨の変動に起因している場合、その国の経済・政治情勢が企業の財務に直結するリスクが集中していることになります。
一方、事業が多通貨・多地域に分散し、CTAの増減が互いに相殺する傾向にある企業は、為替リスクが分散されていると評価できます。この分析は、多通貨にまたがる子会社を持つ場合のリスク分散評価に直結します。
- ステップ1: 規模と変動を把握
CTAの絶対額と前年度からの変動幅を確認し、リスクの大きさと直近の為替環境を推測する。 - ステップ2: 財務健全性を評価
純資産に対するCTAの比率を計算し、為替変動が財務基盤に与えうる影響の程度を測る。 - ステップ3: リスクの所在を特定
注記情報から通貨別・地域別の内訳を分析し、リスクが集中しているホットスポットを明らかにする。
この3つの視点を通じてCTAを分析することは、連結財務諸表から企業の国際的な事業活動に潜む為替リスクを、より立体的に理解するための強力なツールとなります。数字の背後にある事業構造やリスク管理の考え方を読み取る練習を積むことで、財務分析の実践力が高まっていくでしょう。
経営陣・投資家への説明責任を果たす 英語で伝えるCTAの意味と対応策
換算調整累計額(CTA)は、海外事業を持つ企業にとって単なる会計上の処理ではなく、経営陣が為替リスクをどう捉え、管理しているかを示す重要な指標です。決算説明やアナリストミーティングの場では、この数字の意味を明確に説明し、投資家の信頼を築くことが求められます。ここでは、英語で効果的にCTAを説明し、為替リスク管理への姿勢を伝える表現を具体例とともに紹介します。
CTAの増減を業績説明でどう位置付けるか 英語表現の具体例
決算資料でCTAの変動に言及する際は、それが業績に与える影響を正しく位置付けることが肝心です。単に「増えた」「減った」と報告するのではなく、その背景にある為替変動の要因と、それが企業の実態を示すものではないことを強調します。
| 状況 | 英語表現(例) | 日本語での意図 |
|---|---|---|
| CTAが増加した場合 | “The increase in Cumulative Translation Adjustment (CTA) primarily reflects the translation impact of a stronger functional currency against our overseas subsidiaries’ local currencies during this period.” | CTAの増加は、主に自社の機能通貨が海外子会社の現地通貨に対して強くなったことによる換算影響を反映しています。 |
| CTAが減少した場合 | “The decline in CTA is largely due to the weakening of the functional currency relative to the currencies of our key overseas markets.” | CTAの減少は、主たる海外市場の通貨に対して機能通貨が弱まった結果です。 |
| 業績への影響を軽視する場合 | “It’s important to note that fluctuations in CTA are non-cash items and do not affect our core operating cash flow or profitability.” | CTAの変動はキャッシュを伴わない項目であり、中核的な営業キャッシュフローや収益性には影響しない点にご留意ください。 |
| 長期的な視点を示す場合 | “While CTA can be volatile in the short term due to exchange rate movements, we view it as part of the long-term capital structure of our global operations.” | CTAは短期的には為替変動で大きく変動し得ますが、我々はグローバル事業の長期的な資本構成の一部と捉えています。 |
これらの表現を使うことで、為替レートという外部要因による変動であることを明確にし、企業の経営努力の結果ではない評価差額であることを伝えられます。説明の際は、必ず「non-cash item(非現金項目)」である点を繰り返し強調することが効果的です。
為替リスク管理の取り組みを英語で説明する定型フレーズ集
投資家は、CTAの存在自体よりも、企業がそれに伴う為替リスクをどのように管理しているかに関心を持ちます。受け身の説明ではなく、積極的なリスク管理の姿勢を示す表現が重要です。
- 自然ヘッジの存在を説明する
“Our global manufacturing footprint and localized sales strategy provide a natural hedge, mitigating the translation exposure reflected in CTA.”
(グローバルな生産体制と現地販売戦略が自然ヘッジとなり、CTAに反映される換算リスクを軽減しています。) - 能動的なヘッジ方針を伝える
“We actively manage our currency exposure through a combination of operational hedges, such as matching revenue and cost currencies, and selective use of financial derivatives for material exposures.”
(収益通貨とコスト通貨のマッチングといったオペレーショナルヘッジと、重要なエクスポージャーに対する金融派生商品の選択的使用を組み合わせ、通貨エクスポージャーを能動的に管理しています。) - リスク許容度を示す
“Our treasury policy defines clear limits for translation exposure, and we monitor CTA levels against these thresholds regularly.”
(当社の資金調達方針では換算エクスポージャーの明確な限度額を定めており、CTAの水準をこの閾値に対して定期的に監視しています。) - 長期的な視点を強調する
“Our focus remains on building sustainable businesses in each region. Over the long term, we believe the economic benefits of our global presence outweigh the short-term volatility in CTA.”
(当社の焦点は各地域で持続可能なビジネスを構築することにあります。長期的には、グローバルに展開することの経済的メリットが、CTAの短期的な変動を上回ると考えています。)
「CTAが大きいからリスクが高い」という単純な見方に対し、「リスクは認識しており、これこれの方法で管理している」と能動的に説明することが信頼構築の鍵です。管理策の具体性が高いほど、説得力が増します。
アナリストからの質問を想定したQ&Aシナリオと回答例
質疑応答では鋭い質問が飛びます。想定問答を準備し、誠実かつ明確に回答する姿勢が求められます。以下のFAQは、実際の場面を想定したものです。
- Q: 今期のCTAの増加額が非常に大きいですが、これは何を意味しているのでしょうか?将来の利益を圧迫する可能性は?
-
A: ご指摘の通り、今期は当社の機能通貨が主要な海外子会社の現地通貨に対して大幅に増価したため、CTAが増加しました。これはあくまで換算時の評価差額の蓄積であり、将来のキャッシュフローや営業利益に直接的な影響を与えるものではありません。当社は為替リスクを、オペレーショナルヘッジと定められた限度内での金融ヘッジを通じて管理しており、CTAの変動が事業の実態を歪めることはないと考えています。
- Q: CTAの絶対額が純資産の相当部分を占めています。これがさらに拡大した場合、財務体質への懸念はありませんか?
-
A: CTAは評価差額の累積であるため、純資産の構成要素の一つではありますが、返済義務のない項目です。財務体質の健全性を測る際は、負債対資本比率やインタレスト・カバレッジ・レシオなどの、キャッシュフローに基づく指標を併せてご覧いただくことが重要です。当社では、CTAの変動を定期的に監視し、為替リスク管理ポリシーの見直しに活かしています。現在の水準は、当社のグローバル事業規模を考慮した許容範囲内と認識しています。
- Q: 為替レートが反転した場合、CTAが大幅に減少して純資産が急増する可能性もあります。その場合の評価は?
-
A: その通りです。為替レートの反転はCTAを減少させ、純資産を増加させる会計上の効果をもたらします。しかし、それが直ちに企業価値の向上を意味するわけではない点が重要です。我々は、基本的価値の源泉は各事業における競争力と収益性であると考えています。為替による会計数値の変動よりも、地域ごとの事業成長と収益の質にご注目いただければ幸いです。いずれにせよ、為替変動による数値のボラティリティについては、一貫した説明を心がけてまいります。
これらの回答では、事実を認めつつ、その解釈を適切にリードし、最終的には企業の本質的価値に議論を戻す流れを作っています。難解な会計項目についても、誠実で一貫性のあるコミュニケーションが、経営陣と投資家の間の信頼の基盤となります。
連結実務の現場で役立つ 為替リスクを可視化する内部管理レポートの作り方
換算調整累計額(CTA)は、連結財務諸表上の数字にとどめず、管理会計のツールとして積極的に活用すべき指標です。連結実務の担当者は、定期的なモニタリングとシナリオ分析を通じて、潜在的な為替リスクを可視化し、経営陣への適切な情報提供を行うことが求められます。このセクションでは、リスク管理を実際の業務に落とし込むための内部管理レポートの作成フレームワークを紹介します。
通貨別CTA推移表でリスクのトレンドを把握する
為替リスクの管理は、まず現状の把握から始まります。最も基本的かつ効果的なツールが、通貨別のCTA推移表です。これは、連結対象の海外子会社ごと、あるいは事業地域ごとに、月次または四半期ごとのCTAの変動を時系列で追跡するものです。
単純に合計値だけを見るのではなく、各通貨ごとの内訳を分解して分析することが肝心です。例えば、米ドル建て事業のCTAがプラス方向に増大している一方で、ユーロ建て事業のCTAがマイナス方向に拡大している場合、通貨ごとのリスクの方向性が異なっていることを示しています。このようなトレンドは、事業ポートフォリオ全体の為替リスクへの感応度(エクスポージャー)が複雑化している可能性を示すシグナルになります。
連結決算のサイクルに合わせ、少なくとも四半期に一度は通貨別CTA推移表を更新・レビューすることをおすすめします。月次での更新は煩雑になる恐れがありますが、為替相場が大きく変動した月は、臨時的に分析を実施することで、リスクの早期察知につながります。
シナリオ分析を用いた為替変動が純資産に与える影響の試算
過去のトレンドを把握したら、次は将来のリスクを予測するステップに進みます。ここで有効なのがシナリオ分析です。これは、「もし為替レートが一定の割合で変動したら、純資産にどの程度の影響が生じるか」を事前に計算する手法です。
- シナリオの設定: 例えば、「米ドル対円が10円円高になった場合」「ユーロ対円が15円円安になった場合」など、現行レートからの変動幅を複数パターン設定します。
- 影響額の算定: 各海外子会社の外貨建て純資産(資産から負債を差し引いた額)に、仮定した為替レート変動幅を乗じて、純資産変動額を試算します。これは、次期決算時に発生する可能性のあるCTAの増減額の目安となります。
- 結果の集計と評価: 通貨別や地域別に算出した影響額を集計し、グループ全体としてのリスクの大きさを評価します。影響額が自己資本の一定割合(例えば1パーセント)を超える場合、それは重要なリスクと位置づけられます。
シナリオ分析では、楽観的、悲観的、ベースの複数のケースを用意することが重要です。単一のシナリオだけでは、リスクの全体像を見誤る可能性があります。
この分析結果は、為替リスクヘッジの必要性を判断する材料となります。影響額が大きく、許容できない場合は、通貨スワップやフォワード契約などの金融派生商品を用いたヘッジ戦略を検討する契機となります。
リスク管理委員会や経営会議に提出するレポートのポイント
管理レポートの最終目的は、経営判断に役立つ情報を提供することです。リスク管理委員会や経営会議に提出する資料では、以下の3点を意識して作成しましょう。
- 視覚化と要約: 大量の数値データをそのまま羅列するのではなく、推移グラフや影響額の比較表を用いて、直感的に理解できる形にまとめます。冒頭に「要約」や「結論」を記載し、忙しい経営陣が核心を素早く把握できるようにします。
- リスクの定性評価: 数値だけでなく、その背景にある事業環境の変化(例えば、新規市場への参入や主要取引通貨の変更)や、想定されるシナリオの前提条件を簡潔に説明します。数字の裏付けとなる文脈を示すことで、説得力が増します。
- アクションプランの提示: 分析結果を受けて、「現状のモニタリングを継続」「次の四半期にヘッジ方針を再検討」「特定事業の通貨建てを見直すプロジェクトを発足」など、具体的な次のステップを提案します。問題提起で終わらず、解決策の方向性を示すことが重要です。
効果的な内部管理レポートは、為替リスクという見えにくい課題を「見える化」し、財務部門から経営陣への建設的な対話を生み出す礎となります。CTAを単なる会計処理の結果ではなく、積極的なリスク管理の出発点として位置づけることで、企業の財務体質の強化に貢献できるでしょう。