英語の財務分析レポートは、単に数値を並べただけでは読み手を説得できません。読み手の視点を理解し、分析結果を目的に結びつけ、数値の背後にある論理的なストーリーを構築することが、優れたレポートの必須要件です。
優れた財務分析レポートの要件:読み手を納得させる3つの柱
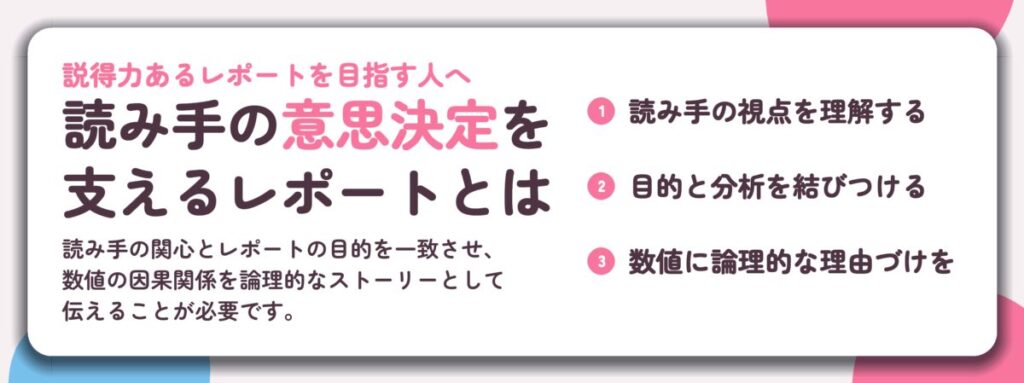
財務分析レポートの目的は、読み手の意思決定を支援することです。そのためには、読み手が誰で、何を知りたいのかを最初に明確にすることが出発点となります。
読み手の視点を理解する:誰が、何を求めているのか
財務分析レポートの読み手は、上司、投資家、クライアントなど、その背景や関心が大きく異なります。例えば、経営管理者は短期的な収益性や資金繰りに、投資家は企業の成長性や株主価値に、債権者は返済能力を示す安全性に関心を持つ傾向があります。
同じ数値でも、読み手によって評価のポイントは変わります。流動比率が高いことは債権者から見れば支払い能力が高い健全な状態ですが、投資家から見れば余剰資金を効率的に運用していないと映る可能性もあります。レポートを書く前に、読み手がどのような知識レベルで、どのような判断材料を求めているかを分析し、それに合わせた情報の切り口と深さを選択することが必要です。
分析結果とレポートの目的を明確に結びつける
レポートの冒頭で、その目的を明確に示すことが重要です。目的は「取引先の信用力を評価する」「自社の経営改善点を特定する」「投資判断の材料を提供する」など、具体的であるほど良いでしょう。この目的が、レポート全体の構成とどの分析項目に焦点を当てるかを決定します。
読み手によって重視する分析視点が異なります。レポート作成前に、以下のような期待値を整理してみましょう。
- 経営管理者:短期的な収益性、コスト効率、資金繰りの健全性
- 投資家:企業の成長性、収益性、株主への還元(配当など)
- 債権者(銀行など):返済能力、財務の安定性(安全性分析)、担保価値
- 取引先:継続的な取引可能性、支払い能力、事業の安定性
目的が曖昧だと、財務三表から得られる膨大な数値を漫然と羅列するだけのレポートになってしまいます。読み手は「結局、何が言いたいのか」を見失い、分析結果が実際の意思決定に活かされません。レポートの目的を冒頭で宣言し、その後のすべての分析がその目的に貢献していることを一貫して示すことが、説得力の鍵となります。
論理的ストーリーの重要性:数値だけでは伝わらない
財務分析で陥りがちなのは、計算した様々な財務比率を単にリストアップして終わってしまうことです。例えば、「売上高営業利益率が5%向上した」という事実だけでは、なぜ向上したのか、それが持続可能なのか、他の指標にどんな影響を与えているのかはわかりません。
優れたレポートは、個々の数値の相互関連性を踏まえた因果関係を構築します。「売上高が伸びた(成長性分析)」→「しかし、販管費の増加率がそれを上回り(実数分析)」→「結果、営業利益率が低下した(収益性分析)」→「これは新規市場への参入に伴う一時的な投資と考えられる」というように、数値の動きに理由づけを与え、一連の論理的なストーリーとして提示する必要があります。
このストーリー構築のプロセスこそが、単なるデータの報告から「分析」へと昇華させるものです。読み手は、孤立した数字の羅列ではなく、企業の経営活動を理解するための文脈を与えられ、最終的な判断や意思決定に自信を持って臨むことができるようになります。
英語財務分析レポートの文章構成:導入、本文、結論の役割分担
優れた財務分析レポートは、明確な構成の上に成り立っています。読み手が忙しいビジネス環境では、結論を先に示し、論理的に展開して、具体的な提言で締めくくる流れが、説得力を高めるための基本です。ここでは、導入(Executive Summary)、本文(Body)、結論(Conclusion & Recommendations)の三つの主要パートに分け、それぞれの役割と効果的な書き方を解説します。
英語圏のビジネスライティングでは、「結論ファースト」が鉄則です。読み手の時間を尊重し、最も重要なメッセージから伝える構成を意識しましょう。
強力な導入文(Executive Summary)の書き方:結論を先に述べる
エグゼクティブサマリーは、レポート全体の縮図であり、最も重要なセクションです。忙しい意思決定者は、この部分だけを読んで意思決定を下すことも珍しくありません。そのため、レポート全体の結論、主要な発見、そして核心となる提言を、簡潔かつ明確にまとめる必要があります。
書き出しは、レポートの目的と最も重要な結論から始めます。例えば、「This report presents the findings of our analysis of…(本レポートは、…の分析結果をまとめたものです)」という定型文から入り、すぐに核心に触れるのが効果的です。
エグゼクティブサマリーに盛り込むべき3要素
- 背景と目的:分析を実施した理由を一言で示す。
- 主要な発見:最も重要な分析結果(数値の傾向、問題点、強み)を箇条書きで提示する。
- 核心的な提言:分析結果に基づく、最も優先度の高いアクションを1~2個述べる。
分量はレポート全体の10~15%程度に収めるのが目安です。詳細なデータや分析過程は本文に委ね、ここでは「何がわかったか」「何をすべきか」だけを伝えるように心がけましょう。
分析本文(Body)の段落構成:1パラグラフ=1メッセージの原則
本文は、エグゼクティブサマリーで提示した結論を、データと論理で裏付ける場です。ここで重要なのは、1つのパラグラフ(段落)につき、1つの明確なメッセージを伝えることです。読み手が理解しやすく、論理の流れを追いやすい構成が求められます。
段落の最初の文(トピックセンテンス)で、その段落で伝えたい核心を述べます。例えば、「The company’s profitability has improved significantly due to cost reduction efforts.(コスト削減努力により、会社の収益性は大幅に改善しました)」などです。
主張を支える具体的なデータ(売上高、利益率、回転率など)や事実を示します。グラフや表を参照する場合は、「As shown in Figure 1, …(図1に示す通り、…)」のように明確に指示します。
単にデータを羅列するのではなく、その数字が何を意味するのかを解説します。増減の理由、業界平均との比較、予想との乖離など、読み手が数字の「背景」を理解できるようにします。
段落の最後の文で、次の段落の話題への橋渡しをします。「Having examined profitability, we now turn to the company’s liquidity position.(収益性を検討したので、次に会社の流動性の状況について見ていきます)」といった接続詞やフレーズを使います。
| 効果的な段落の例 | 改善が必要な段落の例 |
|---|---|
| 主張: 営業利益率の改善は、主に原材料費の効率化によるものです。 データ: 前期比で原材料費率が5%低下し、これが営業利益率3%向上の主要因です。 解釈: 新たに導入した仕入先との長期契約が、コスト安定化に寄与しました。 | 営業利益率は向上しています。原材料費も下がっています。いろいろな要因があります。新規契約の効果も出ているかもしれません。全体として良い傾向です。 |
本文は、健全性、収益性、効率性といった分析の観点ごとにセクションを分け、それぞれのセクション内で上記の段落構成を繰り返すと、読み手にとって非常に理解しやすいレポートになります。
説得力のある結論(Conclusion & Recommendations)のまとめ方
結論部分は、本文で展開した詳細な分析を総括し、エグゼクティブサマリーで触れた提言をより具体的で実行可能な形に発展させる場です。単なる繰り返しではなく、分析全体から導き出される「洞察」と、それに基づく「次の一手」を明確に提示することが使命です。
結論では、主要な分析結果を簡潔に再提示しますが、新しいデータは持ち出さず、本文の内容を要約する形にします。「In conclusion, the analysis confirms that while profitability is strong, attention must be paid to declining liquidity.(結論として、分析は収益性が堅調である一方、低下する流動性に注意を払う必要があることを確認しました)」といった書き方が一般的です。
そして、最も重要なのが提言(Recommendations)です。ここでは、具体的かつ実行可能(actionable)な提案をすることが求められます。「改善を検討すべき」という曖昧な表現ではなく、「売掛金回転期間を短縮するため、早期支払い割引を2%から3%に引き上げることを提案します」のように、誰が、何を、いつまでに実行するのかがイメージできる内容にします。
- 優先順位を付ける:最も緊急性・重要性の高い提言から順に列挙する。
- 責任者と期限を示す:「The finance department should implement… by the end of Q4.(財務部門は、第4四半期末までに…を実施すべきです)」
- 期待される効果を述べる:「This is expected to improve the current ratio by 0.2 points.(これは流動比率を0.2ポイント改善すると見込まれます)」
導入で興味を引き、本文で論理的に説得し、結論で具体的な行動に結びつける。この三段構えの構成を意識することで、単なるデータの羅列を超えた、読み手の意思決定に真に貢献する財務分析レポートを作成できるのです。
財務分析の核心を伝える英語表現術:指標の説明から洞察の言語化まで
優れた財務分析レポートは、単に数値を羅列するものではありません。その真の価値は、数値の「動き」を客観的に描写し、その背景にある「原因」を論理的に結びつけ、最後に分析結果の「限界」を率直に示す一連の表現力にあります。このセクションでは、分析の核心を英語で効果的に伝えるための具体的な表現フレームワークを解説します。
財務指標の動きを客観的に描写する表現
財務指標の変化を伝える際、単に「増えた」「減った」と表現するだけでは十分ではありません。変化の「度合い」や「性質」を適切な語彙で描写することで、読み手の理解を深め、レポートの説得力を高めることができます。
以下のリストは、状況に応じた動詞と副詞の組み合わせ例です。分析対象の重要度や変化の規模感に合わせて使い分けましょう。
- 大幅な増加・上昇を示す表現: surged, soared, jumped significantly, increased sharply
- 着実な改善・増加を示す表現: improved steadily, grew moderately, increased consistently
- 小幅な変化を示す表現: showed a marginal improvement, experienced a slight decline, remained largely flat
- 悪化・減少を示す表現: deteriorated, declined, dropped, weakened
例えば、売上高の急激な上昇と、販管費の小幅な増加を比較して述べる場合、次のような表現が可能です。
Revenue surged by 15% year-on-year, while selling, general and administrative expenses (SG&A) saw only a marginal increase of 2%.
このように語彙を使い分けることで、どの項目に注目すべきかを読み手に自然に伝えることができます。
原因と結果を結びつける「分析の言語」
数字の変化を指摘しただけでは分析とは呼べません。その変化をもたらした要因を明らかにし、因果関係を構築することが、洞察に満ちたレポートの肝です。資料では、ある行為や現象が「認識をもたらす関係」を示す因果表現として動詞showが例に挙げられています。この考え方を応用し、分析結果とその原因を結びつける表現を習得しましょう。
主な原因を述べる時は「driven by」「attributed to」「due primarily to」を、結果を述べる時は「as a result of」「leading to」「resulting in」といった表現が効果的です。これらを活用することで、単なる事実の列挙から、論理的なストーリーへと昇華させることができます。
具体例を見てみましょう。営業利益の増加について述べる場合、以下の二つの文では説得力が大きく異なります。
- 良い例(因果関係が明確): The improvement in operating profit was driven by successful cost-cutting initiatives and a favorable product mix shift.
- 改善できる例(事実の羅列): Operating profit increased. Cost-cutting initiatives were successful. The product mix shifted.
上の「良い例」では、主語を「営業利益の改善」という現象に置き、それを「駆動した(driven by)」要因として具体的な施策を挙げています。これにより、数値の背後にある経営努力が明確に言語化されます。
不確実性や限界を正直に伝える表現
完璧に見える分析ほど、時に疑念を生むものです。使用したデータの前提条件、分析手法の限界、あるいは将来予測に伴う不確実性を率直に記載することは、レポートの信頼性を高め、読み手の適切な判断を助けます。これは、過度な断定を避けるという点でも重要です。
以下の表現は、分析の条件や限界を伝える際に役立ちます。
- It should be noted that… (…であることに留意すべきです)
- The analysis is subject to certain limitations, including… (本分析は、…を含む一定の限界があります)
- This projection is based on the assumption that… (この予測は、…という前提に基づいています)
- The available data does not allow for a definitive conclusion on… (利用可能なデータからは、…について確定的な結論を導くことはできません)
例えば、業界比較を行う際の限界を述べる場合は、次のように書けます。
このような表現を適切に織り込むことで、分析者は状況を客観的かつ慎重に捉えているという印象を与え、レポート全体のバランスと深みを増すことができるのです。
図表を最大限に活用する:補足ではなく、議論の核として組み込む方法
財務分析レポートにおいて、図表は単なる視覚的な装飾や詳細の補足ではなく、あなたの議論の根拠と流れを支える中心的な要素です。データを可視化した図表を効果的に配置し、文章と連携させることで、読み手の理解を深め、説得力を飛躍的に高めることができます。ここでは、図表をレポートの核として組み込むための実践的なフレームワークを紹介します。
適切な図表の選び方:伝えたいメッセージで形式を決める
まず、図表の目的を明確にします。何を一番伝えたいのか。そのメッセージに最適なグラフ形式を選ぶことが、効果的な可視化の第一歩です。一般的なデータ可視化の資料では、代表的なグラフの特性と主な使い分け方を解説しています。それに基づくと、財務分析で多用されるグラフは以下のように使い分けられます。
| 主な使い分け方 | 財務分析での具体的なメッセージ例 |
|---|---|
| 時系列での変化を見る | 過去5四半期の売上高推移、営業利益率の年次比較 |
| データの大きさを比較する | 事業部門別の売上高、競合他社との利益率比較 |
| 全体に占める割合を見る | 売上原価の内訳、資産構成(流動資産と固定資産の比率) |
| 累積データから内訳を比較する | 四半期ごとの売上高とその製品カテゴリ別内訳、経費の費目別累積 |
| 2つのデータの相関関係を見る | 広告宣伝費と売上高の関係、研究開発費と新製品売上比率 |
例えば、売上高の成長トレンドを示したいのであれば折れ線グラフが、事業部間の収益性を比較したいのであれば棒グラフが適しています。円グラフは構成比を示すのに優れていますが、複数の時点での構成比の変化を比較するには、積み上げ棒グラフの方が効果的です。
図表作成の第一原則は、「伝えたいメッセージがグラフの種類を決める」です。データをそのままグラフ化するのではなく、読み手に最も直感的に理解してもらえる表現方法を選択しましょう。
図表のキャプションと本文中の言及のベストプラクティス
図表を挿入したら、次に重要なのは、それを文章の中でどのように扱うかです。ここでの基本は、図表を孤立させないことです。
- キャプションは独立した要約文にする
キャプション(Figure 1: …)は、図表の内容を完結に要約した短文にします。「売上の推移」ではなく「過去3年間における四半期別売上高の推移(単位:百万円)」のように、何を示しているのか、単位は何かが一目で分かるようにします。 - 本文では具体的に言及する
図表を本文で参照する際は、「Figure 1 shows…」のような抽象的な言及は避けます。代わりに、図表が示す具体的な事実を文章に織り込みながら言及します。例えば、「As shown in Figure 1, profitability has improved…」ではなく、「As shown in Figure 1, the operating profit margin improved from 8% to 12% over the last fiscal year, indicating a stronger cost control.」と、数値と解釈を結びつけて述べます。 - 言及は図表の直前に置く
読み手が文章を読んでいるときに、図表の存在を自然に認識できるようにします。図表に関する説明は、その図表が掲載されている段落の中、理想的には直前の文に含めます。
「以下のグラフをご覧ください」や「上記の表が示す通り」のような、図表を指し示すだけの文は、情報価値が低く、文章の流れを妨げます。具体的な内容で言及しましょう。
図表から読み取れる洞察を文章でどう補足するか
優れた財務分析レポートは、図表が「何を」示しているかを描写するだけでは不十分です。真の価値は、「なぜ」そのような数値や傾向が生じたのか、そして「それによって何が意味されるのか」という解釈の層を文章で追加することにあります。図表は事実を提供し、文章はその事実の背景にある文脈と意味を提供するのです。
まず、図表が示す客観的事実を言葉で描写します。「第2四半期の売上高は前期比15パーセント増加した(Figure 2)。」
次に、その事実が生じたと考えられる理由を考察します。「この増加は、新製品Xの市場投入が成功し、既存顧客からの反復購入率が向上したためと考えられる。」
最後に、その事実と原因がビジネスにどのような意味を持つのか、将来への示唆を述べます。「この傾向が続けば、年間売上目標の早期達成が見込まれる。ただし、新製品の在庫管理とサプライチェーンの強化が今後の課題となる。」
この三段階のプロセスを通じて、図表は単なるデータの羅列から、説得力のある議論の根拠へと昇華します。読み手は、数字の背後にあるストーリーを理解し、あなたの分析に納得することができるのです。
実践ワーク:サンプルデータをもとにレポートの一節を書いてみる
これまでに学んだ財務分析のフレームワークと英語表現を、架空のケースに適用する実践的な練習です。財務レポート作成の思考プロセスを可視化し、単なる数値の羅列から説得力のある洞察へと文章を昇華させる方法を体感してください。
ケーススタディ:架空企業の財務データを提示
以下は、架空の製造会社「Alpha Manufacturing」の簡易な財務データです。収益性分析の一節を作成するための材料として、損益計算書と貸借対照表の主要項目を抜粋しています。
| 項目 (単位:百万円) | 当期 | 前期 |
|---|---|---|
| 売上高 | 1,200 | 1,000 |
| 営業利益 | 96 | 70 |
| 総資産 (期末) | 1,600 | 1,500 |
このデータから、営業利益率と総資産回転率、そして総資産営業利益率(Operating profit on assets)を計算してみましょう。これらの指標は、企業の収益性と効率性を測る重要な指標として広く用いられています。
- 営業利益率: 当期 8.0% (96 ÷ 1,200)、前期 7.0% (70 ÷ 1,000)
- 総資産回転率: 当期 0.75回 (1,200 ÷ 1,600)、前期 0.67回 (1,000 ÷ 1,500)
- 総資産営業利益率: 当期 6.0% (96 ÷ 1,600)、前期 4.7% (70 ÷ 1,500)
完成形サンプルと改善ポイントの解説
上記の指標をもとに作成された、収益性分析のサンプルパラグラフと、その改善例を見てみましょう。
Alpha Manufacturing’s operating profit increased from 70 to 96 million yen. The operating profit margin improved from 7.0% to 8.0%. Total assets also grew. The operating profit on assets ratio rose from 4.7% to 6.0%. This shows better profitability.
この初稿には、どのような改善の余地があるでしょうか?
- 論理の接続が弱い: 事実を並べているだけで、改善の「理由」が示されていません。「総資産も増加した」という事実が、指標の向上にどのように貢献したのかが不明確です。
- 表現が単調: 動詞の変化はありますが、文章の構造が単調で、重要なメッセージが埋もれています。
- 洞察が表面的: 「This shows better profitability.」は真実ですが、どの側面の、どれほどの改善なのかが具体的ではありません。
Alpha Manufacturing demonstrated enhanced profitability, primarily driven by improved operational efficiency. The company’s operating profit on assets ratio increased significantly to 6.0%, up from 4.7% in the prior period. This improvement stemmed from a dual effect: a higher operating profit margin (8.0% vs. 7.0%) and more efficient use of its asset base, as indicated by an increase in the total asset turnover ratio (0.75 vs. 0.67). Notably, profitability improved despite an expansion in the total asset base, suggesting that the growth in sales and profits has outpaced the growth in invested capital.
このワークを通じて、優れた財務レポートの文章が、単なる計算結果の報告ではなく、数値間の関係性を解きほぐし、ビジネス上の意味づけを行うプロセスそのものであることが理解できたでしょう。次にご自身のデータを分析する際は、この「メッセージ→根拠→構築」のフローを意識してみてください。