英語で財務諸表を読み、企業の真の価値を判断するには、「Quality of Earnings(利益の質)」という概念を理解することが鍵となります。これは、損益計算書に表示される利益の数字が、企業の持続的な収益力やキャッシュフローをどれだけ忠実に反映しているかを評価する視点です。表面的な数字に惑わされることなく、事業の実態を見極めるために不可欠な分析ツールと言えます。
Quality of Earnings(利益の質)とは何か?数字の「見た目」と「実態」を見分ける視点
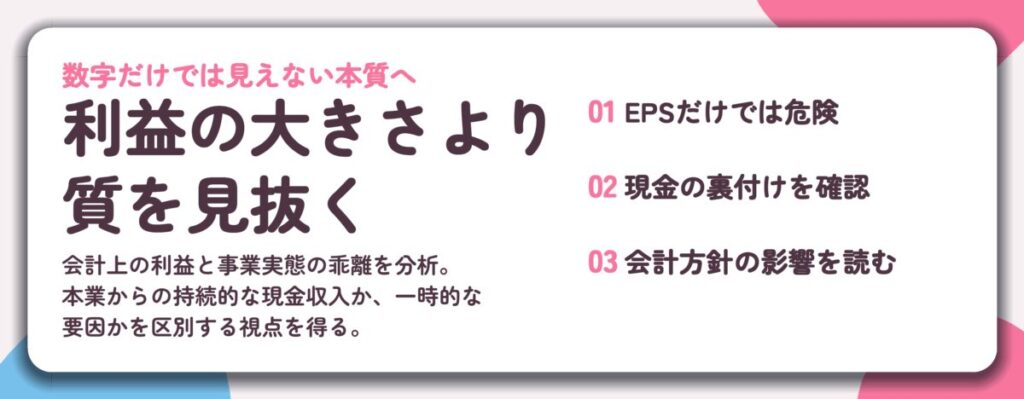
Quality of Earnings(利益の質)とは、企業が計上する利益が、現金の裏付けを持ち、事業活動から繰り返し生み出される本質的なものであるかどうかを測る概念です。単に「利益が大きいか小さいか」ではなく、その利益がどのようにして生まれたのか、その背景や構成に注目します。この視点を持つことで、一時的な要因や会計上の処理で膨らんだ利益と、コア事業の健全な成長に基づく利益とを区別できるようになります。
企業の利益が、現金ベースの事業活動から持続的に生み出される本質的価値をどれだけ反映しているかを示す指標。会計上の「見た目」の利益と、事業の「実態」としてのキャッシュフローとの乖離を分析するための重要な視点です。
表面的なEPSでは測れない企業の真価
株式投資の世界では、1株当たり利益(EPS)が重要な指標として参照されます。しかし、このEPSの数字だけを見て投資判断を下すのは危険です。なぜなら、EPSは会計方針の変更、資産売却による一時的な利益、減価償却費の計上方法など、現金の動きを直接伴わない項目によって大きく変動する可能性があるからです。
低品質な利益は、将来の成長を持続させる力が弱い傾向にあります。逆に、高品質な利益は企業の競争力と財務的な健全性の証です。
高品質な利益と低品質な利益の特徴を比較すると、その違いが明確になります。
| 高品質な利益の特徴 | 低品質な利益の特徴 |
|---|---|
| 本業(コア事業)からの収益が中心 | 資産売却や特別利益など、本業以外の一時的要因による部分が大きい |
| 売上高の増加に伴い、安定して営業キャッシュフローが生まれる | 利益は計上されているが、営業キャッシュフローが少ない、またはマイナスである |
| 会計方針が保守的で一貫している | 利益を操作・粉飾するために会計方針が頻繁に変更される |
| 顧客との取引が確実で、売掛金の回収が円滑 | 在庫や売掛金が異常に増加し、資金が固定化されている |
この表から分かる通り、利益の「質」を評価することは、企業の持続可能性や財務の健全性を深く理解する上で欠かせません。
英語のアナリストレポートで頻出する表現と文脈
英語の財務分析文書やアナリストレポートを読む際には、「quality」という単語が利益や収益に関連して頻繁に登場します。この「quality」が指す意味を正確に把握することが、英文財務情報を読み解く第一歩です。
- “The company reported strong earnings, but we have concerns about the quality of earnings.”(同社は堅調な利益を報告したが、その利益の質については懸念がある。)
- “We view the improvement in earnings quality as a positive signal.”(利益の質の改善は前向きなシグナルと見ている。)
- “Revenue growth is supported by high-quality, recurring sales.”(収益の成長は、質の高い繰り返し発生する売上によって支えられている。)
これらの文例で「quality」は、利益や収益の「持続性」「確実性」「現金との連動性」といった特性を評価する文脈で使われています。単に「良い」「悪い」という価値判断だけでなく、その数字がどのような事業活動から生まれ、将来も継続する見込みがあるのかという分析的な意味合いが込められています。英文を読む際は、「quality」が単独で使われるのではなく、「of earnings」や「revenue」と結びついて一つの分析概念を形成していることを意識しましょう。
第1の評価軸:会計方針の影響度(Accounting Policy Assessment)
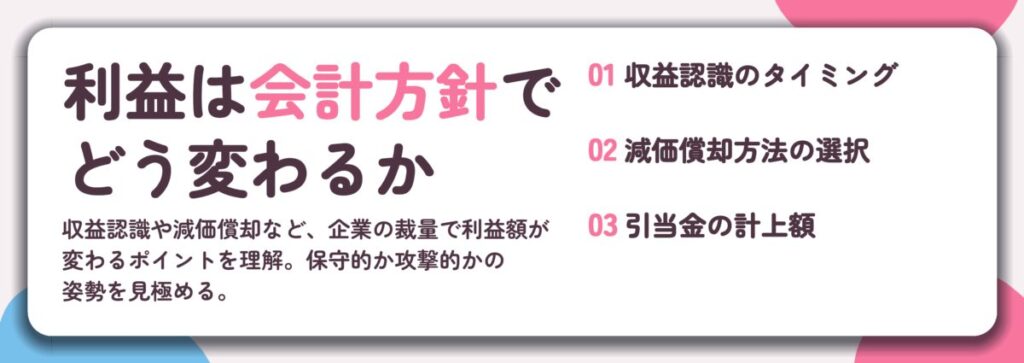
企業が計上する利益の質を評価する第一歩は、その利益がどのような会計方針に基づいて計算されているかを理解することです。同じ経済活動でも、収益をいつ認識し、費用をいつ計上するかという会計上の「裁量」によって、報告される利益の額は大きく変動します。この裁量の余地を読み解き、企業が採用している方針が「保守的」なのか「攻撃的」なのかを見極めることが、実態に近い業績を把握する鍵となります。
収益認識と費用計上のタイミングが利益を左右する
会計方針は、売上高や利益といった重要な数字の「見え方」を直接的に左右します。利益操作の余地が生まれやすい領域には、いくつかの典型的なポイントがあります。
- 売上高の認識タイミング(Revenue Recognition)
商品やサービスを顧客に「引き渡した時点」で売上を計上するのが原則です。しかし、長期プロジェクトでは「工事進行基準」を用いて、まだ完了していない段階で売上を計上することも可能です。この方法は、プロジェクトの進捗度合いの見積もり次第で利益を前倒しできる余地を生みます。 - 減価償却方法(Depreciation Method)
固定資産の費用配分方法です。定額法(Straight-line Method)では毎年同額の費用が計上されますが、定率法(Accelerated Depreciation Method)では初期に大きな費用が計上されます。後者を採用すると初期の利益が圧縮され、後年の利益が相対的に増加するため、利益の平準化に利用されることがあります。 - 引当金の計上(Provision / Allowance)
将来発生が見込まれる損失や費用に備えて、事前に費用を計上する引当金です。売上債権に対する貸倒引当金(Allowance for Doubtful Accounts)や、製品保証に備える引当金(Warranty Provision)などが該当します。この引当金の設定額は将来の不確実性を見積もるものであり、経営者の判断が大きく反映されます。多めに計上すれば当期利益は減少し、将来の負担を先取りした「保守的」な会計と言えます。
会計方針の選択は、企業の財務体質に対する姿勢を反映します。
- 保守的(Conservative)な会計:将来のリスクや損失を過大に見積もり、早期に費用を計上する傾向があります。これにより当期利益は低く抑えられますが、将来の利益の質は高く、財務体質は堅実に見えます。
- 攻撃的(Aggressive)な会計:収益をできるだけ早く、費用をできるだけ遅く計上しようとする傾向があります。これにより当期利益は大きく見えますが、将来に「ツケ」を先送りしている可能性があり、利益の質は低いと評価されがちです。
英語の注記を読み解き、裁量の余地を見極める
企業が採用している具体的な会計方針は、財務諸表の「注記(Notes to Financial Statements)」セクションに詳細が記載されています。英語で書かれたこれらの注記を読み解くことで、利益計算の背景にある重要な前提や判断を知ることができます。
まず、財務諸表の目次(Table of Contents)や、注記の最初にある「主要な会計方針の要約(Summary of Significant Accounting Policies)」という見出しを探します。ここに企業が採用している基本的な会計方針がまとめられています。
売上認識、減価償却、引当金など、先述したポイントに関連する記述を精読します。以下のようなキーフレーズに注目しましょう。
- Revenue is recognized when…(売上は〜の時に認識される)
その条件が具体的で明確か、曖昧で裁量の余地が大きくないかを確認します。 - Property and equipment are depreciated using the…(有形固定資産は〜法により減価償却される)
定額法(straight-line method)か定率法(accelerated method)かを確認し、その選択理由についての説明があるかを見ます。 - The allowance for doubtful accounts is estimated based on…(貸倒引当金は〜に基づいて見積もられる)
見積もりの根拠(過去の貸倒実績率、顧客の与信状況など)が具体的に示されているかを確認します。
注記の中には、「会計方針の変更(Change in Accounting Policy)」や「見積もりと判断(Estimates and Judgments)」に関する記述があります。ここは特に重要です。
会計方針を有利な方向に変更している場合、その理由と影響額が開示されています。また、「Management believes…(経営陣は〜と判断している)」や「This estimate is subject to uncertainty…(この見積もりは不確実性を伴う)」といった表現は、経営陣の判断が数字に大きく影響していることを示すサインです。このような記述が多いほど、報告利益は経営者の裁量に依存しており、利益の質が低い可能性があります。
さらに、経営者による議論(Management’s Discussion and Analysis, MD&A)を併せて読むことで、注記で述べられた方針が実際の事業運営とどう結びついているのか、経営陣自身がどのように説明しているかを知ることができます。注記の事実とMD&Aの解釈に大きな乖離がないかも、チェックポイントのひとつです。
会計方針の評価は、単に「保守的だから良い」「攻撃的だから悪い」と単純に割り切れるものではありません。業界の慣行や事業の実態と整合しているか、そして方針の変更や見積もりの前提が透明性をもって開示されているかを見極めることが重要です。この視点を持って注記を読む習慣が、質の高い投資判断の礎となります。
第2の評価軸:利益の現金への変換率(Cash Conversion)
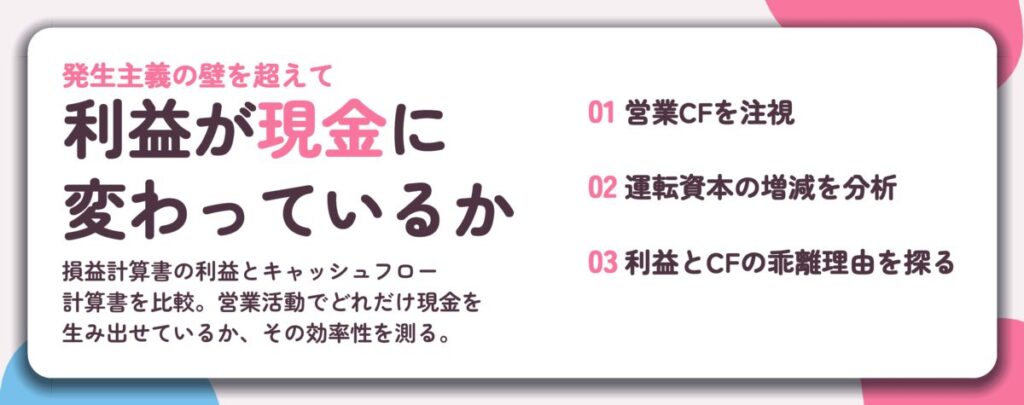
利益の質を評価する次のステップは、その利益がどれだけ実際の現金を生み出しているかを確認することです。損益計算書に表示される利益は、必ずしも手元の現金を意味しません。会計上の収益と費用の認識には、現金の受け渡しとタイミングがずれる「発生主義会計」が採用されているからです。この乖離を読み解き、企業が「稼いだ利益を、どれだけ効率的に現金に変えているか」を見極めることが、収益の持続性と財務の健全性を判断する上で不可欠です。
キャッシュフロー計算書を英語で分析する核心
この分析の主役となるのが、キャッシュフロー計算書(Statement of Cash Flows)です。英語の財務諸表を読む際、以下の3つの区分を正確に理解することが出発点となります。
- 営業活動によるキャッシュフロー(Cash flows from Operating Activities):本業からどれだけ現金を生み出したか。利益の質を測る最も重要な区分です。
- 投資活動によるキャッシュフロー(Cash flows from Investing Activities):設備投資や有価証券の売買など、将来の成長のための現金の出入り。
- 財務活動によるキャッシュフロー(Cash flows from Financing Activities):借入金や株式発行など、資金調達や返済による現金の出入り。
利益の質に関して特に注視すべきは、営業利益(Operating Income)と営業キャッシュフロー(Operating Cash Flow)の関係です。営業利益は売上総利益から販管費を差し引いた「本業のもうけ」を表しますが、これは現金の動きとは別です。一方、営業キャッシュフローは、その営業利益を基に、実際の現金の増減を調整して計算されます。
営業キャッシュフローは、間接法(Indirect Method)で以下のように計算されます。
営業キャッシュフロー = 営業利益 + 非現金費用(減価償却費など) ± 運転資本の増減
この式の核心は「運転資本(Working Capital)の増減」です。売掛金や在庫が増えると、利益は計上されても現金は回収・回収されていないため、営業CFは利益より少なくなります。逆に、買掛金が増えると、現金支出が先送りされるため、営業CFは利益より多くなります。
営業利益と営業キャッシュフローの乖離に着目する
優れた利益の質を持つ企業は、営業利益と営業キャッシュフローが安定的に近い値で推移する傾向があります。逆に、両者が大きく乖離している場合、その理由を深掘りする必要があります。乖離の主な原因は、先述の運転資本の変動にあります。
営業利益 > 営業キャッシュフロー のケース
営業利益よりも営業キャッシュフローが大幅に少ない場合、以下のような懸念点が考えられます。
- 売掛金(Accounts Receivable)の増加:売上は計上しているが、代金を回収できていない。取引先の支払い能力の悪化や、無理な販売拡大の兆候かもしれません。
- 棚卸資産(Inventory)の増加:在庫が積み上がり、現金が眠った状態です。需要の減退や生産計画のミスマッチを示唆します。
- 買掛金(Accounts Payable)の減少:仕入先への支払いを前倒ししている。資金繰りに余裕がないか、取引条件の悪化が考えられます。
これらの状態が続くと、利益は帳簿上で見かけ倒しとなり、実際の資金ショートを招くリスクがあります。
営業利益 < 営業キャッシュフロー のケース
反対に、営業キャッシュフローが利益を上回ることは、多くの場合、健全な経営の証とされます。
- 売掛金の回収が早い:効率的な与信管理や強い取引先との関係を示します。
- 在庫管理が効率的:必要な分だけを生産・仕入れ、現金を遊ばせません。
- 買掛金の支払いを適切に先送り:資金を自社内に留保し、効率的に運用できる余地があります。
| 項目 | 会社A(利益の質が低い例) | 会社B(利益の質が高い例) |
|---|---|---|
| 営業利益 | 1,000 | 1,000 |
| 減価償却費 | 200 | 200 |
| 売掛金の増加 | (400) | 100 |
| 在庫の増加 | (300) | 0 |
| 買掛金の増加 | 100 | 200 |
| 営業キャッシュフロー | 600 | 1,500 |
両社とも営業利益は同じ1,000です。しかし、会社Aは売掛金と在庫が大幅に増加し、現金が流出しています。結果、営業CFは600と利益を大きく下回ります。一方、会社Bは売掛金を回収し、在庫を増やさず、買掛金の支払い猶予も得ているため、営業CFは1,500と利益を上回ります。会社Bのほうが、利益を現金に変換する力が強く、財務的により健全といえます。
この分析を定量化する便利な指標が、営業CF対営業利益比率(Operating Cash Flow to Operating Income)です。この比率が1を超え、安定的に高い水準を維持している企業は、利益の質が高く、内部から成長を支える力に優れていると評価できます。
利益の現金への変換率を分析することは、企業のビジネスモデルの効率性と財務の底力を、数字を通じて「体感」することに他なりません。会計方針の評価と合わせて、この現金変換の視点を持つことで、財務諸表の数字の向こう側にある、企業の真の実力をより鮮明に描き出すことができるのです。
第3の評価軸:利益の繰り返し可能性(Sustainability & Recurrence)
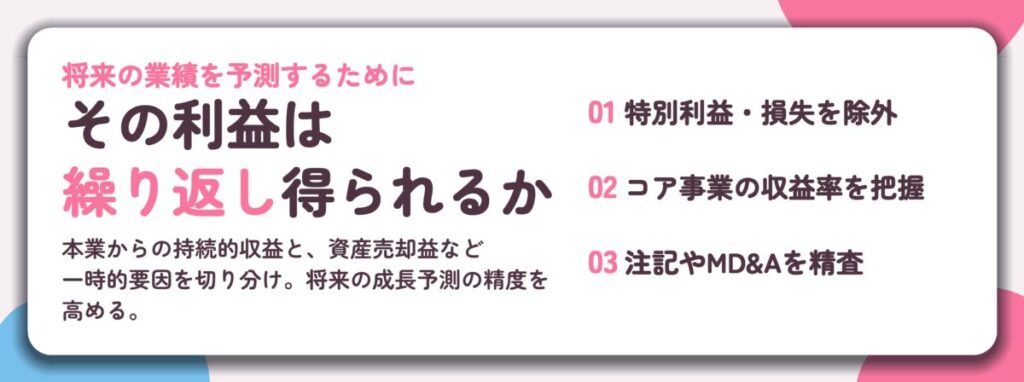
会計方針の影響度と現金への変換率を確認したら、次に問うべきは「その利益は今後も継続して生み出せるのか」という持続性の観点です。ここで評価の対象となるのは、企業の中核的な事業活動から得られる、繰り返し発生する収益の割合です。投資判断において、一時的な要因による利益の急増と、本業の力による持続的な成長を混同することは、大きなリスクを伴います。
一時的な要因と持続的な成長を切り分ける
損益計算書上では、すべての収益と費用が合算されて最終的な純利益が表示されます。しかし、その内訳には大きな質的差異があります。例えば、本業の製品販売による売上と、保有する不動産を売却して得た利益は、投資家にとっての意味合いが異なります。後者は基本的に繰り返し発生しない「一時的な利益」であり、これをもとに将来の業績を予測することはできません。
この切り分けを行う上で鍵となるのが、「特別利益」や「特別損失」の分析です。英語ではextraordinary items や special items、one-time items などと表現されます。これらの項目を詳細に確認し、その原因が事業の中核からどれだけ離れているかを判断します。資産売却益、訴訟和解金、災害による損失などは、その典型です。
一時的な利益で純利益が押し上げられている場合、株価収益率などの評価指標が一時的に割安に見えてしまうことがあります。これを見逃して投資判断を下すと、翌期以降に利益が期待通りに伸びず、失望売りを招く危険性があります。逆に、一時的な損失によって業績が悪化している企業の真の成長力を過小評価してしまう可能性もあります。
英語で「one-off item」や「non-recurring」を探す
実際の分析では、財務諸表のどの部分に注目すればよいのでしょうか。英語の報告書の中で、繰り返し可能性を判断するための情報が集まる場所は主に三つあります。
- 損益計算書の注記 (Notes to the Income Statement): 売上高や販売費及び一般管理費など、主要な項目の内訳が開示されています。ここで「non-recurring revenue」や「one-off gain」といった言葉を探します。
- 経営者による説明 (Management Discussion & Analysis, MD&A): 企業の経営陣が財務数値の変動理由を説明するセクションです。「当期の利益には、◯◯資産売却によるnon-operating incomeが含まれている」といった記述がなされます。
- 非会計基準の業績指標 (Non-GAAP Measures): 企業が独自に定義して開示する指標です。「Adjusted EBITDA」や「Core Operating Profit」など、一時的な項目を調整した「adjusted」と名の付く指標をチェックします。これらは、中核事業の持続的業績に焦点を当てた指標であることが多いです。
これらの情報を総合し、recurring earnings (繰り返し利益) の規模を推計することが、将来の利益持続性を予測する第一歩です。具体的には、報告された純利益から、明らかに繰り返し発生しない収益を差し引き、繰り返し発生しない費用を加算して調整します。
- 前期や過去数期に、同種の特別利益や損失が頻繁に計上されていないか?
- 企業が発表する「業績のハイライト」や「業績予想」の根拠となっている利益は、一時的な項目を調整した後の数字か?
- 中核事業からの売上高は、全体として安定的に、または成長傾向にあるか?
- 経営陣の説明(MD&A)で、将来の成長ドライバーとして何が挙げられているか?それは既存の中核事業に関連するものか?
- 業界動向や競争環境(industry trends, competitive landscape)に関する記述は、企業の持続的な収益性を支えているか、それとも脅かしているか?
最後のポイントである「定性情報の読み方」は、数値分析を補完する重要な要素です。英語のアニュアルレポートでは、business outlook や risk factors といったセクションで、経営陣が業界の課題や機会について言及しています。例えば、「当社の主力製品に対する規制が強化される可能性がある」というリスクや、「新興市場での需要が拡大している」という機会は、将来の利益の繰り返し可能性に直接影響を与えます。
利益の質を高く評価できるのは、保守的な会計方針に基づき、効率的に現金を生み出し、かつ中核事業から持続的に繰り返される利益です。第1から第3の評価軸を総合的に見ることで、財務諸表の数字の背後にある企業の真の実力に、一歩近づくことができます。
実践ワーク:英語の財務諸表から利益の質を総合評価する
これまでの3つの評価軸(会計方針、現金への変換率、繰り返し可能性)を個別に分析できても、それらを統合して一つの投資判断に落とし込めなければ意味がありません。このセクションでは、複数の視点から得られた情報に重み付けを行い、総合的な「利益の質」の評価を導き出す思考プロセスを学びます。仮想の企業データを使った演習を通じて、実際の分析に近い形で実践力を養いましょう。
3つの評価軸を統合する思考プロセス
会計方針が保守的で、利益が現金にしっかり変換され、それが中核事業から継続的に生み出されている。これが理想的な利益の質です。しかし現実は、軸ごとに評価が分かれるケースがほとんどです。例えば、保守的な会計方針をとっているが、現金変換率が低い企業があるとします。この相反する情報をどう解釈すればよいでしょうか。
各評価軸には優先順位があります。一般的に、「現金は嘘をつかない」という観点から、現金変換率は最も重みの高い評価軸と捉えられます。さらに、一時的な要因による利益の急増は持続性に疑問が残るため、繰り返し可能性も重要な判断材料です。会計方針は、これら二つを補完し、数字の背後にある経営者の姿勢を読み解く手がかりとなります。
総合評価を行う際は、以下のステップを踏むと整理しやすくなります。
各評価軸に対して、「良い」「普通」「懸念」などの記号(例えば +, 0, -)を付けます。これにより、直感的な全体像を把握できます。
記号を付ける際、現金変換率や繰り返し可能性に特に注目します。会計方針が保守的(+)でも現金変換率が低い(-)場合は、総合評価は「懸念」寄りになります。
導き出した総合評価を、英語で簡潔に表現する練習をします。これは、アナリストレポートの結論部分や、自身の投資メモを書く際に役立ちます。
英語で評価を表現する際の定型フレーズをいくつか覚えておきましょう。
- 高評価の場合: “The earnings quality is considered high (strong) due to robust cash conversion and recurring revenue from core operations.”
- 中立的または混合評価の場合: “While the company employs conservative accounting, the low cash conversion ratio raises concerns about the sustainability of reported profits.”
- 懸念が大きい場合: “Earnings quality appears weak, as profits are heavily reliant on non-recurring items and show poor conversion into operating cash flow.”
仮想企業の財務データを用いた分析演習
架空の企業「TechGrowth Inc.」の財務情報をもとに、実際に分析を行ってみましょう。下記のデータは、当該年度の財務諸表から抜粋したものです。
| 項目 | 金額 (百万ドル) | 備考 |
|---|---|---|
| 税引前利益 | 120 | |
| 営業活動によるキャッシュフロー | 85 | |
| 減価償却費 | 25 | 非現金費用 |
| 役務収益(繰り返し) | 320 | 中核事業 |
| 事業売却利益(一時的) | 30 | 非経常的 |
| 売上総利益率 | 45% | 前期は42% |
| 研究開発費の資産化 | わずか | ほとんど費用処理 |
分析ワーク:以下の問いに答えて、利益の質を評価してください。
- 1. 会計方針の保守性: 研究開発費の処理と売上総利益率の傾向から、経営方針についてどう評価しますか。
- 2. 現金変換率: 「営業キャッシュフロー ÷ 税引前利益」で計算されるキャッシュコンバージョンレシオを算出し、評価してください。
- 3. 繰り返し可能性: 税引前利益に占める一時的な利益(事業売却利益)の割合は。中核事業からの収益の傾向は。
- 4. 総合評価: 上記1から3を統合し、TechGrowth Inc.の利益の質について、英語で一言で結論付けてください。
1. 会計方針の保守性: 研究開発費をほとんど費用処理している点は保守的(+)。売上総利益率が改善しているが、急激な変化ではないため、積極的な収益計上操作の疑いは低いと評価できます(0 から +)。
2. 現金変換率: 85 ÷ 120 = 約0.71 (71%)。減価償却費(非現金費用25)を加味しても、営業キャッシュフローは利益を下回っています。利益のすべてが現金化されていないため、やや懸念(-)があります。
3. 繰り返し可能性: 一時的利益の割合は 30 ÷ 120 = 25%。利益の4分の1が非経常的要因に依存しており、これは無視できません(-)。一方、中核事業からの役務収益は堅調です。
4. 総合評価 (英語例): “Earnings quality is mixed. Conservative accounting is a positive, but concerns arise from modest cash conversion and a significant portion of non-recurring profits.”
(和訳: 利益の質は混合的である。保守的な会計方針はプラス要因だが、現金変換率の低さと非経常利益の割合の高さが懸念材料となる。)
このように、数字を計算するだけでなく、各要素の重みを考え、短い英文で結論をまとめることが実践的な分析力です。
アナリストレポートの「Investment Conclusion」を批判的に読む練習
プロのアナリストが書くレポートの結論部分は、利益の質に関する評価が凝縮されています。しかし、それを鵜呑みにするのではなく、裏付けとなるデータが示されているか、評価の根拠が明確かを常に批判的な視点で確認することが重要です。
- レポートに「高い利益の質」とだけ書かれていたら
-
それは具体的な分析ではありません。「なぜ高いのか」という根拠(例えば、「営業キャッシュフローが純利益を常に上回っているため」「中核事業の収益成長率が持続的に高いため」)が記載されているかを確認します。根拠がない評価は、単なる印象論かもしれません。
- 「会計方針は保守的」とあるが、具体的な項目は
-
在庫評価方法や引当金の計上方針など、どの具体的な会計処理について「保守的」と判断しているのかを探します。抽象的な表現だけでは、分析の深さを測ることができません。
英文レポートを読む際は、”cash conversion”, “recurring earnings”, “accounting conservatism” といったキーワードに注目し、それらがどのようなデータと共に論じられているかを追いかけます。このセクションで学んだ3つの軸は、プロの分析を理解し、自らの判断力を養うための強力なレンズとなるでしょう。