財務諸表注記は、企業の将来の業績と潜在リスクを読み解くための最も実用的な情報源です。多くの投資家やアナリストは貸借対照表や損益計算書の数字だけを見ますが、財務三表は過去の取引の「結果」を示すに過ぎません。一方、注記はその結果を生み出すために経営陣が行った「判断」「前提」「将来への約束」を明らかにし、数字の裏側にある企業の真実を浮き彫りにします。英語で書かれた注記を戦略的に読む技術は、単なる英語力ではなく、ビジネスの本質を見極める力そのものです。
財務諸表注記はなぜ「隠れた宝の山」なのか?
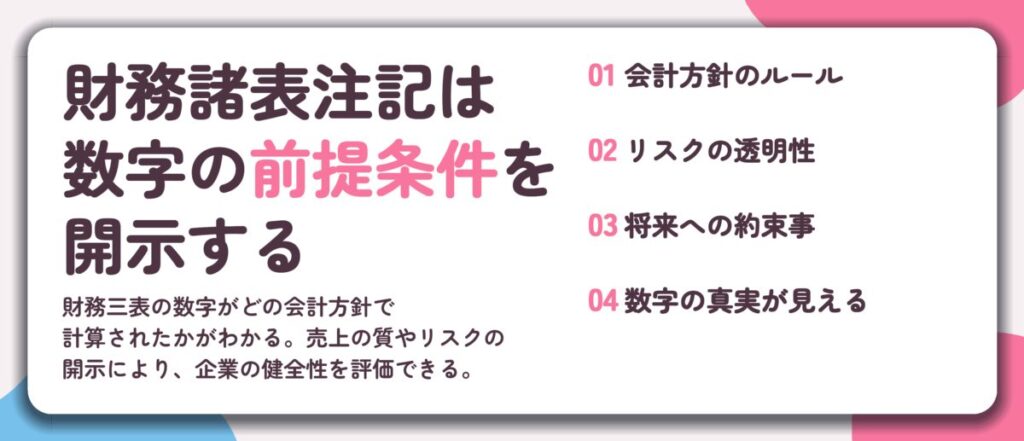
財務三表は、一定のルールに従って数字を整理した要約書です。重要なのは、その数字がどのような前提で、どの会計方針に基づいて計算されたのかです。これを知らずに数字だけを比較しても、見かけ上の業績に惑わされる危険があります。注記は、この前提条件と将来への約束事を体系的に開示する、いわば財務諸表の「取扱説明書」です。
例えば、売上高という数字一つを取っても、注記を読むことでその質がわかります。売上の認識基準は厳格か、返品や値引きの見積もりはどのように行っているか。これらはすべて注記に記されています。健全な企業は、リスクについても透明性を持って記載する傾向があります。つまり、詳細で分かりやすい注記は、経営の健全性を示す一つの指標とも言えるのです。
注記を読み飛ばすことは、地図を持たずに未知の土地を歩くようなものです。財務三表という目的地までの道筋と、そこに潜む落とし穴を教えてくれるのが注記です。投資判断や取引先評価において、注記を読む習慣は大きな優位性をもたらします。
財務三表だけでは見えない企業の真実
貸借対照表には「無形資産」や「引当金」が計上されています。しかし、その評価額がどのように算定されたのか、引当金の設定根拠は何かは、注記を読まなければわかりません。特に、商法や会計基準が異なる国や地域の企業を分析する際、注記の役割は決定的です。会計方針の違いを理解せずに数字を単純比較すれば、全く誤った結論に至る可能性があります。
損益計算書に「特別損失」が計上されていても、それが一度きりのものなのか、将来も繰り返し発生するリスクの兆候なのかは、注記を見なければ判断できません。
注記に隠された3つのカテゴリー:会計方針、リスク、コミットメント
財務諸表注記は、大きく分けて3つの核心的な情報を提供します。これらを意識して読むことで、情報の海から必要な部分を効率的に抽出できます。
- 重要な会計方針: 資産の評価方法、減価償却の方法、売上認識の基準など、財務数値の根幹を成すルールです。このセクションは注記の最初に置かれることが多く、企業の数字の「ものさし」を理解するための最重要項目です。
- リスクと不確実性に関する注記: 訴訟リスク、為替変動リスク、デリバティブ取引、関連会社の債務保証など、将来の業績に悪影響を及ぼす可能性のある事項が開示されます。潜在的な「負の遺産」を発見する鍵となります。
- コミットメント及び偶発債務: 長期のリース契約、重要な設備投資の約束、未実行の契約など、将来のキャッシュフローを拘束する事項です。現在の財務諸表には直接反映されていなくても、企業の将来の財務状況を縛る「見えない鎖」です。
これらの情報は、標準化されたフォーマットの中に体系的に配置されています。つまり、一度その構成と読み方を身につければ、あらゆる企業の財務諸表に応用できる汎用的なスキルとなるのです。次節では、これら3つのカテゴリーを具体的な英語表現とともに、より深く掘り下げていきます。
時間を無駄にしない!注記を効率的に読むための4ステップ・フィルタリング術
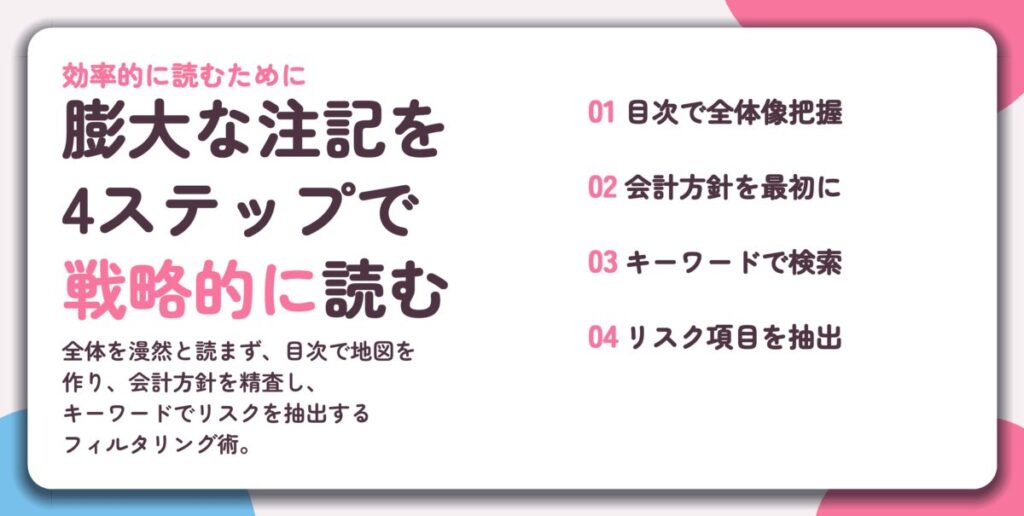
財務諸表注記は、重要な情報の宝庫であると同時に、膨大なボリューム故に最初から順番に読むと時間がかかり、焦点を見失うリスクがあります。ここでは、潜在リスクと将来の業績を予見するという目的に特化し、注記を戦略的に読み解く4つのステップをご紹介します。全体を漫然と読むのではなく、フィルターをかけて必要な情報を抽出する手法です。
注記の冒頭には、通常、目次(Table of Contents)または主要項目の索引(Index)が記載されています。まずここに目を通し、どのような項目がどれくらいの分量で記述されているのかを把握しましょう。これにより、注記全体の地図を頭の中に描くことができます。
- 「Significant Accounting Policies」(重要な会計方針)はどこにあるか。
- 「Commitments and Contingencies」(約束手形・偶発債務)や「Legal Proceedings」(訴訟)など、リスク関連項目はどこにまとまっているか。
- 「Revenue Recognition」(収益認識)や「Goodwill and Intangible Assets」(のれん及び無形資産)など、業績に直結する重要な項目の場所を確認する。
財務三表の数字は、企業が採用した特定の会計方針に基づいて計算されています。そのため、「Significant Accounting Policies」は注記の中で最も最初に読むべき最重要項目です。ここでは、以下の点に特に注意を払います。
- 会計方針の変更(Change in Accounting Policy): 当期に方針を変更した場合、その理由と影響額が開示されています。利益操作の可能性や、業績の見た目を良くするための意図を探る手がかりになります。
- 重要な判断と見積り(Critical Judgments and Estimates): 資産の減損評価、引当金の計上基準など、経営者の主観的な判断が大きく影響する分野を明記しています。ここに列挙された項目は、将来の業績変動の種になり得ます。
目次で場所を特定したら、次は具体的なリスクを探しに行きます。注記を電子ファイルで読んでいる場合は「検索」機能を、紙の場合は目で追いながら、以下のようなリスクに関連する決まった表現(キーワード)に注目して読み進めます。
| キーワード | 意味と注目すべき点 |
|---|---|
| Contingent Liabilities | “偶発債務”。将来、特定の条件が発生した場合に支払義務が生じる可能性のある債務。担保や訴訟などが該当。金額が開示されていなくても、その存在自体がリスク。 |
| Legal Proceedings | “訴訟手続き”。企業が関与している法的な紛争。敗訴すれば多額の賠償金や事業活動の制限につながる。 |
| Related Party Transactions | “関連当事者取引”。親会社、子会社、役員などとの取引。取引条件が公正かどうか(アームズレングス原則)が焦点。 |
| Subsequent Events | “後発事象”。決算日後に発生した重要な事象(自然災害、大型買収など)。次期以降の業績に直接影響する。 |
| Going Concern | “継続企業の前提”。企業が少なくとも今後1年間、事業を継続できるという前提。この前提に疑義が生じている場合は重大な警告。 |
ステップ3で抽出したリスク情報は、財務三表の具体的な数値と照合することで、その重大性を評価できます。注記の説明と数値に矛盾や不自然な点がないかを確認します。
- 引当金と実際の支出: 製品保証引当金(Product Warranty Provision)の計上額と、実際に発生した修理費用を比較する。大幅な差異は見積りの甘さを示唆。
- 減損損失の開示: のれん(Goodwill)や固定資産の減損損失(Impairment Loss)が計上されている場合、注記でその理由(事業環境の悪化など)と計算プロセスを確認する。
- 負債の分類: 注記で開示されている長期借入金の返済スケジュールと、貸借対照表の「流動負債」「固定負債」の区分が整合しているか。
注記に「重要な不確実性がある」と記載されていながら、関連する引当金の額が極端に小さい、または計上されていない場合は、リスクが過小評価されている可能性があります。
この4ステップの本質は、「読む順番」と「探すもの」を事前に決めておくことです。注記を情報の海と考えるなら、このフィルターは必要な魚だけを捕まえる網のようなものです。最初から全てを理解しようとするのではなく、投資判断やリスク評価に直結する情報を優先的に抽出する習慣をつけましょう。これにより、読解時間を大幅に短縮しつつ、より深い企業分析が可能になります。
リスクを炙り出す:Contingent Liabilitiesと訴訟関連事項の読み方
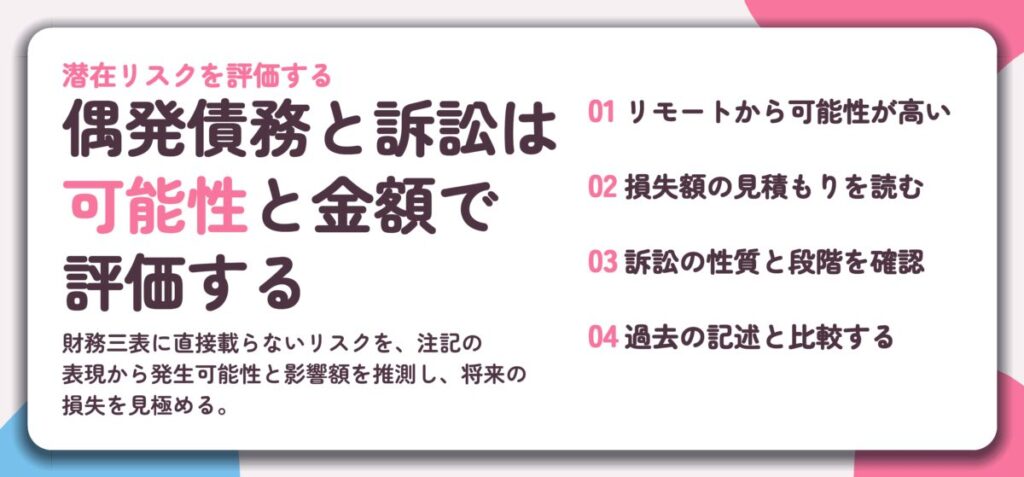
企業の将来に大きな影を落とす可能性があるものの、財務三表には直接反映されていないのが「偶発債務」と「訴訟」です。これらは財務諸表の注記を読み解くことで、その重大性と潜在的な影響を評価できる重要な情報源となります。偶発的な負債がいつ「確実な損失」に変わるかを見極める技術は、投資家やビジネスパートナーにとって必須のリスク管理能力です。
偶発債務は「可能性」と「金額」の2軸で評価する
偶発債務は、将来の不確実な出来事の発生を条件とする潜在的な義務です。保証債務、製品保証、未解決の訴訟などが代表的です。ここで最も重要なのは、注記の中でその発生可能性と金額がどのように表現されているかを読み取ることです。
- リモート(遠隔): 発生の可能性が非常に低い。通常、注記でのみ言及され、負債計上対象外。
- 可能性あり: 発生の可能性があるが「可能性が高い」ほどではない。多くの場合、偶発債務として注記に開示されるが、負債計上は行わない。
- 可能性が高い: 将来の出来事の発生がほぼ確実とみなされる。この段階で、発生がほぼ確実な損失額を見積もり、財務諸表に負債として計上する。
読解のポイントは、「可能性あり」と「可能性が高い」の境界線がどこにあるかを、企業の説明から推測することです。注記の表現が曖昧な場合は、より注意深くその後の文脈を追う必要があります。
ある製造業の注記に「当社は、製品Aの設計に関する特許侵害訴訟を提起されています。弁護士の見解によれば、当社の主張には強い根拠があり、不利な判決を受ける可能性は低いと考えていますが、結果は不確実です。損失額の見積もりは開示していません。」とあります。
この記述から読み取れるのは、訴訟が「リモート」でも「可能性が高い」でもない「可能性あり」の状態にあることです。しかし、損失額の見積もりを開示していない点がリスクの大きさを示唆する場合があります。企業が金額を明らかにできないほど巨額の賠償請求がなされている可能性も捨てきれません。次のステップとして、過去数期の注記を比較し、この訴訟に関する記述がどのように変化しているかを確認することが重要です。
Legal Proceedingsセクションで見るべき3つのポイント
「Legal Proceedings」や「Contingencies」と題されたセクションは、企業が直面する訴訟リスクの全体像を把握するための重要な箇所です。ここでは、以下の3点に集中して情報を収集します。
- 訴訟の性質: 特許侵害、独占禁止法違反、環境汚染、労働問題など、何についての訴訟か。業種によって頻発する訴訟の種類は異なり、企業のビジネスモデルに内在する根本的なリスクを反映します。
- 現在の段階: 訴状が提出されたばかりなのか、証拠開示中なのか、上訴中なのか。段階によって判決や和解までの時間と、それに伴う金銭的・時間的コストが大きく変わります。
- 想定される損失額: 企業が開示している損失見積額はあるか。金額が「重大ではない」とだけ書かれている場合、その「重大」の基準(例えば、純利益の5%未満など)を確認します。開示されていない場合は、その理由を注記から探ります。
英語表現のニュアンスを理解する(例:「possible」vs.「probable」)
注記を正確に読むためには、会計基準が定める確率表現の厳密な意味合いを理解する必要があります。日常会話での使い方とは異なり、財務諸表における確率表現は会計処理と直接結びついています。
注記で使われる「probable」は、単なる「高い」ではなく、「会計上、負債を認識する基準を満たすほどに高い」という技術的な意味を持ちます。
| 表現(英語) | 意味(会計上の解釈) | 財務諸表への影響 |
|---|---|---|
| Remote | 発生可能性が極めて低い | 通常、注記すら不要。開示する場合は注記のみ。 |
| Reasonably Possible | 発生の可能性があり、無視できない | 偶発債務として注記に開示するが、負債計上はしない。 |
| Probable | 将来の出来事の発生がほぼ確実 | 損失額を見積もり、負債として貸借対照表に計上する。 |
「possible」と「probable」の違いは、財務三表の数値(特に負債と費用)に直接影響を与える分岐点です。例えば、環境浄化義務に関する記述が「possible」から「probable」に変わった場合、次の決算期には多額の引当金が計上され、純利益が圧迫される可能性が高いことを意味します。
最終的に、これらの注記情報は、企業が将来のキャッシュフローにどのような負の影響を被る可能性があるかを総合的に判断する材料となります。単なる英語の読解を超え、経営陣のリスク認識と開示姿勢をも評価することが、戦略的な財務分析の核心です。
将来の業績を予見する:約束手形と関連会社取引の深堀り
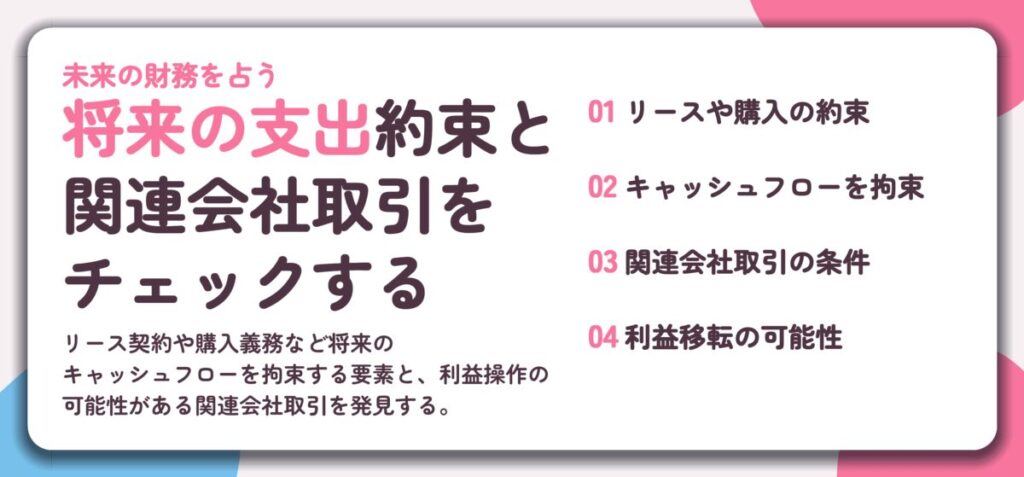
財務諸表注記を読み解く目的の一つは、将来の業績や財務状態に影響を与える要素を事前に発見することです。損益計算書や貸借対照表には「まだ発生していないが、将来、確実に会社の足かせとなる支出」や「通常の取引条件から逸脱している可能性のある内部取引」が直接記載されることはありません。これらの情報は注記に隠れており、企業の未来を占う重要な手がかりとなります。
将来のキャッシュフローを縛る「コミットメント」を発見する
企業は、経営活動の中で将来の支出を約束する契約を数多く結んでいます。これらは「コミットメント」と呼ばれ、財務三表の数字には反映されていませんが、将来のキャッシュフローを拘束する、見えない負債のようなものです。例えば、長期のリース契約や大量の原材料購入義務は、業績が悪化しても支払いを回避できず、財務的な柔軟性を失わせます。
- リース契約:特にオペレーティング・リース(旧基準)は、将来の賃借料の総額が注記に開示されます。これは将来数年にわたる固定費として分析する必要があります。
- 購入義務:特定のサプライヤーとの長期購入契約は、価格変動のリスクを軽減する一方で、市場価格が下落した場合でも高い価格での購入を強制される可能性があります。
- 資本的支出のコミットメント:工場の建設や設備投資に関する契約で、すでに契約済みだが未払いの金額です。将来の投資計画の規模とタイミングを読み取れます。
- 従業員に対する福利厚生の約束:退職給付以外の、将来の福利厚生に係る支出の約束も注記に記載されることがあります。
これらのコミットメントの総額を確認し、現在のキャッシュフローや利益と比較することで、会社がどれだけ自由に使える資金を将来に持っているか、あるいは逆にどれだけの固定支出に縛られているかを評価できます。
関連会社取引は利益移転の可能性をチェックする
親会社や兄弟会社、関連会社との取引は、独立した第三者間の取引とは異なる条件で行われる可能性があります。この「関連会社取引」の注記は、利益操作やキャッシュフローの移転が行われていないかをチェックする重要なポイントです。通常の取引条件と比べて、著しく有利または不利な条件で取引が行われていないかを注視します。
以下のような項目が見られたら、精査が必要なサインです。
- 取引条件の説明が曖昧で、通常の取引条件との比較ができない。
- 関連会社への売上高や仕入高が、会社全体の売上高や仕入高に占める割合が異常に高い。
- 通常の商慣行では考えられない長期の売掛金・買掛金が関連会社に対して発生している。
- 関連会社に対して、市場金利よりもはるかに低い金利で資金を貸し付けている。
関連会社取引は、グループ全体の税負担を最小化したり、特定の会社の業績を良く見せたりする目的で利用されることがあります。注記を読む際は、取引の「実質」が公正であるかどうかを疑う姿勢が求められます。
注記から読み取るビジネスモデルの持続可能性
注記は、企業のビジネスモデルそのものの強さや弱さ、持続可能性を浮き彫りにします。ここでは特に重要な二つの観点を取り上げます。
サプライヤーや顧客への依存度
特定のサプライヤーからの仕入れや、特定の顧客への売上が総額の大部分を占めている場合、その関係が悪化すると事業に致命的な打撃を与える可能性があります。この「依存度」に関する情報は、集中リスクとして注記に開示されることがあります。例えば、上位一社の顧客からの売上高が全体の大部分を占めるといった記述は、その顧客を失うリスクが極めて高いことを意味します。
研究開発費の会計処理方針
将来の成長の源泉となる研究開発費の会計処理は、企業の積極性を測る指標の一つです。研究開発費は原則として発生時に全額費用処理しますが、一定の条件を満たせば資産として計上することができます。注記の「重要な会計方針」の項目で、どのような基準で研究開発費を資産計上しているかを確認しましょう。
資本化の基準が厳格か緩やかかによって、その会社が将来の成長に対してどれだけ投資的姿勢を持っているか、あるいは短期的な利益を重視しているかが見えてきます。ただし、資本化基準が緩やかすぎる場合は、将来の減損リスクが高まるため注意が必要です。
これらの要素を総合的に判断することで、財務諸表の数字だけでは見えない、企業の「体質」や「将来の見通し」について、より深い洞察を得ることができるのです。
ケーススタディ:架空企業の注記からリスクと将来性を評価する
これまで解説してきたフィルタリング術を、架空の企業「テックグロース社」の財務諸表注記に適用してみましょう。実際の英文テキストを読み、情報を整理・評価して投資判断の材料を導き出す一連のプロセスを実践します。
架空の「テックグロース社」財務諸表注記(抜粋)
以下の英文は、架空のテックグロース社が公表した財務諸表の注記の一部です。
1. Significant Accounting Policies – Revenue Recognition
Beginning in the current fiscal year, the Company changed its revenue recognition policy for long-term service contracts from the percentage-of-completion method to the over-time method based on value delivered. This change was applied prospectively and resulted in an increase in revenue of $5.2 million for the year.12. Commitments and Contingencies
a) Lease Commitments: The Company has non-cancelable operating lease agreements for office spaces and data centers. Future minimum lease payments under these agreements are as follows: within one year – $8.5 million; years two through five – $28.0 million; thereafter – $15.0 million.
b) Contingent Liabilities: The Company is involved in a patent infringement lawsuit filed by a competitor. The lawsuit claims damages of up to $50 million. Management, after consultation with legal counsel, believes the likelihood of an unfavorable outcome is reasonably possible, but the amount of potential loss cannot be reasonably estimated at this time.
c) Concentration of Credit Risk: Approximately 40% of the Company’s total accounts receivable as of the balance sheet date is due from a single customer, Alpha Corporation.
フィルタリング術を適用した分析プロセス
最初に目につくのは、「Significant Accounting Policies」の項目です。ここでは、長期サービス契約の収益認識方法が「工事進行基準」から「価値提供に基づく経時認識」へと変更されたと書かれています。この変更は「prospectively(将来適用)」であり、当期の収益を520万ドル増加させました。
この変更は、業績をより早く、あるいはより滑らかに見せる効果がある可能性を示唆します。投資家は「なぜ今、この方法に変えたのか」と疑問を持ち、その背景に経営陣の業績圧力がないかを考える必要があります。
次に「Contingent Liabilities」を見ます。特許侵害訴訟に係る潜在的な損害賠償額は最大5,000万ドルと巨額です。重要なのは、管理部門が「unfavorable outcome is reasonably possible(好ましくない結果の可能性が合理的にある)」と判断している点です。
これは、「可能性はあるが金額は見積もれない」という最も警戒すべきカテゴリーに該当します。財務諸表には計上されていませんが、将来の業績とキャッシュフローに大きな悪影響を与えるリスクとして、投資判断の重要な材料となります。
- 将来の資金需要(Lease Commitments): リース契約による将来の支払い義務を確認します。今後1年以内に850万ドル、2年目から5年目までに2,800万ドル、その後1,500万ドルのキャッシュアウトが確定しています。これは、将来の営業活動でこれだけのキャッシュを生み出せるかどうかの計画を立てる際の必須情報です。
- 顧客依存リスク(Concentration of Credit Risk): 売掛金の40%が単一顧客「Alpha Corporation」に集中しています。これは大きなビジネスチャンスであると同時に、その顧客との取引に問題が生じた場合、会社の売上高と回収に直撃するリスクでもあります。
導き出された投資判断の材料
- 業績の「質」に関する懸念材料: 会計方針の変更により当期収益が増加。この増加分を除いた本来の業績成長率はどうか、継続的に確認が必要。
- 潜在的な巨額損失リスク: 特許訴訟は「可能性あり」という曖昧な状態が最も危険。判決の行方や和解交渉の進捗を注視すべき最重要監視項目。
- 将来のキャッシュフロー圧迫要因: リース支払い義務は今後数年にわたり確実な支出。自由になるキャッシュフローを計算する際は、この分を必ず控除して考える。
- 収益基盤の脆弱性: 売上の4割を単一顧客に依存。同社の事業多角化の取り組みや、新しい大口顧客の開拓状況をチェックする必要がある。
このように、財務諸表の本体には現れない重要な情報が注記には詰まっています。テックグロース社の例では、一見順調な業績の裏側に、会計処理の変更、訴訟リスク、資金拘束、顧客依存という四重の課題が浮かび上がりました。投資判断においては、これらのリスク要因が会社の将来の成長や安定性をどの程度損なう可能性があるのか、総合的に評価することが求められます。
注記を読む際は、個々の項目をバラバラに評価するのではなく、それらが相互にどう関連し、会社全体のリスクプロファイルを形作っているかを考えることが重要です。